Search trend "Облігація"
Updates feed
Comments
IMI recommends
11°
людмила януковичшіпфуновини21 вересня святопогода вінницяпогода чернівціпогода івано франківськреал мадридмастершефмастер шефновини україниарман царукянкурс єврокурс валютпіснівибори в росії 2026чемпіонат європи з волейболукурс долара на сьогодніцензоргороскоп знаків зодіакуз днем фармацевта20 вересняколи вибори в росіїпідводний човенмультикивтрати ворогаповісткапереговоривибори в росіїmore..
Будівельник проходить повз будівлю Федеральної резервної системи у Вашингтоні, округ Колумбія, 15 липня. Кевін Картер/Getty Images
Дорожча нафта, рекордні борги та жорсткіші очікування інвесторів створили для світової економіки небезпечне поєднання ризиків.
Світовий ринок державних облігацій зіткнувся з масштабним розпродажем. Прибутковість боргових паперів у провідних економіках піднялася до багаторічних максимумів після загострення конфлікту на Близькому Сході. Стрибок цін на нафту посилив побоювання щодо інфляції та змусив інвесторів переглянути очікування стосовно подальших рішень центральних банків.
Як інформує CNN
Ціни на облігації та їхня прибутковість рухаються у протилежних напрямках: коли інвестори продають папери, їхня вартість знижується, а дохідність зростає. Нині учасники ринку закладають у ціни вищі інфляційні ризики, можливе посилення монетарної політики та занепокоєння щодо державних фінансів.
Дохідність облігацій у ключових країнах зросла до максимумів
У Японії прибутковість 10-річних державних облігацій уперше з 1996 року досягла 3%. У Великій Британії дохідність 30-річних паперів піднялася до найвищого рівня з 1998 року, тоді як у Німеччині 10-річні облігації показали максимум із 2011 року.
Американські 10-річні казначейські облігації також зазнали тиску. Їхня дохідність зросла до 4,79% – найвищого показника із січня 2025 року. Цей індикатор має значний вплив на ставки за іпотекою та іншими споживчими кредитами.
Прибутковість 30-річних казначейських паперів США, чутливих до геополітичних ризиків і побоювань щодо бюджетного дефіциту, сягнула 5,27%.
Зростання дохідності державних облігацій підвищує вартість запозичень для компаній і домогосподарств. Через це дорожчати можуть іпотечні, автомобільні та комерційні кредити, що збільшує фінансове навантаження на споживачів і бізнес.
Подорожчання нафти посилює інфляційні ризики
Однією з головних причин розпродажу став стрибок цін на енергоносії. У вівторок нафта марки Brent, ключовий орієнтир світового ринку, подорожчала на 2% і перевищила 92 долари за барель.
Інвестори побоюються, що тривале зростання вартості нафти прискорить загальну інфляцію. Це може ускладнити центральним банкам перехід до м’якшої грошово-кредитної політики або змусити їх відкласти зниження ставок.
Додатковим фактором невизначеності стала заява голови Федеральної резервної системи Кевіна Ворша на щорічному економічному симпозіумі в Джексон-Гоулі.
Інфляція є тривожною.
– Кевін Ворш
Після цього учасники ринку почали коригувати прогнози щодо можливого підвищення процентної ставки Федеральною резервною системою на засіданні 15–16 вересня.
Державний борг залишається додатковим джерелом тиску
Паралельно інвестори оцінюють ризики, пов’язані зі стрімким зростанням державних запозичень. У серпні державний борг США перевищив рекордні 40 трильйонів доларів, що посилило занепокоєння щодо стійкості американських фінансів.
Схожі проблеми спостерігаються в Японії, Великій Британії та Франції. Зокрема, дохідність 10-річних французьких облігацій у вівторок піднялася до найвищого рівня з 2008 року.
Розпродаж на ринку посилився лише через кілька тижнів після того, як Міністерство фінансів США оголосило про збільшення обсягів викупу облігацій. Цей крок мав стримати зростання дохідності, однак не усунув фундаментальних побоювань інвесторів.
На тлі ринкових потрясінь цього тижня в Ешвіллі, штат Північна Кароліна, зустрічаються міністри фінансів і керівники центральних банків країн Групи двадцяти.
Негативні настрої поширилися і на фондовий ринок. Уранці у вівторок індекс S&P 500 знизився на 0,6%, а Nasdaq Composite – на 1%. Отже, ескалація конфлікту на Близькому Сході, дорожча нафта та високий рівень державного боргу одночасно посилюють тиск на облігації й акції.
Читайте також:
- Європейські та світові ринки входять в осінь під тиском дорогого газу, низьких запасів, зростання дохідностей облігацій і геополітичної напруженості.
- Світові ринки облігацій зазнали розпродажу: прибутковість 10-річних держоблігацій США перевищила 4,75% на тлі війни, подорожчання нафти та інфляційних ризиків.
- Іран готовий відновити домовленості зі США, якщо Вашингтон виконає червневий меморандум. На тлі нових ударів Тегеран блокує Ормузьку протоку, а ціни на нафту зростають.

Дохідність державних облігацій найбільших економік світу зросла до багаторічних максимумів через заяву голови Федеральної резервної системи Кевіна Ворша про боротьбу з інфляцією та загострення на Близькому Сході. Це змушує інвесторів вимагати вищої компенсації за ризики та вже призвело до падіння глобального індексу бондів на 0,9% від початку року. Повний текст новини
Державні облігації залишаються одним із ключових інструментів для українців, які хочуть отримувати дохід у гривні або валюті. На початку вересня 2026 року дохідність гривневих ОВДП залежно від строку та конкретного випуску сягає понад 16% річних. Повний текст новини
 Go to 24tv.ua
Рекордний обсяг коштів не поспішає повертатися на фондовий ринок — його дедалі частіше утримують як резерв або майбутнє фінансування ШІ.
Активи фондів грошового ринку у світі в першому кварталі сягнули рекордних 13,5 трлн доларів. Зростання триває вже понад чотири роки, хоча на такій фазі циклу відсоткових ставок інвестори зазвичай починали виводити кошти з цих інструментів.
Як стало відомо з Reuters
Фонди грошового ринку, що вкладають гроші в короткострокові надійні боргові папери, зокрема казначейські векселі США, стрімко зростають із середини 2022 року. Від грудня 2022-го активи таких фондів у США збільшилися приблизно на 58–65%. У глобальному масштабі на них уже припадає 15% активів усіх регульованих відкритих інвестиційних фондів.
Спочатку головним чинником припливу коштів було різке підвищення ставок Федеральною резервною системою США у період із березня 2022 року до липня 2023-го. Центральний банк намагався стримати післяпандемічну інфляцію, піднявши базову ставку до найвищих рівнів за десятиліття. Це зробило короткострокові інструменти особливо привабливими.
На тому етапі основну частину нового капіталу забезпечували роздрібні інвестори. Заощаджувачі переводили гроші з традиційних банківських депозитів до фондів грошового ринку, де могли отримати вищу дохідність.
Досвід циклу підвищення ставок у 2018–2019 роках вказував, що після початку зниження ставок ці потоки мають розвернутися. Тоді фонди грошового ринку зіткнулися з помітним відпливом активів. Проте цього разу прогноз не справдився: попри скорочення ставок Федеральною резервною системою з 2024 року, обсяг активів у фондах продовжив зростати.
Чому зниження ставок не зупинило приплив коштів
На початковому етапі стійкість пояснювалася будовою портфелів фондів грошового ринку. Зазвичай вони використовують стратегію розподілу вкладень між паперами з різними строками погашення. Завдяки цьому прибутковість таких портфелів знижується повільніше, ніж ринкові ставки.
Однак протягом останніх двох років причини змінилися. Значні надходження дедалі більше відображають не лише пошук дохідності, а й зміну інвестиційної поведінки та джерел корпоративної ліквідності.
Безпека, ліквідність і розвиток штучного інтелекту
Із середини 2023 року дедалі активніше вкладалися інституційні інвестори, які шукали захисту від можливої нестабільності на фондовому ринку та в сегменті довгострокових облігацій. Торговельні конфлікти, війни та загальна макроекономічна невизначеність підсилили попит на інструменти, що поєднують безпеку, ліквідність і передбачуваність операцій.
Відтак дохідність уже не є єдиною або головною причиною зберігати кошти у фондах грошового ринку. Для багатьох учасників ринку вони стали стратегічною захисною частиною грошових портфелів.
Припливи тепер формуються як із роздрібних, так і з інституційних коштів. Окремим важливим чинником стали корпоративні гроші, залучені внаслідок безпрецедентного циклу фінансування проєктів у сфері штучного інтелекту.
Упродовж 2025 року технологічні корпорації, зокрема Амазон, Алфабет, Мета, Майкрософт і Оракл, залучили понад 121 млрд доларів нового боргу. Це більш ніж у чотири рази перевищило середній річний обсяг таких запозичень за попередні п’ять років.
Тенденція продовжилася і в 2026 році. СпейсІкс, Алфабет і СК Гайнікс разом залучили на ринках акціонерного капіталу майже 200 млрд доларів.
Значна частина цих ресурсів не витрачається одразу. Компанії готуються фінансувати масштабні капітальні програми: будівництво центрів обробки даних, забезпечення постачання мікрочипів і розширення обчислювальних потужностей. Поки кошти очікують на використання, вони накопичуються у високоліквідних інструментах.
Прискорення інвестицій у штучний інтелект, імовірно, змусить компанії й надалі залучати капітал через борговий ринок та випуск акцій. Кожен новий раунд фінансування створює додатковий обсяг грошей, який тимчасово потребує надійного розміщення. Фонди грошового ринку мають усі умови, щоб отримувати частину цієї ліквідності.
Чому 13,5 трлн доларів не варто вважати просто “грошима на узбіччі”
Те, що почалося у 2022 році як пошук вищої дохідності, перетворилося на довгострокову модель управління коштами. Інвестори та корпорації використовують фонди грошового ринку в умовах, де одночасно існують невизначеність, нові можливості та рекордні обсяги залучення капіталу.
Якби нинішнє зростання пояснювалося лише рівнем ставок, фонди грошового ринку можна було б розглядати переважно як тимчасове сховище коштів перед їхнім переходом до інших класів активів після пом’якшення монетарної політики.
Проте дедалі більша частина цих грошей має стратегічне призначення: вона використовується як резерв безпеки або готується до фінансування інфраструктурних проєктів. Тому такі активи не слід автоматично сприймати як капітал, що незабаром піде на фондовий ринок чи в інші ризикові інвестиції.
Для глобального пулу обсягом 13,5 трлн доларів, із яких майже 8 трлн доларів припадає на США, ця відмінність має суттєве значення. Авторка матеріалу Дебора Каннінгем є директоркою з інвестицій у підрозділі глобальних ринків ліквідності компанії Федерейтед Гермес.
Інші новини, які можуть вас зацікавити:
- Американські акційні фонди за тиждень до 22 липня 2026 року зафіксували другий поспіль відтік 7,34 млрд доларів; інвестори очікують звітів Microsoft, Amazon і Meta, а зростання цін на нафту тисне на настрої.
- Стартап Blue Voice залучив 6 мільйонів доларів на розвиток ШІ-помічника для поліцейських, який швидко знаходить закони, правила та службові інструкції.
- Світові ринки облігацій зазнали розпродажу: прибутковість 10-річних держоблігацій США перевищила 4,75% на тлі війни, подорожчання нафти та інфляційних ризиків.
 Go to mezha.net

Дохідність глобальних державних облігацій піднялася до найвищого рівня майже за два десятиліття на тлі стрибка цін на нафту та очікувань подальшого підвищення відсоткових ставок центральними банками. Показник глобального боргового індексу Bloomberg зріс до 3,72%, що є максимумом із літа 2008 року та сигналізує про тривалий період дорогих кредитів у світі. Повний текст новини
 Go to 24tv.ua

Дипломатична напруга затьмарила економічний порядок денний ще до початку ключових дискусій. Європейські делегації відповіли демонстративним протестом проти Москви.
Особиста участь міністра фінансів Росії Антона Сілуанова у зустрічі провідних економічних посадовців країн Групи двадцяти (G20) спричинила протест європейських представників. Російський міністр прибув у понеділок до американського Ешвілла на запрошення адміністрації Дональда Трампа, хоча Вашингтон заздалегідь публічно не оголошував про його візит.
Як повідомляє The New York Times.
Міністри фінансів і керівники центральних банків зібралися в гірському місті штату Північна Кароліна. Зустріч планували присвятити глобальному економічному зростанню, інфляції, державним боргам, ланцюгам постачання та новим обмеженням проти Ірану. Однак на початку переговорів основна увага була прикута до присутності Сілуанова.
Це перший випадок від початку повномасштабного вторгнення Росії в Україну у 2022 році, коли він особисто долучився до заходу такого рівня. Європейські учасники розцінили його приїзд як крок, що послаблює міжнародну ізоляцію Москви через війну.
Європейські представники виступили проти Сілуанова
Віцеканцлер і міністр фінансів Німеччини Ларс Клінгбайль заявив журналістам, що під час ранкового засідання розкритикував російського міністра через вторгнення в Україну. Він закликав Москву припинити війну та підтвердив подальшу підтримку Києва.
Прийом російського міністра фінансів тут надсилає сигнал, який я вважаю тривожним. Я хотів би побачити чітку позицію американської сторони, що його не прийматимуть як звичайного гостя.
– Ларс Клінгбайль
Представники України особисто на саміті не були присутні. Міністр фінансів України Сергій Марченко мав у понеділок долучитися через відеозв’язок до зустрічі міністрів фінансів Групи семи (G7). Переговори під керівництвом Франції, яка цього року головує у G7, запланували на полях ширшого заходу G20.
Європейські делегації також вимагали не допускати Сілуанова до традиційного спільного фотографування. За словами Клінгбайля, вони були готові бойкотувати церемонію, якби російський міністр з’явився в кадрі. Спільне фото зрештою зробили за участю європейців, але без представника Росії.
Посадовці США не анонсували приїзд Сілуанова. Представники Білого дому також не уточнили, чи отримував російський міністр офіційне запрошення.
Візит перед зустріччю в Киргизстані
Поява Сілуанова в Ешвіллі відбулася напередодні саміту в Киргизстані. До нього мали приєднатися президент Росії Володимир Путін, голова КНР Сі Цзіньпін і президент Ірану Масуд Пезешкіан.
На переговори G20 також прибули міністр фінансів Китаю та очільник китайського центрального банку. Китайські посадовці традиційно беруть участь у таких економічних зустрічах.
Відсутність Південної Африки спричинила нові суперечки
Європейські представники висловили невдоволення не лише через участь Росії, а й через відсутність Південної Африки. Міністерство фінансів США не запросило до Ешвілла представників цієї держави, яка давно входить до G20 та має найбільшу економіку на африканському континенті.
Минулого року Дональд Трамп пропустив саміт G20 у Південній Африці, а згодом оголосив про намір усунути країну від цьогорічних зустрічей. Своє рішення він обґрунтовував неправдивими заявами про нібито масові невибіркові вбивства білих південноафриканців і захоплення їхньої землі.
Американська адміністрація водночас запросила керівників компаній зі США, зокрема представників банківської та криптовалютної галузей. Організатори пояснили це наміром розширити контакти між державним і приватним секторами.
Пропозиції залучити підприємців з інших країн G20 американська сторона відхилила. Це рішення занепокоїло частину делегацій. Клінгбайль, імовірно, залишив перше засідання з керівниками компаній, щоб поспілкуватися з журналістами.
Економічний порядок денний зустрічі G20
Вітаючи учасників, міністр фінансів США Скотт Бессент заявив про намір Вашингтона повернути G20 до її початкового завдання – прискорення світового економічного зростання. На його думку, держави мають разом усувати глобальні дисбаланси, які шкодять багатьом економікам.
Стійка глобальна економіка не може спиратися на дії за принципом “розори сусіда”, які придушують чесну ринкову конкуренцію.
– Скотт Бессент
Під час зустрічі учасники планували розглянути зміцнення світових ланцюгів постачання сировини, включно з критично важливими мінералами.
Окрему увагу мали приділити можливостям для збільшення міжнародних інвестицій.
Ще одним напрямом переговорів стало скорочення або реструктуризація державних боргів.
Обговорення відбуваються на тлі прогнозу Міжнародного валютного фонду щодо уповільнення глобального економічного зростання та прискорення інфляції цього року. Удари США по Ірану в лютому порушили постачання нафти та спричинили подорожчання енергоносіїв, погіршивши перспективи світової економіки, яка вже зазнала наслідків воєн і пандемії.
Державний борг США і ситуація на фінансових ринках
Переговори розпочалися після того, як валовий державний борг Сполучених Штатів перевищив 40 трильйонів доларів. Це посилило занепокоєння власників облігацій та побоювання щодо подальшого зростання вартості запозичень.
Посилення фіскального тиску, про що свідчить зростання дохідності облігацій, і зупинка процесу зниження інфляції є джерелами занепокоєння як для ринків, так і для політиків.
– Крісталіна Георгієва
Особливо виразно ці ризики проявилися у США. Протягом останніх тижнів Бессент ініціював несподівані втручання у світові валютні ринки та американський ринок облігацій, намагаючись стримати подорожчання кредитів.
Вжиті заходи поки дали помірний результат. Вони також спричинили заперечення Європейського Союзу, оскільки частина рішень американського міністра негативно вплинула на європейську валюту.
Вашингтон посилює економічний тиск на Іран
Серед ключових тем зустрічі залишається американсько-ізраїльська війна з Іраном. Конфлікт спричинив підвищення цін на енергоносії, перебої у ланцюгах постачання та сповільнення економічного зростання.
Вашингтону складно сформувати спільну позицію G20 через невизначеність навколо торговельної політики Дональда Трампа, запроваджених ним високих імпортних мит і наслідків війни.
Адміністрація США закликала союзників долучитися до ініціативи “Операція економічного вигнання”. Вона передбачає посилення тиску на економіку Ірану та спробу врегулювати конфлікт за допомогою санкцій.
Минулого тижня Бессент попередив, що країни, які не припинять економічних зв’язків із Тегераном, також можуть потрапити під американські обмеження. Представник Міністерства фінансів США перед початком переговорів назвав іранське питання одним із центральних пунктів порядку денного.
Бессент дав зрозуміти, що терпіння Вашингтона щодо держав, які продовжують співпрацювати з Іраном, буде обмеженим. Водночас він висловив сподівання, що партнери виконають вимоги адміністрації Трампа й допоможуть уникнути ширшої глобальної економічної війни.
Навіщо мені підривати світову фінансову систему?
– Скотт Бессент
Частині журналістів відмовили в акредитації
Окрему суперечку спричинило рішення Міністерства фінансів США не акредитувати частину американських і міжнародних журналістів. Відмови отримали деякі репортери газети “Нью-Йорк таймс”.
Без акредитації також залишилися окремі журналісти газети “Волл-стріт джорнал”.
На зустріч не допустили й кореспондентів агентства “Блумберг ньюз” із кількох країн.
Міністерство фінансів Німеччини звернулося до американського відомства після початкової відмови журналістам “Нью-Йорк таймс” і “Блумберг”, які працюють у Німеччині та планували летіти до Ешвілла разом із Клінгбайлем.
Після втручання німецької сторони керівник берлінського бюро “Нью-Йорк таймс” отримав акредитацію. Кореспондентові “Блумберг” дозвіл так і не надали.
Дипломатичний посадовець, який говорив анонімно відповідно до практики своєї країни, заявив, що Німеччина вважає відмову міжнародному агентству “Блумберг” безпрецедентною та неприйнятною.
Подальші переговори в Ешвіллі мають охопити глобальне зростання, боргові проблеми, постачання стратегічної сировини та економічний тиск на Іран. Водночас початок зустрічі G20 уже позначився гострими розбіжностями через присутність Антона Сілуанова, усунення Південної Африки та обмеження роботи преси.
Схожі новини для вас:
Європейські представники відмовилися від спільного фото з російським міністром фінансів Антоном Сілуановим на зустрічі G20 у США, продемонструвавши незгоду з поверненням Москви до дипломатичного формату.
Прем’єр Польщі Дональд Туск заявив, що Росія готується до ескалації напруженості, а найближчі сім-вісім місяців будуть вирішальними для безпеки регіону.
Зеленський закликав Білорусь демонтувати ретранслятори, що допомагають РФ завдавати удари дронами по Україні, і попередив про можливі наслідки та зростання постачань пального.
The post Запрошення міністра фінансів РФ на зустріч G20 у США викликало обурення європейців first appeared on Межа. Новини України..
Особиста участь міністра фінансів Росії Антона Сілуанова у зустрічі провідних економічних посадовців країн Групи двадцяти (G20) спричинила протест європейських представників. Російський міністр прибув у понеділок до американського Ешвілла на запрошення адміністрації Дональда Трампа, хоча Вашингтон заздалегідь публічно не оголошував про його візит.
Як повідомляє The New York Times.
Міністри фінансів і керівники центральних банків зібралися в гірському місті штату Північна Кароліна. Зустріч планували присвятити глобальному економічному зростанню, інфляції, державним боргам, ланцюгам постачання та новим обмеженням проти Ірану. Однак на початку переговорів основна увага була прикута до присутності Сілуанова.
Це перший випадок від початку повномасштабного вторгнення Росії в Україну у 2022 році, коли він особисто долучився до заходу такого рівня. Європейські учасники розцінили його приїзд як крок, що послаблює міжнародну ізоляцію Москви через війну.
Європейські представники виступили проти Сілуанова
Віцеканцлер і міністр фінансів Німеччини Ларс Клінгбайль заявив журналістам, що під час ранкового засідання розкритикував російського міністра через вторгнення в Україну. Він закликав Москву припинити війну та підтвердив подальшу підтримку Києва.
Прийом російського міністра фінансів тут надсилає сигнал, який я вважаю тривожним. Я хотів би побачити чітку позицію американської сторони, що його не прийматимуть як звичайного гостя.
– Ларс Клінгбайль
Представники України особисто на саміті не були присутні. Міністр фінансів України Сергій Марченко мав у понеділок долучитися через відеозв’язок до зустрічі міністрів фінансів Групи семи (G7). Переговори під керівництвом Франції, яка цього року головує у G7, запланували на полях ширшого заходу G20.
Європейські делегації також вимагали не допускати Сілуанова до традиційного спільного фотографування. За словами Клінгбайля, вони були готові бойкотувати церемонію, якби російський міністр з’явився в кадрі. Спільне фото зрештою зробили за участю європейців, але без представника Росії.
Посадовці США не анонсували приїзд Сілуанова. Представники Білого дому також не уточнили, чи отримував російський міністр офіційне запрошення.
Візит перед зустріччю в Киргизстані
Поява Сілуанова в Ешвіллі відбулася напередодні саміту в Киргизстані. До нього мали приєднатися президент Росії Володимир Путін, голова КНР Сі Цзіньпін і президент Ірану Масуд Пезешкіан.
На переговори G20 також прибули міністр фінансів Китаю та очільник китайського центрального банку. Китайські посадовці традиційно беруть участь у таких економічних зустрічах.
Відсутність Південної Африки спричинила нові суперечки
Європейські представники висловили невдоволення не лише через участь Росії, а й через відсутність Південної Африки. Міністерство фінансів США не запросило до Ешвілла представників цієї держави, яка давно входить до G20 та має найбільшу економіку на африканському континенті.
Минулого року Дональд Трамп пропустив саміт G20 у Південній Африці, а згодом оголосив про намір усунути країну від цьогорічних зустрічей. Своє рішення він обґрунтовував неправдивими заявами про нібито масові невибіркові вбивства білих південноафриканців і захоплення їхньої землі.
Американська адміністрація водночас запросила керівників компаній зі США, зокрема представників банківської та криптовалютної галузей. Організатори пояснили це наміром розширити контакти між державним і приватним секторами.
Пропозиції залучити підприємців з інших країн G20 американська сторона відхилила. Це рішення занепокоїло частину делегацій. Клінгбайль, імовірно, залишив перше засідання з керівниками компаній, щоб поспілкуватися з журналістами.
Економічний порядок денний зустрічі G20
Вітаючи учасників, міністр фінансів США Скотт Бессент заявив про намір Вашингтона повернути G20 до її початкового завдання – прискорення світового економічного зростання. На його думку, держави мають разом усувати глобальні дисбаланси, які шкодять багатьом економікам.
Стійка глобальна економіка не може спиратися на дії за принципом “розори сусіда”, які придушують чесну ринкову конкуренцію.
– Скотт Бессент
Під час зустрічі учасники планували розглянути зміцнення світових ланцюгів постачання сировини, включно з критично важливими мінералами.
Окрему увагу мали приділити можливостям для збільшення міжнародних інвестицій.
Ще одним напрямом переговорів стало скорочення або реструктуризація державних боргів.
Обговорення відбуваються на тлі прогнозу Міжнародного валютного фонду щодо уповільнення глобального економічного зростання та прискорення інфляції цього року. Удари США по Ірану в лютому порушили постачання нафти та спричинили подорожчання енергоносіїв, погіршивши перспективи світової економіки, яка вже зазнала наслідків воєн і пандемії.
Державний борг США і ситуація на фінансових ринках
Переговори розпочалися після того, як валовий державний борг Сполучених Штатів перевищив 40 трильйонів доларів. Це посилило занепокоєння власників облігацій та побоювання щодо подальшого зростання вартості запозичень.
Посилення фіскального тиску, про що свідчить зростання дохідності облігацій, і зупинка процесу зниження інфляції є джерелами занепокоєння як для ринків, так і для політиків.
– Крісталіна Георгієва
Особливо виразно ці ризики проявилися у США. Протягом останніх тижнів Бессент ініціював несподівані втручання у світові валютні ринки та американський ринок облігацій, намагаючись стримати подорожчання кредитів.
Вжиті заходи поки дали помірний результат. Вони також спричинили заперечення Європейського Союзу, оскільки частина рішень американського міністра негативно вплинула на європейську валюту.
Вашингтон посилює економічний тиск на Іран
Серед ключових тем зустрічі залишається американсько-ізраїльська війна з Іраном. Конфлікт спричинив підвищення цін на енергоносії, перебої у ланцюгах постачання та сповільнення економічного зростання.
Вашингтону складно сформувати спільну позицію G20 через невизначеність навколо торговельної політики Дональда Трампа, запроваджених ним високих імпортних мит і наслідків війни.
Адміністрація США закликала союзників долучитися до ініціативи “Операція економічного вигнання”. Вона передбачає посилення тиску на економіку Ірану та спробу врегулювати конфлікт за допомогою санкцій.
Минулого тижня Бессент попередив, що країни, які не припинять економічних зв’язків із Тегераном, також можуть потрапити під американські обмеження. Представник Міністерства фінансів США перед початком переговорів назвав іранське питання одним із центральних пунктів порядку денного.
Бессент дав зрозуміти, що терпіння Вашингтона щодо держав, які продовжують співпрацювати з Іраном, буде обмеженим. Водночас він висловив сподівання, що партнери виконають вимоги адміністрації Трампа й допоможуть уникнути ширшої глобальної економічної війни.
Навіщо мені підривати світову фінансову систему?
– Скотт Бессент
Частині журналістів відмовили в акредитації
Окрему суперечку спричинило рішення Міністерства фінансів США не акредитувати частину американських і міжнародних журналістів. Відмови отримали деякі репортери газети “Нью-Йорк таймс”.
Без акредитації також залишилися окремі журналісти газети “Волл-стріт джорнал”.
На зустріч не допустили й кореспондентів агентства “Блумберг ньюз” із кількох країн.
Міністерство фінансів Німеччини звернулося до американського відомства після початкової відмови журналістам “Нью-Йорк таймс” і “Блумберг”, які працюють у Німеччині та планували летіти до Ешвілла разом із Клінгбайлем.
Після втручання німецької сторони керівник берлінського бюро “Нью-Йорк таймс” отримав акредитацію. Кореспондентові “Блумберг” дозвіл так і не надали.
Дипломатичний посадовець, який говорив анонімно відповідно до практики своєї країни, заявив, що Німеччина вважає відмову міжнародному агентству “Блумберг” безпрецедентною та неприйнятною.
Подальші переговори в Ешвіллі мають охопити глобальне зростання, боргові проблеми, постачання стратегічної сировини та економічний тиск на Іран. Водночас початок зустрічі G20 уже позначився гострими розбіжностями через присутність Антона Сілуанова, усунення Південної Африки та обмеження роботи преси.
Схожі новини для вас:
Європейські представники відмовилися від спільного фото з російським міністром фінансів Антоном Сілуановим на зустрічі G20 у США, продемонструвавши незгоду з поверненням Москви до дипломатичного формату.
Прем’єр Польщі Дональд Туск заявив, що Росія готується до ескалації напруженості, а найближчі сім-вісім місяців будуть вирішальними для безпеки регіону.
Зеленський закликав Білорусь демонтувати ретранслятори, що допомагають РФ завдавати удари дронами по Україні, і попередив про можливі наслідки та зростання постачань пального.
The post Запрошення міністра фінансів РФ на зустріч G20 у США викликало обурення європейців first appeared on Межа. Новини України..
 Go to mezha.net
Нове військове загострення між США та Іраном підняло світові ціни на нафту Brent вище позначки 90 доларів за барель. Це посилило побоювання щодо високої інфляції та змусило провідні центральні банки світу готуватися до чергового підвищення відсоткових ставок. Повний текст новини
 Go to 24tv.ua
Геополітична напруга одночасно вдарила по акціях і підштовхнула ціни на нафту, а інвестори готуються до нових рішень ФРС.
Азійські фондові ринки 31 серпня знизилися на тлі нового загострення між США та Іраном. Одночасно дорожчала нафта, а прибутковість державних облігацій США залишалася високою після того, як інвестори підвищили оцінку ймовірності підняття базової ставки Федеральною резервною системою вже у вересні.
Як стало відомо з Reuters
Жовтневі ф’ючерси на нафту марки Брент додали 2,8% і сягнули 90,60 долара за барель. Рух цін посилився після удару американських сил по двох іранських пускових установках на острові Ларак у неділю. У відповідь Іран атакував американські підрозділи, розміщені в Йорданії, повідомив телеканал Фокс Ньюз.
Дональд Трамп заявив, що острів Харг, де розташований головний нафтовий термінал Ірану, “знищується вщент”. Водночас військові не підтвердили цю інформацію.
Ризик нового прискорення інфляції посилив напруження на борговому ринку. Голова Федеральної резервної системи Кевін Ворш 28 серпня наголосив, що центробанку ще потрібно працювати над стримуванням зростання цін.
Після його заяви учасники ринку оцінили ймовірність підвищення американської ставки у вересні в 57%. Це спричинило різке зростання прибутковості короткострокових казначейських облігацій США та вирівнювання кривої дохідності.
Ми й надалі очікуємо, що підвищення ставки відбудеться не раніше грудня, хоча погоджуємося, що вересневе засідання може завершитися таким рішенням. Незалежно від точного часу підвищення, виступ Ворша засвідчив, що голова Федеральної резервної системи готовіший перетворювати занепокоєння інфляцією на жорсткішу монетарну політику.
– Майкл Феролі, головний економіст США в Джей Пі Морган
Важливими для рішення у вересні стануть дані щодо зайнятості у США за серпень, які оприлюднять у п’ятницю, а також показники споживчої інфляції, заплановані на 11 вересня.
Аналітики прогнозують збільшення кількості робочих місць на 58 тисяч після неочікуваного липневого скорочення на 23 тисячі. Рівень безробіття, за очікуваннями, залишиться на позначці 4,1%. Імовірність вересневого посилення монетарної політики могла б істотно зменшитися лише за значно слабших даних.
Інфляційний тиск також може спонукати центральний банк Нової Зеландії вдруге поспіль підвищити ставку на засіданні в середу. Водночас Банк Канади, за прогнозами, збереже чинний рівень ставки, зважаючи на ризики для економіки через торговельне протистояння зі США.
Азійські індекси та ринки Європи знизилися
Поєднання високої прибутковості облігацій і геополітичної напруги спричинило падіння японського індексу Ніккей на 1,6%. Південнокорейські акції втратили 2,2%, а широкий індекс акцій Азійсько-Тихоокеанського регіону без урахування Японії знизився на 1,2%.
Китайські акції найбільших компаній подешевшали на 0,7%. Офіційний індекс ділової активності у промисловості Китаю зріс із 49,2 пункту в липні до 49,8 пункту в серпні, однак залишився нижче рівня 50 пунктів, що свідчить про слабку виробничу активність.
Ф’ючерси на індекс ЄвроСтокс 50 втратили 0,5%, на німецький індекс DAX – 0,4%. На Волл-стріт ф’ючерси на індекс S&P 500 знизилися на 0,4%, а на Насдак – на 0,5%.
Долар утримується вище 160 єн
Інфляція та процентні ставки стануть головними темами зустрічі міністрів фінансів і керівників центральних банків країн Групи двадцяти, яка відбудеться в Північній Кароліні 31 серпня та 1 вересня.
Міністр фінансів США Скотт Бессент заявив, що планує зустрітися з керівником Банку Японії. Ринки припускають, що японський центробанк також може підвищити ставку у вересні.
Аналітики вважають, що для підтримки єни необхідна серія підвищень ставок. У п’ятницю японська валюта знову опустилася нижче позначки 160 єн за долар.
Коментуючи рух єни, Бессент назвав його достатньо контрольованим. Це свідчить, що послаблення валюти не вважають настільки хаотичним, аби виникла потреба у повторній спільній валютній інтервенції Японії та США.
Долар знизився на 0,1% – до 159,78 єни, але залишався помітно нижче липневого максимуму в 163,99 єни. Японські облігації продовжили реагувати на п’ятничний розпродаж казначейських паперів США: прибутковість десятирічних держоблігацій Японії знову досягла найвищого рівня з 1996 року.
Прибутковість дворічних казначейських облігацій США трималася на рівні 4,34% після стрибка майже на 12 базисних пунктів у п’ятницю. Прибутковість 30-річних паперів була стриманішою – 5,2080%, оскільки інвестори позитивно сприйняли акцент Ворша на боротьбі з інфляцією.
Євро незначно зміцнився до 1,1590 долара після падіння на 0,6% у п’ятницю. Дані щодо інфляції в Європейському Союзі, які оприлюднять цього тижня, можуть закріпити очікування ринку щодо ще одного підвищення ставки Європейським центральним банком 10 вересня.
На товарних ринках американська нафта подорожчала на 2,5% – до 85,50 долара за барель. Золото втратило 1% і торгувалося біля 4405 доларів за унцію, продовживши падіння після зниження на 3,2% у п’ятницю через різке зростання прибутковості облігацій.
Вас можуть зацікавити такі матеріали:
- Азійські фондові ринки торгувалися майже без змін перед звітом Nvidia. Нафта дешевшала, облігації дорожчали, а інвестори оцінювали перспективи витрат на штучний інтелект.
- Світові ринки балансували між тиском високої прибутковості американських облігацій, інфляційними ризиками та оптимізмом навколо штучного інтелекту й сильних корпоративних звітів.
- Скотт Бессент втрачає довіру інвесторів: прибутковість держоблігацій США наближається до 5%, а бюджетний дефіцит і політичний тиск посилюють ризики для економіки.
 Go to mezha.net
Вашингтон втрутився у валютний ринок, але єна знову слабшає, змушуючи інвесторів оцінювати ризик нової глобальної фінансової кризи.
Міністр фінансів США Скотт Бессент заявив, що безладні коливання японської єни можуть спричинити примусове закриття ринкових позицій, дестабілізувати світові фінансові ринки та зрештою підвищити вартість запозичень для американських домогосподарств і бізнесу.
Як повідомляє Reuters
Про це Бессент написав у листі від 27 серпня, який наступного дня опублікував у соцмережі X. Лист став відповіддю на вимогу сенаторки-демократки Елізабет Воррен пояснити спільну валютну інтервенцію Вашингтона і Токіо, проведену в липні.
Заява пролунала на тлі нового послаблення єни до долара, хоча ринки очікують, що Банк Японії може найближчим часом підвищити процентні ставки.
Спільна інтервенція США та Японії
31 липня США та Японія провели рідкісну спільну інтервенцію з купівлі єни. Цей крок мав стримати розпродаж японської валюти та державних облігацій Японії, щоб напруження не поширилося на міжнародні ринки.
Минулого місяця єна досягла приблизно 40-річного мінімуму – майже 164 єни за долар. Після інтервенції японська валюта зміцнилася до 155,20 єни за долар, однак згодом знову ослабла й наблизилася до позначки 160.
У п’ятницю курс ненадовго перевищив рівень 160 єн за долар, який учасники ринку вважають порогом, після якого ймовірність нової інтервенції зростає. На динаміку вплинули заяви голови Федеральної резервної системи Кевіна Ворша, що відновили очікування швидкого підвищення ставок у США.
У листі Бессент пояснив, що Міністерство фінансів США здійснило операцію, обмінявши валютні активи Фонду валютної стабілізації на єни.
Той самий принцип застосували в Аргентині, де Міністерство фінансів використало Фонд валютної стабілізації, щоб підтримати країну в період гострої короткострокової нестачі ліквідності та не допустити переростання проблеми в ширшу регіональну кризу.
– Скотт Бессент
Фонд валютної стабілізації та ризики для ринків
Фонд валютної стабілізації є резервом Міністерства фінансів США для екстрених заходів на валютних і внутрішніх фінансових ринках. Бессент наголосив, що участь Вашингтона в підтримці єни була спрямована на недопущення масштабнішої фінансової нестабільності.
Найкраще врегульована криза – це та, якої ніколи не сталося.
– Скотт Бессент
Торік Міністерство фінансів США вже залучало Фонд валютної стабілізації для підтримки ринку аргентинського песо. Тоді також було відкрито валютну своп-лінію на 20 мільярдів доларів для стабілізації національної валюти Аргентини.
На думку Бессента, різкі рухи єни можуть швидко вийти за межі японського ринку, посилити напругу в глобальній фінансовій системі та позначитися на вартості кредитів у США.
Вас можуть зацікавити такі матеріали:
- Міністр фінансів США Скотт Бессент на зустрічі G20 в Ешвіллі просуватиме санкції проти Ірану, скорочення торговельних дисбалансів і глобальне економічне зростання, водночас відповідаючи на занепокоєння щодо боргу США.
- Європейські центральні банкіри занепокоїлися непередбачуваними діями США після валютної інтервенції з єною та планів збільшити викуп довгострокових облігацій.
- Скотт Бессент втрачає довіру інвесторів: прибутковість держоблігацій США наближається до 5%, а бюджетний дефіцит і політичний тиск посилюють ризики для економіки.
За одним столом зберуться країни, які потерпають від американських рішень, але Вашингтон вимагатиме від них нових поступок.
Міністр фінансів США Скотт Бессент цього тижня постане перед серйозним випробуванням економічної дипломатії на зустрічі Групи двадцяти в Ешвіллі, штат Північна Кароліна. Він намагатиметься переконати представників найбільших економік світу скоротити глобальні торговельні дисбаланси, прискорити економічне зростання та розірвати ділові зв’язки з Іраном.
Як зазначає Reuters
Водночас Бессенту доведеться відповідати на занепокоєння партнерів через стрімке зростання державного боргу США та прибутковості американських облігацій. У понеділок і вівторок в Ешвіллі зберуться міністри фінансів і керівники центральних банків країн Групи двадцяти.
Минулого року Сполучені Штати не брали участі в процесі Групи двадцяти під головуванням Південної Африки. Тепер адміністрація Дональда Трампа прагне переорієнтувати роботу об’єднання відповідно до власного бачення економічної політики.
Іран, мита та тиск на учасників Групи двадцяти
Зустріч відбудеться на тлі невизначеності щодо наступних тарифних рішень Вашингтона, торговельного конфлікту США з Канадою та високих цін на енергоносії й сировину через війну з Іраном.
Неврегульований конфлікт призвів до закриття Ормузької протоки, що послаблює темпи зростання майже в усіх країнах Групи двадцяти. Бессент попереджав: держави, які продовжать купувати іранську нафту або сприятимуть іншим операціям із Тегераном, можуть потрапити під вторинні санкції США.
28 серпня США запровадили обмеження проти банку, що базується в Єгипті, через його зв’язки з Іраном через філії в Об’єднаних Арабських Еміратах.
Поєднання цих чинників може посилити розбіжності в Групі двадцяти, до якої входять, зокрема, Китай і Росія. Учасникам форуму й без того складно домовлятися про спільні кроки, а геополітичні суперечності, включно з війною в Україні, часто залишаються поза межами колективних рішень.
Міністр Бессент прагнутиме винести Іран на перший план і говоритиме про посилення санкцій проти Ірану, тоді як чимало країн за столом Групи двадцяти захочуть обговорювати будь-що інше. Вони говоритимуть про мита.
– Джош Ліпскі
У лютому Верховний суд скасував масштабні глобальні мита Дональда Трампа, запроваджені на підставі закону про надзвичайні ситуації. Після цього адміністрація почала відновлювати тарифні заходи, спираючись на інші юридичні механізми.
У липні всі країни Групи двадцяти та Європейський Союз увійшли до переліку 60 економік, щодо яких США запровадили мита на рівні 10% або 12,5%. Вашингтон пояснив це недостатнім контролем за дотриманням заборон на примусову працю. Ще 16 найбільших торговельних партнерів США, понад половина з яких є членами Групи двадцяти, можуть зіткнутися з новими тарифами через розслідування щодо надмірних промислових потужностей.
Скорочення торговельних дисбалансів
Мита є ключовою складовою політики адміністрації Трампа щодо зменшення світових торговельних дисбалансів. Представник Міністерства фінансів США заявив, що Вашингтон вважає їх наслідком викривленої державної економічної політики, яка перешкоджає чесній конкуренції. Ця тема має стати однією з головних на зустрічі в Ешвіллі.
Європейські посадовці планують обговорити стрімке зростання китайського експорту, яке створює загрози для промисловості Європи, зокрема автомобільного сектору.
Через хронічно слабкий внутрішній попит Китай посилив ставку на експорт електромобілів, напівпровідників та інших товарів. У липні обсяг китайського експорту зріс на 23,9% у річному вимірі. Високі мита США та повна заборона на китайські автомобілі спрямували значну частину цих товарів до Європи, де дедалі гучніше лунають вимоги посилити обмеження на імпорт із Китаю.
Китай не демонструє готовності дослухатися до тривалих закликів скоротити промислові субсидії та переорієнтувати економіку з експорту на внутрішнє споживання. За оцінкою Міжнародного валютного фонду, китайський юань недооцінений на 21%.
Економісти водночас вказують, що США мало уваги приділяють іншій стороні проблеми – істотному зменшенню бюджетного дефіциту, яке могло б послабити попит на імпорт. 19 серпня загальний державний борг США перевищив 40 трильйонів доларів, подвоївшись із 2017 року за два президентські терміни Трампа та каденцію Джо Байдена між ними.
Борговий ринок і недовіра партнерів
Цього місяця прибутковість 30-річних державних облігацій США досягла найвищого рівня за 19 років. Ринки відреагували на заяву Бессента про подвоєння обсягу запланованих викупів довгострокових казначейських облігацій – до 4 мільярдів доларів за одну операцію. Після цього прибутковість тимчасово знизилася.
Таке рішення розкритикував колишній наставник Бессента на Волл-стріт Стенлі Дракенміллер. Центральні банкіри також висловлюють побоювання, що Міністерство фінансів США може вдатися до активнішого втручання в ринок, який традиційно функціонує за принципом регулярного та передбачуваного розміщення боргових зобов’язань.
Представник американського Міністерства фінансів заявив, що прибутковість довгострокових облігацій перевищила рівень, який у відомстві вважають справедливим. За його словами, міністерство має намір домагатися її зниження.
Дії Бессента на фінансових ринках не обмежилися облігаціями. 1 серпня США спільно з Японією провели валютну інтервенцію для підтримки єни, а в жовтні 2025 року Вашингтон купував аргентинські песо.
Міністри Групи двадцяти не повірять заспокійливим словам. Крім того, їхні економіки потерпають від війни Трампа з Іраном, якої їхні країни не підтримують. Жодна американська дипломатія не здатна змінити ці реалії.
– Марк Собел
США також хочуть зосередити дискусію Групи двадцяти на глобальному зростанні. Американська сторона пов’язує його з дерегуляцією, нарощуванням виробництва енергії та інноваціями приватного сектору.
Вашингтон намагається повернути форум до його початкової ролі. Південна Африка торік наполягала на спільній роботі над кліматичною кризою, а Бразилія у 2024 році просувала пропозиції щодо підвищення податків для заможних людей.
Група двадцяти почала працювати на рівні глав держав і урядів під час світової фінансової кризи 2008 року, коли країни шукали способи подолати найглибшу рецесію з 1930-х років. Останнім великим спільним рішенням стала реакція на кризу COVID-19 у 2020 році: тоді учасники домовилися спрямувати додаткові 5 трильйонів доларів у світову економіку для протидії втратам робочих місць і доходів.
Вас можуть зацікавити такі матеріали:
Кевін Ворш хоче змінити комунікацію ФРС із фінансовими ринками, однак активність міністра фінансів Скотта Бессента може спотворити сигнали ринку облігацій.
Іран визнає значні економічні втрати через війну зі США: торгівля скоротилася на 35%, інфляція сягнула 66%, а суперечки щодо Ормузької протоки тривають.
Канцлер ФРН Фрідріх Мерц закликав розпочати політичний валютний діалог з Китаєм через недооцінений юань і торговельні дисбаланси, виступаючи на відкритті Школи управління Аденауера.
The post Бессент спробує переконати G20 посилити тиск на Іран і скоротити торговельні дисбаланси first appeared on Межа. Новини України..
Міністр фінансів США Скотт Бессент цього тижня постане перед серйозним випробуванням економічної дипломатії на зустрічі Групи двадцяти в Ешвіллі, штат Північна Кароліна. Він намагатиметься переконати представників найбільших економік світу скоротити глобальні торговельні дисбаланси, прискорити економічне зростання та розірвати ділові зв’язки з Іраном.
Як зазначає Reuters
Водночас Бессенту доведеться відповідати на занепокоєння партнерів через стрімке зростання державного боргу США та прибутковості американських облігацій. У понеділок і вівторок в Ешвіллі зберуться міністри фінансів і керівники центральних банків країн Групи двадцяти.
Минулого року Сполучені Штати не брали участі в процесі Групи двадцяти під головуванням Південної Африки. Тепер адміністрація Дональда Трампа прагне переорієнтувати роботу об’єднання відповідно до власного бачення економічної політики.
Іран, мита та тиск на учасників Групи двадцяти
Зустріч відбудеться на тлі невизначеності щодо наступних тарифних рішень Вашингтона, торговельного конфлікту США з Канадою та високих цін на енергоносії й сировину через війну з Іраном.
Неврегульований конфлікт призвів до закриття Ормузької протоки, що послаблює темпи зростання майже в усіх країнах Групи двадцяти. Бессент попереджав: держави, які продовжать купувати іранську нафту або сприятимуть іншим операціям із Тегераном, можуть потрапити під вторинні санкції США.
28 серпня США запровадили обмеження проти банку, що базується в Єгипті, через його зв’язки з Іраном через філії в Об’єднаних Арабських Еміратах.
Поєднання цих чинників може посилити розбіжності в Групі двадцяти, до якої входять, зокрема, Китай і Росія. Учасникам форуму й без того складно домовлятися про спільні кроки, а геополітичні суперечності, включно з війною в Україні, часто залишаються поза межами колективних рішень.
Міністр Бессент прагнутиме винести Іран на перший план і говоритиме про посилення санкцій проти Ірану, тоді як чимало країн за столом Групи двадцяти захочуть обговорювати будь-що інше. Вони говоритимуть про мита.
– Джош Ліпскі
У лютому Верховний суд скасував масштабні глобальні мита Дональда Трампа, запроваджені на підставі закону про надзвичайні ситуації. Після цього адміністрація почала відновлювати тарифні заходи, спираючись на інші юридичні механізми.
У липні всі країни Групи двадцяти та Європейський Союз увійшли до переліку 60 економік, щодо яких США запровадили мита на рівні 10% або 12,5%. Вашингтон пояснив це недостатнім контролем за дотриманням заборон на примусову працю. Ще 16 найбільших торговельних партнерів США, понад половина з яких є членами Групи двадцяти, можуть зіткнутися з новими тарифами через розслідування щодо надмірних промислових потужностей.
Скорочення торговельних дисбалансів
Мита є ключовою складовою політики адміністрації Трампа щодо зменшення світових торговельних дисбалансів. Представник Міністерства фінансів США заявив, що Вашингтон вважає їх наслідком викривленої державної економічної політики, яка перешкоджає чесній конкуренції. Ця тема має стати однією з головних на зустрічі в Ешвіллі.
Європейські посадовці планують обговорити стрімке зростання китайського експорту, яке створює загрози для промисловості Європи, зокрема автомобільного сектору.
Через хронічно слабкий внутрішній попит Китай посилив ставку на експорт електромобілів, напівпровідників та інших товарів. У липні обсяг китайського експорту зріс на 23,9% у річному вимірі. Високі мита США та повна заборона на китайські автомобілі спрямували значну частину цих товарів до Європи, де дедалі гучніше лунають вимоги посилити обмеження на імпорт із Китаю.
Китай не демонструє готовності дослухатися до тривалих закликів скоротити промислові субсидії та переорієнтувати економіку з експорту на внутрішнє споживання. За оцінкою Міжнародного валютного фонду, китайський юань недооцінений на 21%.
Економісти водночас вказують, що США мало уваги приділяють іншій стороні проблеми – істотному зменшенню бюджетного дефіциту, яке могло б послабити попит на імпорт. 19 серпня загальний державний борг США перевищив 40 трильйонів доларів, подвоївшись із 2017 року за два президентські терміни Трампа та каденцію Джо Байдена між ними.
Борговий ринок і недовіра партнерів
Цього місяця прибутковість 30-річних державних облігацій США досягла найвищого рівня за 19 років. Ринки відреагували на заяву Бессента про подвоєння обсягу запланованих викупів довгострокових казначейських облігацій – до 4 мільярдів доларів за одну операцію. Після цього прибутковість тимчасово знизилася.
Таке рішення розкритикував колишній наставник Бессента на Волл-стріт Стенлі Дракенміллер. Центральні банкіри також висловлюють побоювання, що Міністерство фінансів США може вдатися до активнішого втручання в ринок, який традиційно функціонує за принципом регулярного та передбачуваного розміщення боргових зобов’язань.
Представник американського Міністерства фінансів заявив, що прибутковість довгострокових облігацій перевищила рівень, який у відомстві вважають справедливим. За його словами, міністерство має намір домагатися її зниження.
Дії Бессента на фінансових ринках не обмежилися облігаціями. 1 серпня США спільно з Японією провели валютну інтервенцію для підтримки єни, а в жовтні 2025 року Вашингтон купував аргентинські песо.
Міністри Групи двадцяти не повірять заспокійливим словам. Крім того, їхні економіки потерпають від війни Трампа з Іраном, якої їхні країни не підтримують. Жодна американська дипломатія не здатна змінити ці реалії.
– Марк Собел
США також хочуть зосередити дискусію Групи двадцяти на глобальному зростанні. Американська сторона пов’язує його з дерегуляцією, нарощуванням виробництва енергії та інноваціями приватного сектору.
Вашингтон намагається повернути форум до його початкової ролі. Південна Африка торік наполягала на спільній роботі над кліматичною кризою, а Бразилія у 2024 році просувала пропозиції щодо підвищення податків для заможних людей.
Група двадцяти почала працювати на рівні глав держав і урядів під час світової фінансової кризи 2008 року, коли країни шукали способи подолати найглибшу рецесію з 1930-х років. Останнім великим спільним рішенням стала реакція на кризу COVID-19 у 2020 році: тоді учасники домовилися спрямувати додаткові 5 трильйонів доларів у світову економіку для протидії втратам робочих місць і доходів.
Вас можуть зацікавити такі матеріали:
Кевін Ворш хоче змінити комунікацію ФРС із фінансовими ринками, однак активність міністра фінансів Скотта Бессента може спотворити сигнали ринку облігацій.
Іран визнає значні економічні втрати через війну зі США: торгівля скоротилася на 35%, інфляція сягнула 66%, а суперечки щодо Ормузької протоки тривають.
Канцлер ФРН Фрідріх Мерц закликав розпочати політичний валютний діалог з Китаєм через недооцінений юань і торговельні дисбаланси, виступаючи на відкритті Школи управління Аденауера.
The post Бессент спробує переконати G20 посилити тиск на Іран і скоротити торговельні дисбаланси first appeared on Межа. Новини України..
 Go to mezha.net
Українські державні облігації у серпні 2026 року пропонують інвесторам дохідність до 16,47% річних у гривні. Розбираємося, які ставки зараз дають ОВДП та скільки можна заробити, вклавши у них 100 тисяч гривень. Повний текст новини
 Go to 24tv.ua
ОВДП залишаються одним із доступних для українців способів інвестувати кошти та водночас підтримувати державний бюджет. Придбати державні облігації можна, зокрема, через ліцензованого брокера, але перед цим потрібно пройти кілька простих етапів. Повний текст новини
 Go to 24tv.ua

За даними Національного банку України, офіційний курс станом на п'ятницю на 28 серпня становить 44,54 грн за долар та 51,85 грн за євро. Проте із наближенням осені на валютному ринку традиційно активізуються сезонні чинники, які можуть тиснути на гривню.
Президент Асоціації українських банків Андрій Дубас пояснив в етері День.LIVE, чого очікувати від курсу гривні до кінця року та як зберегти власні кошти при заощадженні в банках.
Що очікувати на валютному ринку вже восени
З середини літа й до кінця року в Україні регулярно спостерігається знецінення національної валюти.
Основними причинами цього є кілька традиційних сезонних факторів:
Ближче до кінця року відбувається значна кількість розрахунків за державними та муніципальними бюджетами у гривні. Поява великого обсягу ліквідності на ринку формує додатковий попит на іноземну валюту.
Аграрний сектор: осінній період збору врожаю та проведення посівних кампаній супроводжується активними фінансовими розрахунками та зміною валютних потоків.
"Я не думаю, що цей рік буде винятком. Скоріш за все, до кінця року ми побачимо подальше помірне послаблення гривні відносно долара", — зазначає Дубас.
Яким буде курс долара до кінця року
За оцінками експерта, якщо зараз курс перебуває на позначці приблизно 44,60 гривень за долар, то до кінця року він може коливатися в діапазоні від 45,00 до 45,10 гривень за долар.
Зміна курсу на рівні пів гривні за 3-4 місяці не є критичним стрибком. Адже подібні показники ринок уже демонстрував до поточного тимчасового зміцнення гривні.
Оцінка девальвації та як захистити заощадження
Якщо порівняти період з 1 січня 2026 року до 1 січня 2027 року за умови курсу 45,10 гривень за долар, то з нецінення гривні відносно долара складе до 8%.
Це означає, що якщо тримати заощадження у розмірі 10 000 грн або 100 000 грн просто в готівковій гривні, їхня купівельна спроможність відносно іноземної валюти до кінця року знизиться приблизно на 8%.
"Якщо розмістити ці заощадження в облігації внутрішньої державної позики (ОВДП) під 16–17% річних, ви не тільки збережете купівельну спроможність своїх коштів, але й отримаєте додатковий чистий дохід", — підсумовував президент АУБ.
Що ще варто знати
Раніше Новини.LIVE повідомляли, коли громадяни можуть викликати підзору у НБУ при обміні валют. Зазвичай, процедура обміну валют досить звична — прийшов у банк, віддав гривню і отримав валюту. Тут НБУ рекомендує банкам дивитися не лише на суму конкретного обміну, а й на поведінку людини та зв’язок між кількома операціями.
Також Новини.LIVE розповідали про те, що буде відбуватись з прожитковим мінімумом у вересні. Всі соціальні стандарти в Україні визначені державним бюджетом, який затверджується на рік. Прожитковий мінімум гарантує українцям мінімальний розмір пенсійного забезпечення за віком, розрахунок аліментів на рівні 50% для дитини відповідного віку, виплату фінансової допомоги малозабезпеченим родинам, одиноким матерям, отримання податкової соціальної пільги та багато іншого.
Президент Асоціації українських банків Андрій Дубас пояснив в етері День.LIVE, чого очікувати від курсу гривні до кінця року та як зберегти власні кошти при заощадженні в банках.
Що очікувати на валютному ринку вже восени
З середини літа й до кінця року в Україні регулярно спостерігається знецінення національної валюти.
Основними причинами цього є кілька традиційних сезонних факторів:
Ближче до кінця року відбувається значна кількість розрахунків за державними та муніципальними бюджетами у гривні. Поява великого обсягу ліквідності на ринку формує додатковий попит на іноземну валюту.
Аграрний сектор: осінній період збору врожаю та проведення посівних кампаній супроводжується активними фінансовими розрахунками та зміною валютних потоків.
"Я не думаю, що цей рік буде винятком. Скоріш за все, до кінця року ми побачимо подальше помірне послаблення гривні відносно долара", — зазначає Дубас.
Яким буде курс долара до кінця року
За оцінками експерта, якщо зараз курс перебуває на позначці приблизно 44,60 гривень за долар, то до кінця року він може коливатися в діапазоні від 45,00 до 45,10 гривень за долар.
Зміна курсу на рівні пів гривні за 3-4 місяці не є критичним стрибком. Адже подібні показники ринок уже демонстрував до поточного тимчасового зміцнення гривні.
Оцінка девальвації та як захистити заощадження
Якщо порівняти період з 1 січня 2026 року до 1 січня 2027 року за умови курсу 45,10 гривень за долар, то з нецінення гривні відносно долара складе до 8%.
Це означає, що якщо тримати заощадження у розмірі 10 000 грн або 100 000 грн просто в готівковій гривні, їхня купівельна спроможність відносно іноземної валюти до кінця року знизиться приблизно на 8%.
"Якщо розмістити ці заощадження в облігації внутрішньої державної позики (ОВДП) під 16–17% річних, ви не тільки збережете купівельну спроможність своїх коштів, але й отримаєте додатковий чистий дохід", — підсумовував президент АУБ.
Що ще варто знати
Раніше Новини.LIVE повідомляли, коли громадяни можуть викликати підзору у НБУ при обміні валют. Зазвичай, процедура обміну валют досить звична — прийшов у банк, віддав гривню і отримав валюту. Тут НБУ рекомендує банкам дивитися не лише на суму конкретного обміну, а й на поведінку людини та зв’язок між кількома операціями.
Також Новини.LIVE розповідали про те, що буде відбуватись з прожитковим мінімумом у вересні. Всі соціальні стандарти в Україні визначені державним бюджетом, який затверджується на рік. Прожитковий мінімум гарантує українцям мінімальний розмір пенсійного забезпечення за віком, розрахунок аліментів на рівні 50% для дитини відповідного віку, виплату фінансової допомоги малозабезпеченим родинам, одиноким матерям, отримання податкової соціальної пільги та багато іншого.
 Go to novyny.live
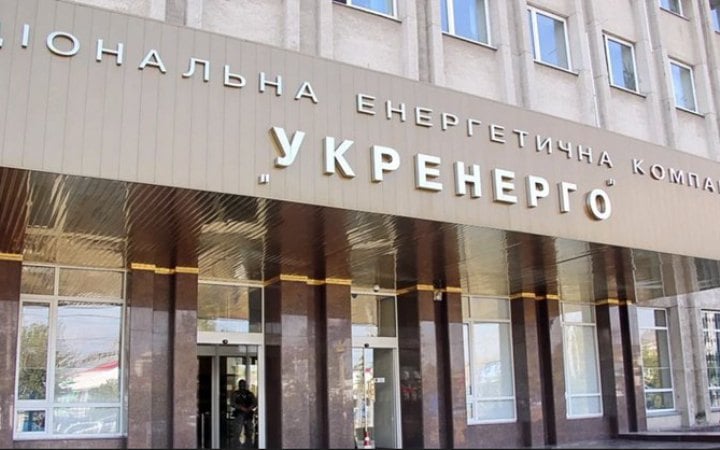
Національна енергетична компанія "Укренерго" розпочала операцію з управління боргом за облігаціями сталого розвитку на суму $825 млн, випущеними у 2021 році.
 Go to censor.net
Реструктуризація боргових зобов'язань дозволить залучити необхідні ресурси для відновлення енергетичної інфраструктури.
 Go to lb.ua

Зниження активу відбулося на тлі зростання дохідності облігацій через наміри регулятора стримати інфляцію
Новий підхід голови регулятора може змінити звичний діалог із ринками, але інвестори вже готуються до меншої передбачуваності.
Комунікація центрального банку може впливати на економіку не менше, ніж безпосередні рішення щодо процентних ставок. Голова Федеральної резервної системи США Кевін Ворш, який перебуває на посаді три місяці, прагне змінити підхід регулятора до публічних заяв. Він вважає, що ФРС надто часто пояснює ринкам свої дії та фактично позбавляє інвесторів потреби самостійно оцінювати ризики.
За даними Reuters
Дискусія про межі прозорості ФРС триває давно. Різні керівники американського центробанку по-різному оцінювали, скільки інформації слід надавати ринкам. Бен Бернанке робив ставку на докладні роз’яснення, тоді як Алан Грінспен був відомий складними й неоднозначними формулюваннями. Пол Волкер, навпаки, привертав увагу насамперед жорсткими практичними кроками в боротьбі з інфляцією.
Монетарна політика на 98% складається з розмов і лише на 2% – з дій.
– Бен Бернанке
За часів Бернанке ФРС пережила світову фінансову кризу 2008 року, різко знизила ставки до нуля та запустила масштабний викуп облігацій. За таких умов регулятору було важливо не лише діяти, а й пояснювати свої рішення громадянам, компаніям та інвесторам. Саме тоді центральний банк почав активніше застосовувати прогнозні орієнтири та розширювати публічну звітність.
Як змінювалася комунікація Федеральної резервної системи
Протягом останніх трьох десятиліть ФРС рухалася до більшої відкритості. Навіть за Алана Грінспена Федеральний комітет з операцій на відкритому ринку у 1999 році почав оприлюднювати заяви після кожного рішення щодо монетарної політики.
Після фінансової кризи цей процес прискорився. У 2007 році ФРС запровадила регулярне оприлюднення прогнозів ключових економічних показників. Згодом з’явилися пресконференції після засідань, а також так звана “точкова діаграма” – анонімні оцінки членів комітету щодо зростання економіки, інфляції, безробіття та майбутнього рівня ставок.
У 2012 році ФРС офіційно закріпила цільовий рівень інфляції у 2% на рік. До цього такий орієнтир фактично існував із середини 1990-х, але не був формалізований. Сьогодні голова регулятора двічі на рік звітує перед Конгресом, після кожної зустрічі проводять пресконференцію, а протоколи засідань публікують для широкого доступу.
Крім того, керівники ФРС і президенти регіональних резервних банків регулярно виступають, дають інтерв’ю та коментують економічну ситуацію. У засіданнях комітету можуть брати участь до 19 осіб, тому публічних сигналів від регулятора справді накопичується багато.
Чому Кевін Ворш хоче менше заяв від ФРС
Кевін Ворш переконаний, що надмірна кількість коментарів перетворює комунікацію на інформаційний шум. Він створив одну з п’яти робочих груп із реформування роботи ФРС саме для перегляду того, як регулятор пояснює обговорення та рішення в умовах невизначеності.
На щорічному економічному симпозіумі у Джексон-Гоулі у штаті Вайомінг Ворш заявив, що більш стримана та цілеспрямована комунікація може краще допомогти центральному банку виконувати свої завдання.
Тихіша ФРС, яка більш цілеспрямовано підходить до комунікацій, здатна краще досягати своїх цілей.
– Кевін Ворш
Прихильники широкої прозорості вважають, що чіткі пояснення роблять політику регулятора підзвітнішою. Вони також дають бізнесу та інвесторам змогу зрозуміти, як ФРС реагуватиме на інфляцію, зміну зайнятості або економічне уповільнення. Це особливо важливо для інфляційних очікувань: коли люди та компанії вірять, що ціни залишатимуться контрольованими, менше ризиків виникнення спіралі “ціни – зарплати”.
Противники такого підходу вказують, що надто докладні орієнтири можуть створювати помилкове відчуття передбачуваності. Інвестори можуть почати розраховувати на постійне втручання центробанку в разі проблем на ринках і брати на себе надмірні ризики.
Ще один ризик полягає у тому, що прогнози регулятора можуть виявитися неправильними. Інфляція у США вже понад п’ять із половиною років перевищує ціль ФРС у 2%. Водночас після останнього підвищення ставки минуло понад три роки, а відтоді цільову ставку федеральних фондів скоротили на 175 базисних пунктів. Що більшим стає розрив між заявами та фактичними результатами, то сильніше ринки сумніваються в ефективності комунікації.
Небезпека мовчання для ринків і вартості запозичень
Скорочення кількості публічних сигналів може мати й небажані наслідки. Довгострокові прибутковості державних облігацій США, зокрема реальні прибутковості з урахуванням інфляції, залишаються історично високими. Інфляція водночас знижується повільніше, ніж хотіла б ФРС.
Важливим індикатором є строкова премія – додаткова компенсація, якої інвестори вимагають за купівлю довгострокових облігацій замість постійного переоформлення короткострокового боргу. Цей показник наблизився до найвищих значень за 12 років і відображає побоювання щодо інфляції, перспектив економіки, фінансової стабільності та можливих помилок у політиці.
Друга пресконференція Ворша після липневого засідання ФРС викликала чимало запитань у ринкових учасників. Інвестори намагалися зрозуміти, чи не змінюється підхід центробанку до його інфляційної цілі. Така невизначеність може бути особливо небезпечною у період високої вартості запозичень.
Ми перебуваємо в небезпечній точці перелому. Підзвітність має принципове значення. Скорочення прогнозів, які монетарні керівники надають колективно й індивідуально, посилить невизначеність на ринках і погіршить економічні результати.
– Віллем Бойтер, економіст і колишній посадовець Банку Англії
Упродовж чотирьох десятиліть до пандемії COVID-19 інфляція та ринкові процентні ставки загалом знижувалися. Цей період називають “Великою поміркованістю”. Однак навіть тоді траплялися різкі стрибки волатильності – зокрема під час кризи британського фунта у 1992 році, після терактів 11 вересня 2001 року та в перші місяці світової фінансової кризи.
Нинішня ситуація не повторює жодної з тих криз, проте сумніви щодо незалежності, довіри та комунікаційної стратегії ФРС посилюються. Разом із ними зростає і вартість залучення коштів для держави, бізнесу та споживачів.
Щоб повернути інфляцію до цільового рівня, ФРС, імовірно, доведеться бути готовою до підвищення ставок. Але не менш важливим стане здатність Кевіна Ворша зрозуміло пояснити, за яких умов і чому регулятор готовий піти на такий крок.
За такого занепокоєння мовчання ФРС звучить оглушливо.
– Джейсон Томас, керівник глобальних досліджень та інвестиційної стратегії компанії Карлайл
Реформа комунікації ФРС може зробити її заяви точнішими та змістовнішими, але надмірне мовчання здатне лише посилити нервозність на ринках. Для Кевіна Ворша головним випробуванням стане пошук балансу між меншою кількістю слів і достатньою ясністю щодо політики центрального банку.
Корисне для прочитання:
- Кевін Ворш виступить на симпозіумі в Джексон-Гоулі, де ринки очікують сигналів щодо ставок ФРС, інфляції, економічних ризиків і державного боргу США.
- Nvidia підняла американські фондові індекси після сильного звіту, тоді як інвестори очікують сигналів ФРС щодо інфляції, ставок і майбутньої монетарної політики.
- Новий голова ФРС відходить від надмірної прозорості, що підвищує невизначеність на ринках і змушує інвесторів орієнтуватися на економічні дані замість слів центробанку.
 Go to mezha.net
Світова економіка поки уникає найгіршого сценарію, але приховані сигнали з ринків пального та нові торговельні погрози вказують на зростання ризиків.
Війна США з Іраном триває вже шість місяців, хоча президент США Дональд Трамп спочатку прогнозував її тривалість у межах чотирьох-п’яти тижнів. Найбільше здивування викликає відносна стійкість фінансових ринків на тлі часткового багатомісячного блокування Ормузької протоки, яке раніше могло вважатися сценарієм із катастрофічними наслідками для світової економіки.
Як вказує Reuters
До початку конфлікту через цю ключову морську артерію проходило приблизно 20% світових енергетичних поставок. Від 28 лютого судноплавство протокою значною мірою обмежене, а реальні обсяги експорту нафти з Перської затоки залишаються невизначеними.
Міністр енергетики США Кріс Райт минулого тижня заявив, що із затоки щодня виходить понад 8 мільйонів барелів нафти. Водночас дані відстеження суден вказують радше на близько 5 мільйонів барелів на добу. Слабкий імпорт сирої нафти до країн Азії в серпні також свідчить, що фактичний обсяг може бути ближчим до нижчої оцінки. У будь-якому разі він істотно поступається рівню, який був до початку війни.
Нафта стримується, але ринки пального напружені
Нафта марки Брент торгується нижче 90 доларів за барель. Це вище довоєнних показників, однак значно менше за тризначні ціни, яких побоювалися у разі, якщо Ормузька протока не відновить роботу до кінця літа.
Водночас найбільший ризик для світової економіки пов’язаний не стільки з сирою нафтою, скільки з нафтопродуктами. Маржа переробки дизельного пального в Європі наблизилася до рекордних значень. Ринки газу та готового пального також сигналізують про дефіцит, який може зберігатися і наступного року.
На початку тижня котирування нафти дещо знизилися через дипломатичні сигнали з Близького Сходу. Переговори Вашингтона і Тегерана залишаються заблокованими, але Іран та Оман заявили про роботу над остаточними умовами угоди щодо контролю над протокою. Катар також провів у Тегерані переговори з високопосадовцями Ірану про умови нормалізації транзиту водним шляхом.
Нові дипломатичні кроки відбулися після оголошення міністром фінансів США Скоттом Бессентом економічного “Дня Д”. Він обіцяв запровадити найжорсткіші санкції в історії, що викликало побоювання щодо можливих обмежень проти китайських банків. У підсумку санкції переважно торкнулися іранських структур, а іншим державам пригрозили вторинними обмеженнями у разі збереження повноцінних зв’язків із Тегераном.
Нинішня фаза конфлікту нагадує енергетичну окопну війну: сторони здійснюють локальні кроки, однак жоден із них поки не змінює ситуацію докорінно.
Торговельна суперечка США та Канади
Ще одним напрямом економічного тиску США стала Канада. Торговельна домовленість, яку Дональд Трамп раніше вважав узгодженою, зірвалася минулої п’ятниці. Від суботи почали діяти 50-відсоткові мита на товари приблизною вартістю 20 мільярдів доларів, зокрема на деревину та молочну продукцію.
Прем’єр-міністр Канади Марк Карні відповів митами за принципом “долар за долар”. Після цього Білий дім пригрозив із початку наступного року запровадити 50-відсоткові тарифи на автомобілі, вантажівки та автозапчастини, якщо нової угоди не буде досягнуто.
Сторони, ймовірно, спробують домовитися раніше, однак суперечка може мати ширші наслідки. Канада є другим за величиною торговельним партнером США, а загострення відносин створює додаткові ризики для майбутнього Угоди між США, Мексикою та Канадою.
Технологічний сектор підтримав американський ринок
Американські фондові індекси отримали підтримку від сильних результатів технологічних компаній. Виробник мікрочипів Нвідіа, ринкова вартість якого становить близько 5 трильйонів доларів, перевищив завищені очікування ринку щодо квартальних результатів. Компанія прогнозує зростання виручки на 70% у наступному фінансовому році, що демонструє високий попит на чипи для систем штучного інтелекту.
Акції Нвідіа в четвер зросли майже на 9%, попри інформацію про домовленість компанії заплатити близько 13 мільярдів доларів за придбання платформи штучного інтелекту Гаґінг Фейс.
Позитивну динаміку також підтримав сектор програмного забезпечення. Сейлзфорс підвищила річні прогнози виручки та прибутку і представила новий додаток у співпраці з Антропік. Компанія з кібербезпеки КраудСтрайк також поліпшила прогноз річної виручки після того, як її результати за другий квартал перевершили очікування.
Мета Платформс врегулювала позови багатьох штатів США щодо відповідальності за залежність дітей від соціальних мереж. Компанія погодилася виплатити до 18 мільярдів доларів протягом наступного десятиліття та запровадити суворі обмеження на користування Фейсбуком та Інстаграмом для підлітків.
Інфляція та очікування від симпозіуму у Джексон-Гоулі
У Вайомінгу розпочався щорічний симпозіум Федеральної резервної системи у Джексон-Гоулі. Напередодні його учасники отримали не надто сприятливі дані: індекс інфляції споживчих витрат, який є основним орієнтиром Федеральної резервної системи, у липні виявився трохи вищим за прогнози.
Загальна інфляція зросла на 0,2% за місяць, хоча прогноз передбачав підвищення на 0,1%. Якщо враховувати неокруглені показники, місячне зростання було ближчим до 0,3%. У річному вимірі інфляція становила 3,7%, також трохи перевищивши очікування ринку.
Після публікації даних дохідності державних облігацій США помірно зросли. Дохідність десятирічних паперів утримується поблизу 4,7%. Це ускладнює завдання Скотта Бессента, який намагався стримати витрати уряду на запозичення через збільшення викупу облігацій. Його колишній колега Стенлі Дракенміллер розкритикував такий підхід, вважаючи, що він може підірвати довіру до Міністерства фінансів США.
Голова Федеральної резервної системи Кевін Ворш має виступити у Джексон-Гоулі пізніше 28 серпня. Після попереднього засідання регулятора його пресконференція зазнала критики, оскільки спостерігачі побачили в його словах сумніви щодо відданості цільовому показнику інфляції. Очікується, що цього разу Ворш утримається від гучних заяв і зосередиться на робочих групах, які він формує для реформування Федеральної резервної системи.
Таким чином, наприкінці серпня глобальні ринки одночасно стежать за війною навколо Ормузької протоки, торговельним протистоянням США і Канади, динамікою технологічних компаній та інфляційними сигналами, що впливатимуть на рішення американського центробанку.
Рекомендуємо звернути увагу:
- США готують нові санкції проти Ірану та його торговельних партнерів, а судноплавство через Ормузьку протоку майже зупинилося на тлі затяжної війни.
- Ціни на нафту впали нижче 90 доларів за барель на тлі дипломатичних контактів щодо Ірану, ризиків для судноплавства та скорочення поставок через Ормузьку протоку.
- Світові ринки стикаються з потрійним ризиком: надмірною концентрацією інвестицій у ШІ, оптимізмом фондів і слабкою ефективністю валютних інтервенцій для підтримки єни.
 Go to mezha.net
Рішення регуляторів і промислова експансія Китаю оголюють ризики, які вже виходять далеко за межі фінансових ринків.
Добірка матеріалів цього вікенду присвячена рішенням центральних банків, напрузі на ринку облігацій, критично важливим металам, енергетичній безпеці Австралії, технологічним амбіціям Meta та зростанню промислового впливу Китаю.
Як зазначають Reuters
Федеральна резервна система та суперечка про прогнозні сигнали
Майк Долан звернув увагу на нове дослідження Міжнародного валютного фонду про роль прогнозних сигналів у монетарній політиці центральних банків. Його оприлюднили в період, коли голова Федеральної резервної системи Кевін Ворш прямує на щорічну зустріч у Джексон-Голі з наміром відмовитися від такого інструменту в комунікації регулятора.
Автори дослідження захищають прогнозні сигнали, називаючи їх важливим способом пояснити реакцію центробанку на зміни в економіці. На їхню думку, йдеться не про спробу усунути невизначеність чи точно назвати майбутню процентну ставку, а про зрозуміле пояснення логіки політики.
Критичні метали та ризики для постачання алюмінію
Енді Гоум рекомендує звіт Агентства оборонної логістики США, присвячений результатам моделювання великого конфлікту, проведеного у липні минулого року. Дослідники перевіряли, наскільки стійким буде американський ланцюг постачання алюмінію у кризових умовах.
Матеріал демонструє підхід Пентагону до проблеми критично важливих металів і водночас пояснює, як використовують сценарне моделювання для оцінки економічних та оборонних ризиків.
Чому викуп облігацій не вирішує проблеми ринку
Джеймі Макгівер виділив аналіз Ребекки Паттерсон із Ради з міжнародних відносин щодо нещодавньої спроби Міністерства фінансів США знизити дохідність довгострокових державних облігацій через їхній викуп.
На думку Паттерсон, такого кроку недостатньо без додаткових змін у державній політиці або суттєвого сповільнення економіки.
Перше малоймовірне, а другого ніхто не хоче.
– Ребекка Паттерсон
Австралійський дизель і залежність від Близького Сходу
Клайд Расселл звернув увагу на дослідження XAnalysts про маршрути постачання дизельного пального до Австралії. Країна є найбільшим у світі імпортером дизеля, однак не закуповує його безпосередньо на Близькому Сході.
Водночас австралійський ринок усе одно вразливий до перебоїв у цьому регіоні. Причина полягає у глобальному характері торгівлі нафтопродуктами: порушення ключових маршрутів або скорочення переробки в одному регіоні можуть змінювати ціни та доступність пального далеко за його межами.
ШІ у Meta: амбітний план, що зіткнувся з реальністю
Анна Шиманскі відзначила розслідування про спроби Марка Цукерберга замінити частину працівників Meta системами штучного інтелекту. План, який мав радикально змінити роботу компанії, зрештою зіткнувся з практичними проблемами та провалився.
Ця історія показує, що впровадження штучного інтелекту в робочі процеси не зводиться до простої заміни людей алгоритмами. Навіть великі технологічні компанії стикаються з обмеженнями автоматизації, організаційними труднощами та потребою зберігати людський контроль над ключовими рішеннями.
Енергетичний перехід Китаю та нова промислова сила
Ґевін Маґвайр рекомендує подкаст компанії Aurora Energy Research про енергетичний перехід Китаю. У ньому розглядають виклики, що постають перед найбільшим у світі споживачем електроенергії під час інтеграції відновлюваної генерації у величезну енергосистему країни.
Рон Буссо, своєю чергою, звертає увагу на розмову Бреда Сетсера в програмі Езри Кляйна. Сетсер, старший науковий співробітник Ради з міжнародних відносин і колишній посадовець Міністерства фінансів та торгового представництва США, вважає, що світ перебуває на початку “другого китайського шоку”.
Йдеться про дедалі сильніші позиції Китаю у високотехнологічному виробництві. Поєднання промислових потужностей, розвитку чистої енергетики та контролю над виробничими ланцюгами може стати одним із визначальних факторів для світової економіки найближчими роками.
Рекомендуємо звернути увагу:
- Азійські фондові ринки торгувалися майже без змін перед звітом Nvidia. Нафта дешевшала, облігації дорожчали, а інвестори оцінювали перспективи витрат на штучний інтелект.
 Go to mezha.net
Поки Вашингтон накопичує борги, американські компанії та родини демонструють несподівану фінансову витривалість.
На тлі тривоги через погіршення стану державних фінансів США приватний сектор демонструє протилежну картину. Компанії та домогосподарства загалом мають відносно стійкі баланси, що підтримує споживання, прибутки бізнесу й фондовий ринок.
Як зазначають Reuters
У другому кварталі 2026 року прибутки американських компаній сягнули рекордних 13,2% ВВП. За три місяці до червня сукупні номінальні корпоративні доходи зросли більш ніж на 50%. На цьому тлі Волл-стріт тримається поблизу історичних максимумів, а дорожчі фінансові активи створюють для домогосподарств ефект зростання добробуту.
Це частково компенсує зниження частки заробітних плат у національному доході до рекордно низького рівня. Власники акцій та інших активів відчувають вигоду від зростання їхньої вартості, тому споживчі витрати залишаються витривалими навіть за високих ставок і дорожчих енергоносіїв.
Державний борг США продовжує зростати
Найбільші ризики накопичуються у федеральних фінансах. Уряд США формує один із найвищих бюджетних дефіцитів за межами періодів рецесій, світових воєн, фінансових криз і пандемій.
Сукупний державний борг країни нещодавно перевищив 40 трильйонів доларів. Одночасно зростає премія за строковість у дохідності еталонних десятирічних казначейських облігацій США, що вказує на посилення занепокоєння інвесторів щодо готовності влади стримувати боргове навантаження.
Минулого тижня міністр фінансів Скотт Бессент вирішив збільшити обсяги викупу державних облігацій, намагаючись знизити довгострокову вартість запозичень. Це рішення викликало критику, зокрема з боку Стенлі Дракенміллера, який застеріг від ризиків для довіри до Міністерства фінансів США.
Розрив між боргами держави, бізнесу та населення
Федеральний борг уже значно перевищує 100% ВВП, тоді як борги американських домогосподарств становлять близько 66% ВВП – це найнижчий показник із 1998 року.
Важливу роль відіграє структура зобов’язань населення. Значна частина іпотечних кредитів була оформлена за низькими ставками, а вартість активів домогосподарств, передусім пакетів акцій, суттєво зросла за останні роки. Саме тому підвищення відсоткових ставок поки що не призвело до різкого послаблення споживчого попиту.
Корпоративний борг дещо піднявся до 71% ВВП, однак залишається близьким до мінімумів майже за два десятиліття. Хоча ринок уважно стежить за масштабним фінансуванням боргом проєктів у сфері штучного інтелекту, компанії, що беруть участь у цьому процесі, наразі мають достатній запас міцності для роботи за високої вартості кредитів.
Дохідність облігацій болісна насамперед для федерального бюджету: процентні виплати уряду вже перевищили 3% ВВП і продовжують зростати. Водночас чисті витрати компаній на обслуговування боргів становлять лише близько 0,5% ВВП.
Після пандемії багато підприємств зафіксували низькі ставки фінансування. Тепер вони також отримують більші доходи від коштів на рахунках після циклу посилення грошово-кредитної політики Федеральної резервної системи у 2022–2023 роках.
Чому дефіцит може підтримувати приватний сектор
З погляду макроекономічного обліку великий бюджетний дефіцит держави відповідає сукупному профіциту приватного та зовнішнього секторів. Тобто державні витрати й запозичення можуть підтримувати доходи бізнесу та населення.
Бюджетний дефіцит значною мірою є політичним рішенням, що перерозподіляє ресурси від державного сектора до приватного. Законопроєкт Дональда Трампа “Один великий прекрасний законопроєкт”, ухвалений у 2025 році, є прикладом такого підходу: безпартійне Бюджетне управління Конгресу оцінювало, що він збільшить дефіцит на 4,7 трильйона доларів до 2035 року.
Сам по собі бюджетний дефіцит не обов’язково означає кризу. Для підтримки економічного зростання багатьом розвиненим країнам можуть бути потрібні помірні дефіцити. За останні пів століття федеральний бюджет США був профіцитним лише чотири роки – з 1998 до 2001 року.
Державні фінанси також не можна повністю порівнювати з бюджетом родини чи окремої компанії. США мають надзвичайно великі можливості для запозичень, контролюють емісію долара та використовують валюту, яка зберігає статус головної світової резервної.
У довгостроковій перспективі знецінення долара залишається потенційним ризиком. Однак прогнози неминучого обвалу американської валюти та гіперінфляції, які лунають десятиліттями, досі не справдилися.
Боргове навантаження США зростає, а дохідність облігацій підвищується. Зрештою це може позначитися на витратах домогосподарств і прибутках компаній, уповільнивши економічну активність. Проте наразі приватний сектор зберігає стійкість, а розрив між слабшими державними фінансами та сильними балансами бізнесу й населення може залишатися значним.
Інші новини, які можуть вас зацікавити:
AI-бум посилює бюджетні проблеми США: податкові стимули скорочують корпоративні надходження, а технологічні компанії конкурують із державою за довгостроковий борговий капітал.
Кевін Ворш виступить на симпозіумі в Джексон-Гоулі, де ринки очікують сигналів щодо ставок ФРС, інфляції, економічних ризиків і державного боргу США.
Російські війська атакували приватний сектор Запоріжжя. Після влучання спалахнула пожежа, житлові будинки пошкоджено, інформацію про постраждалих уточнюють.
The post Державний борг США перевищив 40 трильйонів доларів, але приватний сектор зберігає стійкість first appeared on Межа. Новини України..
На тлі тривоги через погіршення стану державних фінансів США приватний сектор демонструє протилежну картину. Компанії та домогосподарства загалом мають відносно стійкі баланси, що підтримує споживання, прибутки бізнесу й фондовий ринок.
Як зазначають Reuters
У другому кварталі 2026 року прибутки американських компаній сягнули рекордних 13,2% ВВП. За три місяці до червня сукупні номінальні корпоративні доходи зросли більш ніж на 50%. На цьому тлі Волл-стріт тримається поблизу історичних максимумів, а дорожчі фінансові активи створюють для домогосподарств ефект зростання добробуту.
Це частково компенсує зниження частки заробітних плат у національному доході до рекордно низького рівня. Власники акцій та інших активів відчувають вигоду від зростання їхньої вартості, тому споживчі витрати залишаються витривалими навіть за високих ставок і дорожчих енергоносіїв.
Державний борг США продовжує зростати
Найбільші ризики накопичуються у федеральних фінансах. Уряд США формує один із найвищих бюджетних дефіцитів за межами періодів рецесій, світових воєн, фінансових криз і пандемій.
Сукупний державний борг країни нещодавно перевищив 40 трильйонів доларів. Одночасно зростає премія за строковість у дохідності еталонних десятирічних казначейських облігацій США, що вказує на посилення занепокоєння інвесторів щодо готовності влади стримувати боргове навантаження.
Минулого тижня міністр фінансів Скотт Бессент вирішив збільшити обсяги викупу державних облігацій, намагаючись знизити довгострокову вартість запозичень. Це рішення викликало критику, зокрема з боку Стенлі Дракенміллера, який застеріг від ризиків для довіри до Міністерства фінансів США.
Розрив між боргами держави, бізнесу та населення
Федеральний борг уже значно перевищує 100% ВВП, тоді як борги американських домогосподарств становлять близько 66% ВВП – це найнижчий показник із 1998 року.
Важливу роль відіграє структура зобов’язань населення. Значна частина іпотечних кредитів була оформлена за низькими ставками, а вартість активів домогосподарств, передусім пакетів акцій, суттєво зросла за останні роки. Саме тому підвищення відсоткових ставок поки що не призвело до різкого послаблення споживчого попиту.
Корпоративний борг дещо піднявся до 71% ВВП, однак залишається близьким до мінімумів майже за два десятиліття. Хоча ринок уважно стежить за масштабним фінансуванням боргом проєктів у сфері штучного інтелекту, компанії, що беруть участь у цьому процесі, наразі мають достатній запас міцності для роботи за високої вартості кредитів.
Дохідність облігацій болісна насамперед для федерального бюджету: процентні виплати уряду вже перевищили 3% ВВП і продовжують зростати. Водночас чисті витрати компаній на обслуговування боргів становлять лише близько 0,5% ВВП.
Після пандемії багато підприємств зафіксували низькі ставки фінансування. Тепер вони також отримують більші доходи від коштів на рахунках після циклу посилення грошово-кредитної політики Федеральної резервної системи у 2022–2023 роках.
Чому дефіцит може підтримувати приватний сектор
З погляду макроекономічного обліку великий бюджетний дефіцит держави відповідає сукупному профіциту приватного та зовнішнього секторів. Тобто державні витрати й запозичення можуть підтримувати доходи бізнесу та населення.
Бюджетний дефіцит значною мірою є політичним рішенням, що перерозподіляє ресурси від державного сектора до приватного. Законопроєкт Дональда Трампа “Один великий прекрасний законопроєкт”, ухвалений у 2025 році, є прикладом такого підходу: безпартійне Бюджетне управління Конгресу оцінювало, що він збільшить дефіцит на 4,7 трильйона доларів до 2035 року.
Сам по собі бюджетний дефіцит не обов’язково означає кризу. Для підтримки економічного зростання багатьом розвиненим країнам можуть бути потрібні помірні дефіцити. За останні пів століття федеральний бюджет США був профіцитним лише чотири роки – з 1998 до 2001 року.
Державні фінанси також не можна повністю порівнювати з бюджетом родини чи окремої компанії. США мають надзвичайно великі можливості для запозичень, контролюють емісію долара та використовують валюту, яка зберігає статус головної світової резервної.
У довгостроковій перспективі знецінення долара залишається потенційним ризиком. Однак прогнози неминучого обвалу американської валюти та гіперінфляції, які лунають десятиліттями, досі не справдилися.
Боргове навантаження США зростає, а дохідність облігацій підвищується. Зрештою це може позначитися на витратах домогосподарств і прибутках компаній, уповільнивши економічну активність. Проте наразі приватний сектор зберігає стійкість, а розрив між слабшими державними фінансами та сильними балансами бізнесу й населення може залишатися значним.
Інші новини, які можуть вас зацікавити:
AI-бум посилює бюджетні проблеми США: податкові стимули скорочують корпоративні надходження, а технологічні компанії конкурують із державою за довгостроковий борговий капітал.
Кевін Ворш виступить на симпозіумі в Джексон-Гоулі, де ринки очікують сигналів щодо ставок ФРС, інфляції, економічних ризиків і державного боргу США.
Російські війська атакували приватний сектор Запоріжжя. Після влучання спалахнула пожежа, житлові будинки пошкоджено, інформацію про постраждалих уточнюють.
The post Державний борг США перевищив 40 трильйонів доларів, але приватний сектор зберігає стійкість first appeared on Межа. Новини України..
 Go to mezha.net
Join to the Platform
 Слово і Діло3.5 thous. of news
 Texty.org.ua1.9 thous. of news
 Радіо Свобода16.3 thous. of news
 Український тиждень1.3 thous. of news
 Еспресо21.6 thous. of news
 Бабель8.6 thous. of news
 New Voice77.3 thous. of news
 Громадське радіо8.6 thous. of news
 Дзеркало Тижня22.1 thous. of news
 Суспільне82.4 thous. of news
 Українська правда25.2 thous. of news
Last comments
 Польські посадовці обурилися комунікацією Володимира Зеленського щодо ракет для Patriot
 Болгарія погрожує заблокувати 21-й пакет санкцій ЄС проти РФ, якщо з нього не приберуть главу РПЦ Кирила та співзасновника "Лукойла"
 Vitalii3 Jul. 20:02В політиці шлюхи не переведуться ніколи.
 Двоетапна перевірка у месенджерах: як налаштувати WhatsApp, Telegram, Signal, Viber і Messenger
 Росія завдала ракетно-дронового удару по Україні, ППО збило 82 безпілотники
 Білорусь втратила частину можливостей допомагати рф атакувати Україну - ЛещенкоVitalii27 Jun. 21:22Хтось ще слухає що каще СерЛещ?!
 Механіки застерігають від купівлі цих дорогих автомобілів
 samohodbox.com.ua22 Jun. 16:26Найбільша проблема дорогих автомобілів починається не з купівлі, а з першого серйозного ремонту.На практиці власники часто стикаються не лише з високою вартістю робіт, а й з пошуком правильних запчастин. Особливо коли мова йде про Range Rover, Mercedes-Benz, BMW або Porsche.Саме тому перед покупкою будь-якого преміального авто варто заздалегідь перевірити доступність та вартість основних вузлів і запчастин. Багато корисної інформації про OEM-номери та підбір деталей можна знайти на SamohodBox.Надійність автомобіля — це не лише бренд на капоті, а й вартість його утримання.
 Голова Пентагону вперше за тривалий час прибув на міністерський саміт НАТО: не стримувався у критиці союзників та зробив заяви щодо України – подробиці (Відео)Vitalii18 Jun. 17:19When morons are in charge of the USA. :(
- Центр протидії дезінформації викрив російську кінопропаганду як системну загрозу
 Українців попередили про штрафи за камуфляж: коли «піксель» може стати проблемою
 Нейт9 May. 14:09Військова і вважаю що носіння форми цивілами це аморально, для мене це на рівні як начепити чужі ордени (ну тобто тіпа приписуєш собі заслуги і досягнення яких ніколи не мав). Виняток - тактичний одяг у волонтерів, вони хоч і не воюють але роблять для перемоги не менше. Ну тобто або працюй на перемогу або не допускай щоб про тебе думали що ти працюєш на перемогу коли це не так
- Втрати військ рф перевищують їхнє поповнення - Жмайло
- СБУ розслідує вербування «злодієм в законі» мешканців Львівщини для роботи на спецслужби РФ
 Музей збройних сил у німецькому Кобленці заборонив українцям відвідувати експозицію
 Ihor Chaban14 Apr. 16:13Бояться що би що???😅
 Угорці обрали свободу, це добра новина для України і Європи - Мерц
- На Закарпатті озброєний чоловік викрав жінку з дитиною, при спробі затримання стріляв у поліцейськогоIhor Chaban14 Apr. 15:59Ужас, народ божеволіє!
 «Сяйво» обходить конкурентів: Українці обрали назву національної LLM
 Alexander30 Mar. 21:47Це просто крінж
- Для важкої роботи. Renault планує запустити 350 людиноподібних роботів на своїх заводахIhor Chaban25 Mar. 13:25350 людей залишуться без роботи! жесть!
- Передача МіГ-29 Україні була хибним рішенням – президент Словаччини
 SR-Team8 Feb. 10:58цитата-Жодна інша країна не вчинила так, щоб після передачі власного озброєння стала покладатися виключно на допомогу своїх сусідів", хочу нагадати ,а Україна за Будапештом як позбулася своєї зброї ,ядерної,літаків ТУ-160 ,теж надіялась на так звані "гарантії" !Щось слабонькі у нас дипломати ,не вміють 'дипломатично"по морді врізати!!!
 Військові показали, як нині виглядає Куп'янськ
 Підтримка (Support)30 Dec. 2025 15:48Сумно ((
- Зеленський обговорив з Мерцом підготовку до зустрічі з Трампом
 Леонід Биков26 Dec. 2025 19:45Балакай не балакай, а путлєр на своїй хвилі...
- Російські спецслужби вербують агентів через TelegramНейт1 Dec. 2025 06:35особисто стикалась ще з іншими методами, військова але думаю цивіли теж можуть зіткнутись з чимось схожим. коли десь в публічних чатах пишеш про свої проблеми (думаю особливо коли це невдоволення своїм командуванням, невдоволення владою або невдоволення роботою правоохоронних органів) то в особисті пишуть люди які тіпа тебе підтримують, більшість наші і пишуть щиро але серед них є і русня. так от з тих хто мені писав один одразу почав з того що він кацап і пропонує перейти до них, звісно одразу послала і заблокувала. а другий довго прикидався нашим (можливо навіть з окупації) і його видавало тільки те що якось надміру цікавили такі речі як де я, де мій підрозділ, скільки нас тут і так далі.. звісно я йому ніхєра не казала і теж залокувала але по факту він тупо намагався маніпулювати і цілком можливо що є лохи які через брак досвіду через отаких от нахаляву нададуть кацапам інфу самі того не розуміючи. самим цим ситуаціям мабуть більше року але можливо кацапи продовжать отак вишукувати людей у яких є певні проблеми які в теорії можуть зробити їх вразливими до маніпуляцій, при тому деякі все ж вміють прикидатися своїми тому все шо нам залишається це звертати увагу на підозрілі моменти типу надмірної цікавості і не довіряти нікому
 Ранкова звичка, яка підсилює мозок і допомагає отримати підвищення — що показало дослідження
 Village UA23 Nov. 2025 23:52пити каву?
- Небезпечна рослина сусіда почала "захоплювати" чужий двір: відео вразило МережуVillage UA22 Nov. 2025 11:19кропива?
- Топ-7 собак, які ніколи не втомлюються: породи для по-справжньому активних сімейVillage UA22 Nov. 2025 11:14там 100% є хаскі)
- Трамп зробив гучну заяву про втрату Україною територійVillage UA22 Nov. 2025 11:12голодний дєдок, вже мікрофон жере)
- Яка зброя реально змінить ситуацію на фронті: експерт відповівVillage UA21 Nov. 2025 18:55якісна)
- Трамп оголосив дедлайн для погодження Україною мирного плануVillage UA21 Nov. 2025 18:54трамп гнилий дєд, який постійно забуває випити таблетки)
- Анджеліна Джолі в ТЦК: Мережа вибухнула мемамиVillage UA5 Nov. 2025 22:22такі новини мені подобаються!
- Орбан розкритикував "невдячність" Києва за підтримку від УгорщиниVillage UA4 Nov. 2025 23:02коли його вже викинуть у вікно?
- Квіти, що захищають оселю від зла й негативуVillage UA4 Nov. 2025 19:00валерянка?
 Фіналісти конкурсу кумедних фото природи 2025 — коли переможець неважливий
 Miro Baida3 Nov. 2025 19:22Дійсно хороша новина
- Чому не можна віджимати пакетик чаю: багато хто не знаєVillage UA2 Nov. 2025 13:56в кого?
- Новорічний зворотний відлік: скільки днів до зустрічі 2026 рокуVillage UA1 Nov. 2025 12:10а хто зустрічатись має?
- Розвідка США розкрила несподівані постачання для війни РФ: що приховують Китай і МоскваVillage UA30 Oct. 2025 11:57моцква пишеться з маленької)
- Туск розніс Орбана: лідер найбіднішої країни в ЄС "зачарований Москвою"Village UA28 Oct. 2025 21:44фото супер!🤣
- Навіщо досвідчені господарі залишають кореневища від капусти після збору врожаю на городіVillage UA24 Oct. 2025 14:14щоб поламати об них ноги.
- Зеленський прибув з візитом до Лондона: з ким зустрінеться президент УкраїниVillage UA24 Oct. 2025 14:13з кимось)
- Росія створила фейковий Telegram, який стежить за користувачами — ЦПДПідтримка (Support)21 Oct. 2025 23:33А оригінальний тоді що робив? ))
- Рада продовжила воєнний стан і мобілізацію, а Бережну призначили міністеркою культури. Головне за день
 Лютий Махновець21 Oct. 2025 22:12"міністерка"?... а якби чоловік, то - "мініструк"?...