
Покоління ошуканих сподівань, або Європейський добробут не для всіх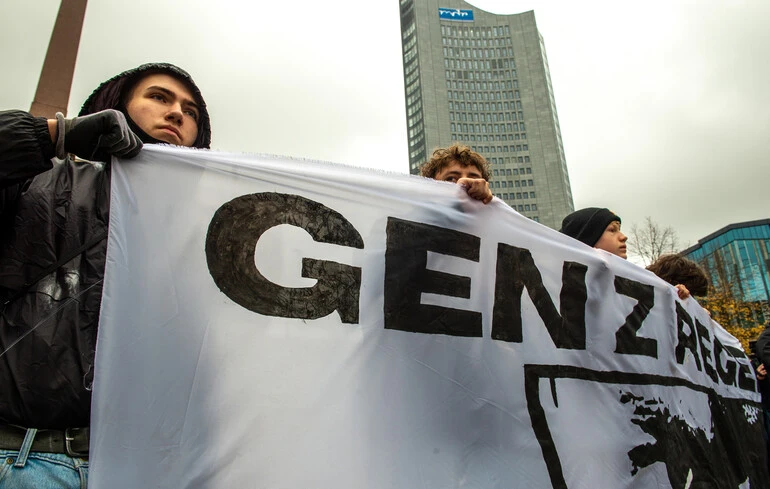 Go to zn.ua
Go to all channel newsЄвропейська осінь 2026 року пройшла під знаком молодіжних протестів у Франції, Бельгії, Італії, Іспанії, Португалії та Німеччині. Організатори, вимоги й масштаби різняться, але причина часто спільна: дедалі складніше досягти базової економічної самостійності.У Франції молодь протестує проти проблем в освіті та подорожчання життя, у Бельгії — проти скорочень в освіті й браку перспектив працевлаштування. В Італії та Іспанії до традиційних соціальних вимог додаються нестабільна зайнятість і недоступне житло. У Португалії найгостріше стоїть питання співвідношення зарплат і вартості оренди.Наприкінці жовтня молодь вийшла на вулиці й у Німеччині. Ініціатива Gеn Z rеgеlt («Покоління Z розбереться») закликала до протестів у багатьох містах. Серед порушених питань — фінансування освіти, соціальна політика, вартість життя та майбутні зобов'язання молодих перед державою.Єдиного загальноєвропейського руху протести не утворюють, проте виявляють спільну суперечність: суспільство, яке декларує безпрецедентні економічні можливості, дедалі гірше гарантує молодим доступ до плодів власної праці.Будь молодим і (не)мовчи
Чого хоче покоління Z?
Вимоги покоління Z не виглядають революційними. Молодь хоче якісної освіти, роботи за фахом, оренди без необхідності віддавати більшу частину зарплати, згодом власного житла, сім'ї та доступу до медичної допомоги. Дивовижно, наскільки скромний цей перелік для покоління, якому обіцяли безмежні можливості глобалізації, цифрової економіки та технологічного прогресу.Замість соціального ліфта воно дедалі частіше отримує довгострокову оренду, замість гарантій зайнятості — гнучкі контракти, замість упевненості в майбутньому — поради постійно перенавчатися. Кожна з цих формул є евфемізмом: довгострокова оренда означає, що власного житла не буде, гнучкий контракт — непостійну роботу, а заклик безперервно перенавчатися перекладає на людину ризик, який раніше брали на себе держава й роботодавець. Молодим радять бути продуктивнішими, але не пояснюють, чому це не завжди дає змогу купити житло чи нагромадити капітал.Покоління Z ставить запитання: якщо економіка зростає, технології розвиваються, а суспільство багатшає, чому звичайне самостійне життя стає дедалі дорожчим?Житло: власність для одних, довічна оренда для інших
Найнаочніше ця суперечність проявляється на ринку нерухомості. Для попередніх поколінь власне житло було одним із головних результатів трудового життя: дах над головою, фінансова незалежність, капітал для дітей. Сьогодні для багатьох молодих європейців ця перспектива відсувається на невизначений термін. Причина не лише в недостатньому зростанні зарплат. Після кризи 2008 року тривалий період низьких ставок і дешевих кредитів стимулював іпотеку, інвестиційний попит і купівлю житла як спосіб зберегти капітал.«Нас ніхто не чув»: чому покоління Z очолило протести по всій ЄвропіУ містах, де попит зростав швидше за будівництво, ціни суттєво підскочили. Ті, хто купив нерухомість раніше, виграли від подорожчання, а ті, хто лише виходить на ринок, платять за той самий квадратний метр значно більше. Парадокс у тому, що політика дешевих грошей, покликана підтримати економіку, водночас допомогла створити майновий бар'єр між поколіннями.Масштаб цього бар'єру ілюструє європейська статистика. За даними Еurоstаt, які наводить Еurоnеws Вusіnеss, з 2015 року до другого кварталу 2026-го ціни на житло в ЄС зросли приблизно на 69%. Понад 34 мільйони жителів ЄС живуть у домогосподарствах, які витрачають на житло понад 40% доходу, враховуючи не лише оренду чи іпотеку, а й опалення, електроенергію та інші обов'язкові витрати.Особливо помітними є відмінності між європейськими країнами за часткою населення, змушеного витрачати понад 40% свого доходу на житло. За абсолютною кількістю людей із надмірним житловим навантаженням Німеччина посідає перше місце серед держав ЄС — близько 9,4 мільйона. У Греції частка населення, яке проживає в таких домогосподарствах, становить 26,4%, у Данії — 14,7, у Німеччині — 11,2%. Отже, недоступність житла не є виключно проблемою менш заможних економік. Вона проявляється і в країнах, які традиційно асоціюються з високими доходами, розвиненими соціальними інститутами та економічною стабільністю.Звісно, однакова частка витрат не означає однакових труднощів: данське домогосподарство після оплати житла має більше коштів, ніж грецьке. Проте сама потреба віддавати на житло стільки доходу показує, що добробут не вичерпується рівнем зарплат чи ВВП на душу населення.Тепер до високих цін додалася дорожча іпотека. Молодій людині радять заробляти більше й споживати менше, але навіть це не гарантує житла в місті, де вона працює."Це почали не школярі": що насправді стоїть за протестами у школах ФранціїПоказова ситуація у США. За даними Національної асоціації рієлторів (Nаtіоnаl Аssосіаtіоn оf Rеаltоrs), медіанний вік покупця першого житла 2025 року досяг 40 років, тоді як 1981-го становив 29. За чотири десятиліття купівля першого житла відсунулася на 11 років, і це вже не лише проблема ринку нерухомості: вона впливає на шлюб, дітей, мобільність, заощадження і пенсійний капітал. Людина може мати вищу освіту й працювати в технологічній компанії, але залишатися економічно залежною від орендодавця.Технологічні можливості людини розширюються, а можливості володіти майном звужуються. Особливої актуальності набуває концепція економіки доступу, яка тривалий час доводила, що користування може бути вигіднішим за володіння. Автомобіль можна орендувати, програми брати за підпискою, музику й фільми отримувати через платформи, житло теж можна орендувати. Для окремих товарів така модель раціональна, але коли оренда стає не вибором, а єдиною можливістю, свобода користування перетворюється на залежність від власника. Економіка доступу ризикує стати економікою постійної плати за право користуватися тим, що належить іншим.Чи можна вважати суспільство заможним, якщо сукупна вартість нерухомості зростає, а дедалі менше молодих людей можуть стати її власниками? І наскільки переконливі обіцянки процвітання, якщо навіть жити поблизу роботи стає привілеєм?Медицина: дорожче жити, дорожче старіти
Було б помилкою вважати, що від подорожчання життя потерпає лише молодь, а старші покоління просто користуються накопиченим. Власники нерухомості справді виграли від зростання цін на активи, але квартира чи пенсійні заощадження не захищають від подорожчання життя після завершення трудової діяльності. Особливо це стосується охорони здоров'я.Європейська соціальна модель тривалий час асоціювалася з обіцянкою, що після десятиліть роботи й внесків людина матиме медичну допомогу без катастрофічних фінансових наслідків. Однак старіння населення, хронічні хвороби, дорогі технології та подорожчання лікування збільшують навантаження на страхові й бюджетні системи.Травма покоління Z: як війна формує світогляд і соціальні навички підлітків і молодіШвейцарія показує, наскільки відчутними можуть бути ці зміни навіть у дуже заможній країні. 2027 року середній щомісячний внесок дорослого на обов'язкове медичне страхування зросте на 4,9% і становитиме близько 620 дол. Для подружжя це приблизно 15 тис. дол. на рік лише за страхування. Адже поліс не скасовує витрат на лікування: швейцарська система передбачає франшизи та часткову оплату певних послуг самим застрахованим. І це в країні, яку звикли вважати одним із символів європейського добробуту.У Німеччині вартість медичного страхування також зростає. За оцінками, приватні страховики планують підвищити внески в середньому на 13,4%. Для пенсіонера індексація пенсії може лише частково компенсувати подорожчання страхування: формально дохід зріс, а фактично можливості споживання могли навіть скоротитися. Проблема не в тому, що люди живуть довше. Збільшення тривалості життя — одне з найбільших досягнень суспільства, але фінансувати його дедалі важче в межах бюджетів держав, які водночас мають забезпечувати пенсії, освіту, оборону, модернізацію інфраструктури та обслуговувати борги.Коли бюджетні ресурси обмежені, медичні потреби літніх людей починають конкурувати з освітніми та житловими потребами молоді. У суспільстві, яке претендує на процвітання, такого протиставлення взагалі не мало б виникати.Конфлікт поколінь, у якому немає переможців
На перший погляд, головний конфлікт сучасної Європи розгортається між молодими й літніми. Молодь обурена ціною житла, браком фінансування освіти й перспектив. Старші виборці прагнуть захистити пенсії, вартість нерухомості та заощадження. Політики змушені зважати на обидві групи, але літніх виборців зазвичай більше й вони активніші.Пояснення егоїзмом поколінь оминає глибші економічні причини. Якщо ціни на нерухомість знизяться до рівня, доступного молодим покупцям, власники житла можуть втратити частину накопиченого багатства. Якщо ж держава й надалі підтримуватиме високі ціни активів, молоді доведеться довше лишатися орендарями або брати більші іпотечні кредити.Подібна суперечність існує і на фінансових ринках. Високі ставки підвищують доходи власників нових облігацій і депозитів, але здорожчують іпотеку та кредити для бізнесу й знижують ринкову вартість раніше випущених облігацій, зокрема в портфелях пенсійних фондів. Простого поділу на покоління переможців і переможених немає.Існуючі пенсійні системи не розраховані на майбутній демографічний дисбалансЗа цим протистоянням проступає глибший економічний поділ — між тими, хто володіє активами, і тими, хто змушений платити за доступ до них зі своїх поточних доходів. Він проявляється як розрив між поколіннями, хоча визначальний чинник — не вік, а матеріальне становище.Європейська соціальна модель опиняється під тиском суперечливих очікувань: молодь потребує житла, освіти й роботи, старші — пенсій, медицини та догляду, а уряди мають розподіляти ресурси в умовах слабкого зростання, старіння населення та дорожчих запозичень. Для молоді це виглядає особливо несправедливо: їй пропонують довше збирати на житло, самій інвестувати в освіту й готуватися до дорожчих пенсій, тоді як гарантії попередніх поколінь зникають. Суспільство й далі обіцяє майбутнє, але дедалі частіше перекладає витрати на нього на саму людину.Покоління Z виросло на історіях успіху, в яких освіта, праця та готовність до змін вели до економічної незалежності. Натомість дедалі більше молодих європейців бачать, що навіть стабільна робота не гарантує ні житла, ні фінансової впевненості.Європейські протести покоління Z — один із проявів цього розчарування. Молодь не обов'язково виступає проти капіталізму, технологічного прогресу чи економічного зростання. Вона дедалі наполегливіше вимагає пояснити, чому всі ці досягнення не гарантують їй навіть тих можливостей, які мали попередні покоління.Go to zn.uaAbout news channel
Новини дня. Ексклюзивні коментарі, думки, аналітика та головні події України і світу на сайті Дзеркало тижня
All publications are taken from public RSS feeds in order to organize transitions for further reading of full news texts on the site.
Responsible: editorial office of the site zn.ua.