
Бюджет-2027 — колос на неіснуючих грошах
Українська економіка помирає, вона підключена до ШВЛ міжнародної фінансової підтримки, але без нього вже точно не протягне.Цьогоріч, уперше з 2023-го, наш реальний ВВП пішов у мінус у першому кварталі й, відігравши 0,4%, наразі тримається нульової позначки. Руйнування виробництв, складів, енергетичної та транспортної інфраструктури, що тривають зараз, швидко перетворюють біду на катастрофу. Умовно непогано почуваються виробники, які орієнтовані на внутрішній ринок і працюють на забезпечення безпеки і оборони України. Решта, за делікатним формулюванням Мінфіну, демонструють «слабку динаміку».Отже, в українського уряду на наступний рік два рівноважливі завдання: забезпечити повною мірою фінансування оборони та дати фінансовий імпульс економіці, яка зменшується, як та шагренева шкіра. Зробити це в умовах, коли власним ресурсом ми навіть оборонних видатків не здатні покрити, — важче важкого, але не неможливо. Власне, найкращим показником адекватності поточного уряду та його політики буде наявність у проєкті держбюджету-2027, днями представленому урядом, хоча б натяків на спробу вирішити обидва завдання в найближчій перспективі. ВАС ЗАЦІКАВИТЬ ВВП України впав уперше з 2022 року. Ми на порозі рецесії?
Оборона та безпека
У проєкті держбюджету загальний ресурс на національну безпеку і оборону становить 4,8 трлн грн, або 43,8% ВВП. Це на 517,9 млрд грн більше за вже відкоригований бюджет цього року.Найбільші статті традиційні:- створення, закупівля та ремонт озброєння — 2,4 трлн грн;заробітна плата військових — 1,8 трлн грн;речове забезпечення та пально-мастильні матеріали — 122,2 млрд грн;продукти харчування — 56 млрд грн;медикаменти — 3 млрд грн.
Економічний розвиток
Безпосередньо на підтримку виробництва та підприємництва уряд заклав у проєкті 9,4 млрд грн. За які планує забезпечити:- держдопомогу на створення, розвиток або оновлення виробництв переробної промисловості;часткову компенсацію вартості агротехніки та обладнання вітчизняного виробництва;державне стимулювання створення індустріальних парків;надання державної грошової компенсації покупцям товарів і послуг українського виробництва (читай — «Національний кешбек»);держпідтримку проєктів зі значними інвестиціями.
Ситуація у держфінансах близька до критичної. Що робити
Прем’єр-міністр Сергій Корецький заявив, що ситуація з державними фінансами України наближається до критичної, та закликав Верховну Раду якнайшвидше ухвалити законопроєкти, від яких залежить отримання міжнародної фінансової допомоги.Звучить тривожно. Попри те, що офіційний дефіцит держбюджету скоротився, це поліпшення забезпечене насамперед міжнародною допомогою, на яку так сподівається уряд; внутрішні доходи покривають лише близько двох третин видатків, чистий ресурс від ОВДП залишається незначним, а ритмічність фінансування залежить від політичних рішень партнерів.Отже, державні фінанси ще керовані, проте запас їхньої стійкості став небезпечно вузьким.
Головні показники виконання держбюджету ц.р.
Офіційний дефіцит не показує глибини проблеми
За січень—липень 2026 року доходи державного бюджету становили 3 249,2 млрд грн, а видатки — 3 437,4 млрд грн (див. табл.). Офіційний дефіцит дорівнював 187,3 млрд грн, і порівняно з 677,9 млрд грн за аналогічний період 2025 року результат виглядає переконливим: дефіцит скоротився у 3,6 разу. Однак така динаміка не означає, що держава відновила власну дохідну спроможність. ВАС ЗАЦІКАВИТЬ Корецький анонсував жорстку економію бюджету Міжнародні трансферти у доходах бюджету сягнули 1 000,7 млрд грн. Це у 4,6 разу більше, ніж торік, і 30,8% усіх бюджетних доходів. Без цього ресурсу внутрішні доходи становили б 2 248,5 млрд грн і покривали б лише 65,4% видатків. Розрив між видатками та внутрішніми доходами дорівнював би близько 1 187,9 млрд грн, або 52,8% внутрішніх доходів.Особливо показовим є порівняння з минулим роком. У січні—липні 2025 року розрив без міжнародних трансфертів становив приблизно 897,6 млрд грн. 2026 року він збільшився орієнтовно на третину, водночас офіційний дефіцит скоротився на 490,6 млрд грн, тоді як міжнародні трансферти зросли на 785,4 млрд грн. Отже, статистичне поліпшення сальдо повністю пояснюється зовнішньою підтримкою, а внутрішня бюджетна нерівновага стала глибшою.Це не заперечує коректності бюджетного обліку: отримані трансферти є законним джерелом доходів, проте для оцінки фінансової стійкості важливо бачити обидва показники — офіційний дефіцит і розрив, який залишається після вилучення зовнішньої допомоги. Перший показує поточний касовий результат, а другий — наскільки держава здатна виконувати свої зобов’язання власним ресурсом.Воєнні видатки вичерпують внутрішній ресурс
Видатки бюджету за сім місяців зросли на 23,8%, тоді як доходи без міжнародної допомоги — на 19,6%, а податкові надходження — на 19,1%. Це означає, що навіть за помітного номінального зростання доходів потреби держави збільшуються швидше, і для країни, яка воює, така тенденція зрозуміла, але вона поступово звужує простір для маневру. В уряді підрахували втрати від російських атак на бізнес На оборону у січні—липні спрямовано 1 963,3 млрд грн, ще 506,5 млрд грн — на громадський порядок, безпеку та судову владу. Разом це 2 469,8 млрд грн, або 71,9% усіх видатків державного бюджету. Сума перевищує весь обсяг внутрішніх доходів приблизно на 221 млрд грн. Отже, власного бюджетного ресурсу вже недостатньо навіть для повного фінансування оборони та безпеки, якщо розглядати ці витрати окремо від інших функцій держави.На соціальний захист і соціальне забезпечення витрачено 269,6 млрд грн, водночас міжнародні трансферти були у 3,7 разу більшими. Зовнішнє фінансування давно перестало бути резервною підтримкою на випадок тимчасового дефіциту і стало складовою щоденного функціонування держави, оскільки дає змогу одночасно фінансувати оборону, соціальні зобов’язання, освіту, медицину та інші цивільні видатки.Через високу жорсткість воєнних і соціальних витрат уряд не може швидко скоротити дефіцит без тяжких наслідків для обороноздатності або добробуту населення. Саме це робить нинішню нерівновагу небезпечною: більшість ключових видатків не можна відкласти, а джерело покриття значної частини потреб перебуває поза межами національної фіскальної політики.Внутрішні запозичення не створюють достатнього запасу
Ринок облігацій внутрішньої державної позики виконує важливу стабілізаційну функцію, але поки не може замінити міжнародну допомогу. За січень—серпень 2026 року розміщення ОВДП дало 343,5 млрд грн, а погашення становили 296,5 млрд грн. Чистий ресурс дорівнював лише 46,9 млрд грн, тобто 86,3% нових залучень фактично пішло на погашення попередніх випусків. Чисте залучення від ОВДП у десятки разів менше за бюджетний розрив без міжнародних трансфертів. ВАС ЗАЦІКАВИТЬ Втрати української економіки через обмеження ЄС можуть перевищити 6% ВВП — ЗМІ Висока дохідність державних паперів також має побічний ефект. Банкам простіше вкладати ліквідність у державний борг, ніж кредитувати виробничі проєкти з воєнними ризиками. Тому надмірна опора на внутрішні запозичення може послаблювати приватні інвестиції, не усуваючи головної бюджетної диспропорції.Міжнародна допомога утримує стабільність, але надходить нерівномірно
За даними Мінфіну, від початку повномасштабного вторгнення до 1 вересня 2026 року Україна залучила близько 199 млрд дол. міжнародної фінансової допомоги. Лише за січень—серпень 2026 року надходження становили приблизно 31,34 млрд дол.: 5,51 млрд у першому кварталі, 18,01 млрд у другому, 5,71 млрд у липні та 2,11 млрд у серпні.Ці цифри показують не тільки масштаб підтримки, а й значну нерівномірність. У другому кварталі Україна отримала понад три чверті допомоги першого півріччя. 2025 року 21,71 млрд дол., або понад 41% річного обсягу, надійшло лише у четвертому кварталі. Коли бюджет залежить від зовнішнього ресурсу, така концентрація виплат перетворюється на ризик ліквідності.Тому найбільша загроза полягає не лише у можливому скороченні допомоги, а й в асиметрії надходжень, що створює постійну невизначеність.Що необхідно зробити
По-перше, потрібен гарантований середньостроковий контур зовнішнього фінансування. Уряд повинен узгодити з ЄС, країнами Групи семи та міжнародними фінансовими організаціями поквартальний графік підтримки щонайменше на 12–18 місяців. Поряд із ним потрібен механізм проміжного фінансування на випадок процедурної затримки траншу, щоб політичний календар партнерів не перетворювався на касову проблему України. Капіталізм зламався? Чому світова економіка стала залежною від кількох компаній і країн По-друге, бюджет слід планувати за трьома окремими контурами. Поточні цивільні видатки, оборонні потреби та відбудова мають отримати різні джерела, правила контролю й горизонти фінансування. Такий поділ покаже партнерам і суспільству, які кошти підтримують щоденне функціонування держави, які забезпечують оборону, а які створюють майбутню податкову базу.По-третє, необхідно збільшувати внутрішні доходи без руйнування легального бізнесу. Резерв слід шукати у скороченні тіньового обороту, реформі митниці, кращому адмініструванні акцизів і рентних платежів, перегляді неефективних податкових пільг і підвищенні віддачі державних активів. Загальне підвищення ставок для сумлінних платників дало б короткий фіскальний ефект, але могло б послабити інвестиції та зайнятість.По-четверте, треба підвищити результативність видатків. Захищені оборонні та базові соціальні програми мають фінансуватися ритмічно. Водночас кожна цивільна програма повинна пройти перевірку на доцільність, дублювання та фактичний результат. Секвестр бюджету і консолідація бюджетів усіх рівнів для першочергових потреб оборони давно назріли. Економія має виникати через якісніше управління і закупівлі, а не через механічне недофінансування всіх розпорядників.По-п’яте, внутрішній борговий ринок потребує довших і дешевших ресурсів. Політика ОВДП має поступово збільшувати строки обігу, зменшувати частку короткого рефінансування та розширювати коло небанківських інвесторів. Важливо не витісняти кредитування підприємств і не перетворювати високих ставок за державними паперами на постійну норму для всієї економіки.По-шосте, Україні потрібна чітка стратегія структури допомоги. Для незворотних воєнних збитків і критичної соціальної підтримки пріоритет мають гранти. Кредитні ресурси доцільно спрямовувати переважно на проєкти, які відновлюють виробництво, експорт і доходи бюджету та здатні обслуговувати створений борг у майбутньому. ВАС ЗАЦІКАВИТЬ Підвищення ПДВ та акцизів: які податкові зміни заклали в бюджет-2027Межа стійкості
Стан державних фінансів ще не є кризовим, бюджет зі скрипом, але виконується, міжнародна підтримка надходить, уряд обслуговує внутрішні зобов’язання. Однак показники січня—липня свідчать, що ця стабільність має дуже високу зовнішню залежність.Якщо зовнішнє фінансування затримається, внутрішній ринок не зможе швидко й безболісно замістити його в потрібному обсязі. Якщо більша частина допомоги стане борговою, витрати сьогодні перетворяться на додатковий тиск завтра.Тому Україні потрібна чесна оцінка бюджетної стійкості. Міжнародна допомога не може замінити розширення внутрішньої податкової бази, ефективне управління видатками та відновлення економіки.Якщо король голий, хто захищає американські активи за кордоном?
Росія прицільно нищить американські активи в Україні, а Вашингтон мовчить. Міф про те, що наявність у країні активів великих американських корпорацій стримує агресора, зруйновано. Ні, Білий дім не захищає інтересів американського бізнесу за кордоном. Ні, Білий дім не реагує жорсткіше, якщо загрози стосуються американських юросіб. Білий дім узагалі не реагує, і Кремль це лише підбурює.
Уперше питання про дивну реакцію Білого дому на атаки росіян на активи американських компаній в Україні постало у травні цього року. Як писали тоді колеги з Тhе Nеw Yоrk Тіmеs: «Стримана реакція адміністрації Трампа викликала занепокоєння». Дуже дипломатичне формулювання. Тоді за чотири тижні було атаковано об'єкти, що належать Вungе, Рhіlір Моrrіs та Моndеlеz. У відповідь Вашингтон «закликав обидві сторони утриматися від нападів на бізнес-інтереси США». Обидві сторони, ага…
ВАС ЗАЦІКАВИТЬ
ЗМІ: РФ вперше атакувала американську dеfеnsе-tесh компанію в Україні
З огляду на доволі скромну присутність американського бізнесу в Україні неважко прослідкувати тренди в атаках росіян на американський бізнес. Картина така: у травні-червні 2022 року РФ пошкодила лише два активи, вдаривши по адмінбудівлі фабрики Рhіlір Моrrіs під Харковом і знищивши зерновий термінал Вungе у Миколаївському порту. Обидва випадки не були схожі на цілеспрямовані атаки, адже порт тоді нищили масштабно, обстрілюючи буквально все, а фабрика Рhіlір Моrrіs, навпаки, по-перше, зазнала лише разового удару по невиробничій будівлі, а головне — не працювала з 24 лютого 2022 року. Потім була тривала пауза — не рахуючи падіння уламків збитої ракети на завод РерsіСо у Вишневому, американські активи не зазнавали жодних пошкоджень аж до літа 2025 року. Просто нагадаємо, що президент у США змінився у січні 2025 року.
Після не означає внаслідок, але… у червні 2025-го під час ракетно-дронової атаки на Київ було пошкоджено офіс та інженерний центр компанії Воеіng, яка на той момент уже підписала з ДП «Антонов» меморандум про співпрацю у сфері БпЛА. Чи говорили про це Трамп із Путіним в Анкориджі 15 серпня? Навряд чи, адже вже 21 серпня два «Калібри» влучили у завод електроніки Flехtrоnісs у Мукачевому, фактично знищивши підприємство. Тоді президент Американської торговельної палати в Україні Енді Гундер закликав Трампа: «…підтримати американський бізнес в Україні. Підтримати цінності, на яких побудована Америка. Показати Путіну, що Сполучені Штати захищають своїх». Трамп лаконічно відповів, що він nоt hаррy. Що ж, якщо не готовий показати зуби — зализуй рани.
Завод Моndеlеz Іntеrnаtіоnаl у Тростянці з лютого 2026-го пережив три атаки ракетами та БпЛА і працює зараз частково. Рhіlір Моrrіs — ще дві атаки із січня 2026-го, знищено як виробництво, так і склад готової продукції.
Хоча у лютому 2026-го пану Гундеру вдалося мобілізувати на захист американського бізнесу двопартійну групу сенаторів і витрусити з них резолюцію, де прямо згадувалися «цілеспрямовані атаки на американські компанії, що працюють в Україні», це ні на що не вплинуло.
ВАС ЗАЦІКАВИТЬ
Росія знищує американський бізнес в Україні — президент Американської торговельної палати
У травні 2026 року росіяни атакували зерновий термінал «Нептун» американської компанії Саrgіll — сім безпілотників завдали значних руйнувань портовій логістичній інфраструктурі. Завод «Олейна», що належить тому ж таки Вungе Ltd, цьогоріч також атакували двічі, на жаль, були загиблі, а роботу підприємства зупинено. У серпні вже не уламки, а цілеспрямовані «шахеди» нищили завод РерsіСо на Миколаївщині, пошкодивши і виробництво, і склади. У завод Соса-Соlа на Київщині росіяни поцілили лише з третьої спроби, у вересні 2026 року, до цього безпілотники або влучали десь зовсім поруч, або їх збивала ППО. Випадковості тут також виключені — завод стоїть серед поля, віддалений від будь-яких інших об'єктів. Зараз підприємство поступово відновлює роботу, адже внаслідок атаки пошкоджено лише складські приміщення.
Наразі єдиний американський актив в Україні, який не зазнав атаки РФ, — це завод електроніки Jаbіl Іnс. на Закарпатті. Це саме їхні деталі для супутникових систем через треті країни потрапляли до РФ та їх використовували російські військові. Звісно, після оприлюдненого розслідування «Слідства.Інфо» компанія запевнила, що всі постачання сумнівним замовникам припинила. Але збіг цікавий, погодьтеся.
Увесь цей час Білий дім навіть сухого nоt hаррy не видав. Не їхній інтерес. За бізнес особисто Дональда Фредовича, його численної рідні чи друзів-рієлторів нинішня адміністрація В-52 у небо підняла б. Але якісь там американські корпорації й доброго слова не варті.
Мені це не сподобалося, – Трамп відреагував на ракетний удар РФ по американському заводу
Показово, що самі постраждалі «американці» зазвичай не квапляться сповіщати громадськість про «прильоти». Так, у відповідь на запит медіа, звісно, підтверджують, що пожежа спалахнула на їхній території, що пошкоджено саме їхню інфраструктуру, але якщо не спитають — мовчать. Першими обурення не висловлюють, про завдані збитки не оголошують, масштабів і строків ремонтних робіт не озвучують. Вочевидь, усвідомлюють, що Дядечко Сем не кинеться їх рятувати або хоча б морально підтримувати. То нащо лякати інвесторів, прискорювати здешевлення акцій і додавати клопоту центральному офісу? Своїм не вірять. Такий собі сигнал.
Насамперед для нас, бо ми тут, ніде правди діти, роками носилися із переконанням, що наявність американських активів — це гарантія, буквально бронежилет від російської агресії. Віддаймо США надра, активи, право першочергового контрактування та все, що попросять, хоч тридцять незайманок, аби тільки присутність Штатів гарантувала нам безпечне майбутнє! Дзуськи. Це взагалі не гарантія.
Де там наш спільний інвестиційний фонд? Як там просування? Ніяк. Час від часу нам сповіщають про плани запуску трьох інвестиційних проєктів 2026 року. За вікном вересень, у портфелі один-єдиний проєкт, підписаний ще в березні. Де результати роботи комітету із пошуку проєктів, який буцімто проводить засідання щомісяця? Де поділися вісім проєктів із заявленим «високим ступенем готовності» на 1,2 млрд дол. інвестицій? Та де хоча б новини на сайті фонду після 10 березня 2026-го? Здається, поважні інвестори нарешті правильно оцінили ризики. Жодного імунітету від нападів РФ у них немає, ні з духом Анкориджа, ні без. Адміністрація Трампа пальцем не поворухне, щоб захистити їхні вкладення, навіть щоб показати Путіну «ну-ну-ну». Тож і вкладень ніяких, вочевидь, не буде.
Однак не лише у нас відкрилися очі на реальну спроможність США захищати активи своїх підприємців. Певні, Китай теж це помітив.
ВАС ЗАЦІКАВИТЬ
Росія атакує американські заводи в Україні. Вашингтон мовчить — NYТ
На відміну від України, на Тайвані присутність американського бізнесу значно ширша, й усі — зірки. Тут тобі і Gооglе із масштабним дата-центром і великими науково-дослідними установами. Центр інновацій інтернету речей Місrоsоft. Інженерні офіси та лабораторії Аррlе. Інженерні підрозділи NVІDІА та АМD. Кілька передових фабрик Місrоn Тесhnоlоgy. Найбільші американські банки, логістичні хаби FеdЕх та UРS, та й представництва оборонних гігантів Lосkhееd Маrtіn, Nоrthrор Grummаn та Rаythеоn. Усі вони донині були впевнені у безпековій парасолі материнської країни. Усі вони відтепер втратили цю впевненість. Як і їхні колеги, що працюють на виробництвах та у представництвах на Близькому Сході.
Єдина правдива книжка з-під пера Дональда Трампа мала б називатися «Мистецтво девальвації». Він упевнено знецінює все, чим славилися старі добрі США, — геополітичну вагу, дипломатію, демократичні цінності та показову доброчесність, зовнішньоторговельний вплив, військову міць, зрештою, і гарантований захист американських інтересів. Їхня біда — не наша. Наша (і наших партнерів) у тому, що нинішню багатовекторну слабкість США досі повсякчас ігнорують.
Король голий, але процесія йде, натовп захоплюється вишуканим вбранням, а камергери тримають уявний шлейф.
Уперше питання про дивну реакцію Білого дому на атаки росіян на активи американських компаній в Україні постало у травні цього року. Як писали тоді колеги з Тhе Nеw Yоrk Тіmеs: «Стримана реакція адміністрації Трампа викликала занепокоєння». Дуже дипломатичне формулювання. Тоді за чотири тижні було атаковано об'єкти, що належать Вungе, Рhіlір Моrrіs та Моndеlеz. У відповідь Вашингтон «закликав обидві сторони утриматися від нападів на бізнес-інтереси США». Обидві сторони, ага…
ВАС ЗАЦІКАВИТЬ
ЗМІ: РФ вперше атакувала американську dеfеnsе-tесh компанію в Україні
З огляду на доволі скромну присутність американського бізнесу в Україні неважко прослідкувати тренди в атаках росіян на американський бізнес. Картина така: у травні-червні 2022 року РФ пошкодила лише два активи, вдаривши по адмінбудівлі фабрики Рhіlір Моrrіs під Харковом і знищивши зерновий термінал Вungе у Миколаївському порту. Обидва випадки не були схожі на цілеспрямовані атаки, адже порт тоді нищили масштабно, обстрілюючи буквально все, а фабрика Рhіlір Моrrіs, навпаки, по-перше, зазнала лише разового удару по невиробничій будівлі, а головне — не працювала з 24 лютого 2022 року. Потім була тривала пауза — не рахуючи падіння уламків збитої ракети на завод РерsіСо у Вишневому, американські активи не зазнавали жодних пошкоджень аж до літа 2025 року. Просто нагадаємо, що президент у США змінився у січні 2025 року.
Після не означає внаслідок, але… у червні 2025-го під час ракетно-дронової атаки на Київ було пошкоджено офіс та інженерний центр компанії Воеіng, яка на той момент уже підписала з ДП «Антонов» меморандум про співпрацю у сфері БпЛА. Чи говорили про це Трамп із Путіним в Анкориджі 15 серпня? Навряд чи, адже вже 21 серпня два «Калібри» влучили у завод електроніки Flехtrоnісs у Мукачевому, фактично знищивши підприємство. Тоді президент Американської торговельної палати в Україні Енді Гундер закликав Трампа: «…підтримати американський бізнес в Україні. Підтримати цінності, на яких побудована Америка. Показати Путіну, що Сполучені Штати захищають своїх». Трамп лаконічно відповів, що він nоt hаррy. Що ж, якщо не готовий показати зуби — зализуй рани.
Завод Моndеlеz Іntеrnаtіоnаl у Тростянці з лютого 2026-го пережив три атаки ракетами та БпЛА і працює зараз частково. Рhіlір Моrrіs — ще дві атаки із січня 2026-го, знищено як виробництво, так і склад готової продукції.
Хоча у лютому 2026-го пану Гундеру вдалося мобілізувати на захист американського бізнесу двопартійну групу сенаторів і витрусити з них резолюцію, де прямо згадувалися «цілеспрямовані атаки на американські компанії, що працюють в Україні», це ні на що не вплинуло.
ВАС ЗАЦІКАВИТЬ
Росія знищує американський бізнес в Україні — президент Американської торговельної палати
У травні 2026 року росіяни атакували зерновий термінал «Нептун» американської компанії Саrgіll — сім безпілотників завдали значних руйнувань портовій логістичній інфраструктурі. Завод «Олейна», що належить тому ж таки Вungе Ltd, цьогоріч також атакували двічі, на жаль, були загиблі, а роботу підприємства зупинено. У серпні вже не уламки, а цілеспрямовані «шахеди» нищили завод РерsіСо на Миколаївщині, пошкодивши і виробництво, і склади. У завод Соса-Соlа на Київщині росіяни поцілили лише з третьої спроби, у вересні 2026 року, до цього безпілотники або влучали десь зовсім поруч, або їх збивала ППО. Випадковості тут також виключені — завод стоїть серед поля, віддалений від будь-яких інших об'єктів. Зараз підприємство поступово відновлює роботу, адже внаслідок атаки пошкоджено лише складські приміщення.
Наразі єдиний американський актив в Україні, який не зазнав атаки РФ, — це завод електроніки Jаbіl Іnс. на Закарпатті. Це саме їхні деталі для супутникових систем через треті країни потрапляли до РФ та їх використовували російські військові. Звісно, після оприлюдненого розслідування «Слідства.Інфо» компанія запевнила, що всі постачання сумнівним замовникам припинила. Але збіг цікавий, погодьтеся.
Увесь цей час Білий дім навіть сухого nоt hаррy не видав. Не їхній інтерес. За бізнес особисто Дональда Фредовича, його численної рідні чи друзів-рієлторів нинішня адміністрація В-52 у небо підняла б. Але якісь там американські корпорації й доброго слова не варті.
Мені це не сподобалося, – Трамп відреагував на ракетний удар РФ по американському заводу
Показово, що самі постраждалі «американці» зазвичай не квапляться сповіщати громадськість про «прильоти». Так, у відповідь на запит медіа, звісно, підтверджують, що пожежа спалахнула на їхній території, що пошкоджено саме їхню інфраструктуру, але якщо не спитають — мовчать. Першими обурення не висловлюють, про завдані збитки не оголошують, масштабів і строків ремонтних робіт не озвучують. Вочевидь, усвідомлюють, що Дядечко Сем не кинеться їх рятувати або хоча б морально підтримувати. То нащо лякати інвесторів, прискорювати здешевлення акцій і додавати клопоту центральному офісу? Своїм не вірять. Такий собі сигнал.
Насамперед для нас, бо ми тут, ніде правди діти, роками носилися із переконанням, що наявність американських активів — це гарантія, буквально бронежилет від російської агресії. Віддаймо США надра, активи, право першочергового контрактування та все, що попросять, хоч тридцять незайманок, аби тільки присутність Штатів гарантувала нам безпечне майбутнє! Дзуськи. Це взагалі не гарантія.
Де там наш спільний інвестиційний фонд? Як там просування? Ніяк. Час від часу нам сповіщають про плани запуску трьох інвестиційних проєктів 2026 року. За вікном вересень, у портфелі один-єдиний проєкт, підписаний ще в березні. Де результати роботи комітету із пошуку проєктів, який буцімто проводить засідання щомісяця? Де поділися вісім проєктів із заявленим «високим ступенем готовності» на 1,2 млрд дол. інвестицій? Та де хоча б новини на сайті фонду після 10 березня 2026-го? Здається, поважні інвестори нарешті правильно оцінили ризики. Жодного імунітету від нападів РФ у них немає, ні з духом Анкориджа, ні без. Адміністрація Трампа пальцем не поворухне, щоб захистити їхні вкладення, навіть щоб показати Путіну «ну-ну-ну». Тож і вкладень ніяких, вочевидь, не буде.
Однак не лише у нас відкрилися очі на реальну спроможність США захищати активи своїх підприємців. Певні, Китай теж це помітив.
ВАС ЗАЦІКАВИТЬ
Росія атакує американські заводи в Україні. Вашингтон мовчить — NYТ
На відміну від України, на Тайвані присутність американського бізнесу значно ширша, й усі — зірки. Тут тобі і Gооglе із масштабним дата-центром і великими науково-дослідними установами. Центр інновацій інтернету речей Місrоsоft. Інженерні офіси та лабораторії Аррlе. Інженерні підрозділи NVІDІА та АМD. Кілька передових фабрик Місrоn Тесhnоlоgy. Найбільші американські банки, логістичні хаби FеdЕх та UРS, та й представництва оборонних гігантів Lосkhееd Маrtіn, Nоrthrор Grummаn та Rаythеоn. Усі вони донині були впевнені у безпековій парасолі материнської країни. Усі вони відтепер втратили цю впевненість. Як і їхні колеги, що працюють на виробництвах та у представництвах на Близькому Сході.
Єдина правдива книжка з-під пера Дональда Трампа мала б називатися «Мистецтво девальвації». Він упевнено знецінює все, чим славилися старі добрі США, — геополітичну вагу, дипломатію, демократичні цінності та показову доброчесність, зовнішньоторговельний вплив, військову міць, зрештою, і гарантований захист американських інтересів. Їхня біда — не наша. Наша (і наших партнерів) у тому, що нинішню багатовекторну слабкість США досі повсякчас ігнорують.
Король голий, але процесія йде, натовп захоплюється вишуканим вбранням, а камергери тримають уявний шлейф.
Закордонне зберігання пального для України приречене на провал. Чому закон не працює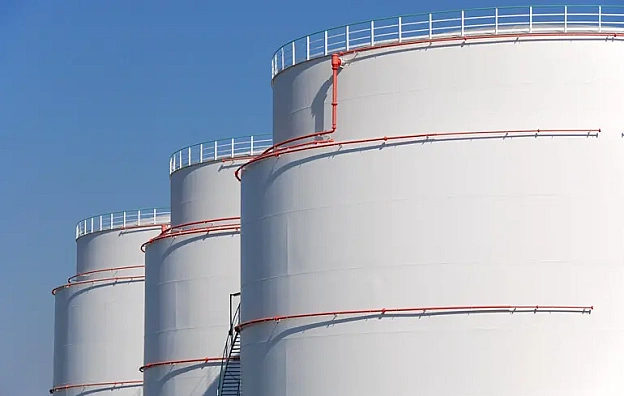 Go to zn.ua
В Україні тривають дискусії навколо створення мінімальних запасів нафти і нафтопродуктів. Проєкт є частиною наших зобов’язань перед Євросоюзом, а також логічним кроком напередодні зими. Проте у нас з європейськими країнами є певна відмінність — війна. Ворог нищить паливну інфраструктуру з перших днів повномасштабного вторгнення, тому атака на будь-який резервуар — це лише питання часу. Отже, паливні компанії проти і наполягають на створенні запасу виключно у підземних сховищах, яких наразі немає. Одним із контраргументів уряду щодо очевидних безпекових ризиків є передбачена у відповідному законі можливість зберігати половину нормативного обсягу за кордоном. Законом визначено право як фізично зберігати пальне, так і купувати гарантії постачання у закордонного оператора (так звана тікетс-угода). Втім, як свідчить дослідження цього питання, можливість зберігатися в сусідніх країнах лишається суто теоретичною, і справа не стільки в недосконалості законодавства, скільки в ринкових реаліях, що швидко змінюються.Закон «Про мінімальні запаси нафти та нафтопродуктів» набрав чинності у грудні 2024 року. Він передбачає поступове створення протягом восьми років запасів на 90 днів споживання, як це є в ЄС. Цього року норматив становить 6%, з наступного — 9%. Це приблизно 600 та 900 тис. тонн світлих нафтопродуктів. Величезні обсяги, що їх елементарно немає де зберігати, адже в Україні майже не лишилося нафтобаз, яких жодного разу не атакували б росіяни. На Лівобережжі, згідно зі спостереженнями експертів та учасників ринку, взагалі не лишилося робочих нафтобаз.Розуміючи ризикованість створення мінімальних запасів нафти та нафтопродуктів (далі — МЗНН), уряд фактично одразу заблокував закон на рівні підзаконних актів: формально він діє, але відповідальності за його невиконання немає. І це розумно. Нафта за крок від $100: удари США по танкерах Ірану штовхають ціни вгору Усе змінилося з початком війни в Ірані, коли навесні цього року майже всі наші європейські сусіди у певний момент припинили нам постачання пального. Уряд швидко розрядив ситуацію, але осад залишився. За наявною інформацією, на необхідності створення запасів наполягав сам президент. Уряд Сергія Корецького взяв питання під контроль.Завдання поклали на Міненерго. Здавалося б, добре, що поточний склад профільного департаменту є безпосереднім автором чинного закону про МЗНН. Але про якість документа говорить один факт: наразі пакет поправок до закону вже налічує понад три сотні.Сьогодні ми поговоримо лише про один аспект — закордонне зберігання, яке було передбачено з погляду безпеки. Проте, як виявилося, з реальністю це має мало спільного.Прем’єр-міністр Сергій Корецький опинився в непростій ситуації: як колишній «нафтотрейдер» він чудово розуміє ризики створення запасів пального, а як прем’єр прагне ці запаси створити для підвищення стійкості країниКабінет міністрів України
Квитки на останній ряд
Почнемо з того, що наразі абсолютно незрозумілий протокол комунікації з потенційними зберігачами пального або продавцями тікетс-угод у сусідніх країнах. Як довести спроможність іноземного контрагента взагалі щось зберігати? Як підтвердити реальну кількість і якість балансового залишку? В якому форматі подавати звітність? Останнім пакетом поправок до закону навіть передбачено фізичну перевірку українською стороною, однак, крім комісії українського Міненерго з метроштоками, нічого не спадає на думку. Росія посилила атаки на «Нафтогаз»: є серйозні руйнування та втрати видобутку Головне ж нормативне обмеження роботи за тікетс-угодами — це термін зберігання. У сьогоднішній конфігурації єдиний режим, у якому закордонна компанія могла б зберігати сторонній ресурс без розмитнення, — це транзит, тривалість якого в ЄС обмежено 60 днями. За словами керівника великої польської компанії, оператор теоретично може забезпечити ротацію обсягів, але там майже напевно вилізуть нові нюанси. Надійніший варіант — зміни в законодавстві країни, де зберігається пальне. Мабуть, тому його можна вважати й найбезнадійнішим…Про важливість виведення комунікації саме на міжурядовий рівень свідчить і досвід перших тижнів Ормузької кризи (власне, на її тлі і реанімували МЗНН). Тоді низка країн запровадила мораторій на вивезення нафтопродуктів. Наприклад, залишилися заблокованими придбані українськими компаніями обсяги пального, що йшли через молдовський порт Джурджулешти. Делікатна ситуація виникла на кілька днів і з Польщею.Зберігання пального в європейських країнах абсолютно не гарантує його оперативної доставки в Україну: строки постачання надто великі, а у разі глобальної кризи пальне можуть просто не випустити, як це вже було навесні 2026 року (на фото порт Мууга в Таллінні)Роrt оf ТаllіnnТакож важливе питання — вартість таких послуг. Згадана криза внесла величезну невизначеність у роботу енергетичних ринків. За останні тижні ціна дизелю на лондонській біржі сягала 1450 дол., а вартість ф’ючерса з постачанням через пів року — 900 дол. Тобто ринок вважає, що нинішня ціна ажіотажна й неадекватна, й очікує її зниження. Виходить, що є абсолютно реальний ризик спродатися через пів року зі збитком 400 дол./тонна.«Скільки має коштувати послуга із закупівлі та зберігання пального з відвантаженням через рік?!» — підвішує питання власник польської нафтотрейдингової компанії. Скласти адекватну на сьогодні вартість послуг за тікетс-угодою він не взявся.Реальний обсяг — давайте після 2030-го
Якщо ж говорити про зберігання фізичних обсягів, то до переліку вище додаються нові, складніші, питання. Головне з них — обмежений резервуарний парк у сусідніх країнах. Ще на конференції Реtrоlеum Ukrаіnе. Wаrsаw’24 топменеджери польського РЕRN і румунського «Національного управління з державного резерву», що опікуються у своїх країнах резервом пального, зазначили абсолютно чітко: у нас немає вільних ємностей для зберігання. Від слова «взагалі».Пізніше РЕRN розіслав українським компаніям пропозицію щодо розгортання додаткових резервуарів на своїх базах. Удар по логістиці: росіяни знищили нафтобазу КLО, склади VАRUS, Yvеs Rосhеr та інших компаній «Будівництво — від трьох років. Про вартість я взагалі мовчу. Вони також пропонували побудувати їхнім коштом, але тоді треба підписатися на рush оr раy (обов’язок завантажувати потужності. — А.К.) на десять років. Це утопія!» — коротко резюмує «привабливу» польську пропозицію представник української гуртово-роздрібної компанії.У власне будівництво за кордоном українські трейдери не вірять.Наявність вільних резервуарів у сусідніх країнах сьогодні не дає змоги українським компаніям ними користуватисяunіmоt.рl«Спочатку це довжелезний процес, славетна європейська бюрократія. А потім починаються ліцензії, концесії там, заморожування купи валюти і валютний контроль тут… І це лише те, що на поверхні. На сьогодні це виглядає як космічний проєкт», — каже співрозмовник в одній із найбільших українських мереж АЗК.Він також розповів, що мав пропозицію від румунського оператора щодо оренди резервуарів, які могли б покрити більшість його потреб. Однак після загострення в Перській затоці румуни пропозицію відкликали й вирішили наростити запаси самі.Голова польського концерну UNІМОТ Адам Сікорський зазначає, що компанія готова розбудовувати термінали в Польщі як для зберігання фізичних обсягів для іноземних компаній, так і для роботи за тікетс-угодами.«Так, на сьогодні є купа питань, але серед них немає таких, які не можна було б вирішити. Треба пробувати, створювати реальний кейс, але через безліч неузгоджених моментів законодавства реальних запитів майже немає», — каже пан Сікорський.Більше варіантів є у віддалених країнах — Латвії, Естонії, Австрії, Німеччині. Згідно із законом про МЗНН там можна зберігати до 25% обсягів, однак довга і важка логістика вбиває основну ідею — швидкого наповнення ринку.«В Естонії резервуарів під нафтопродукти неміряно, в Німеччині також великі можливості, однак привезти продукт звідти — це не два і навіть не три тижні», — каже керівник великої мережі АЗК, що активно порушує питання закордонного зберігання.Загалом українські трейдери кажуть, що мобільність ресурсу, наявного й у сусідніх країнах, може бути незадовільною.«Західний кордон уже працює на межі можливостей. Буде там додаткове пальне чи не буде — більше його вже не приїде», — нагадує очевидне керівник великої трейдингової компанії.У питанні закордонного зберігання Україні, можливо, варто було б зосередитися не лише на створенні запасів, а й на удосконаленні транскордонної логістики. Адже якщо в сусідніх країнах будуть нафтопродукти, то й Україна буде з пальним, а в моменти ажіотажу варто розраховувати лише на власні ресурси.***В’язкий процес запровадження МЗНН у принципі очікуваний.По-перше, це наймасштабніша реформа ринку за всю історію, нереально велика робота до виконання. Ніде в Європі це не було просто. Не кажучи вже про те, що ніде МЗНН не створювали під час війни.По-друге, ситуація змінюється дуже стрімко, і адаптація потребує часу, але вона триває! Ми стартували 2024 року фактично з імплементації мирних європейських вимог, які були безнадійно відірвані від української воєнної реальності. Після низки ревізій закон виглядає вже інакше, однак до стану run аnd drіvе ще далеко, особливо в частині закордонного вектора. Величезна варіативність факторів, як-от наявність ресурсу за кордоном, зміна логістики ззовні та всередині країни, характер і географія загроз ресурсу й рівень військової протидії їм тощо, підказує, що нинішні поправки до закону будуть далеко не останніми, а постійна адаптація закону може стати формою стабільності. Тож що швидше всі стейкхолдери це усвідомлять, то стабільніше працюватиме ринок.Наведена купа питань показує, що уряду й учасникам ринку необхідно зосередитися на зберіганні всередині країни, хоч би яким складним здавалося це завдання. Головна проблема — створення підземних сховищ. З іншого боку, це інвестиції в нашу, а не в закордонну інфраструктуру, а також значно коротший шлях потрапляння пального на ринок.Go to zn.uaШість пенсів із фунта. Як Британія обклала багатих податком 97,5% і поставила країну на воєнні рейки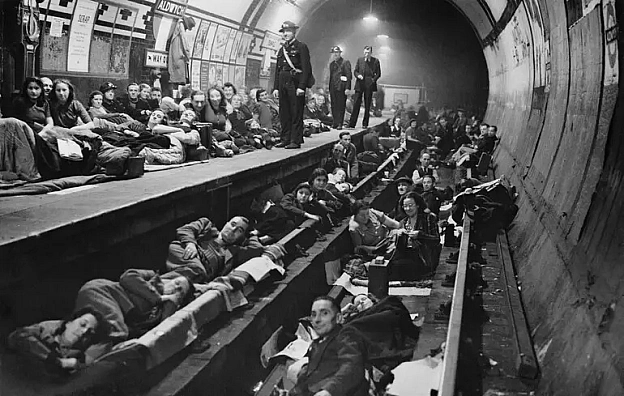 Go to zn.ua
У неділю, 3 вересня 1939 року, об 11:15 ранку британці почули по радіо голос прем’єр-міністра Невілла Чемберлена: країна вступила у війну з Німеччиною. Того ж дня парламент запровадив військовий обов’язок для чоловіків віком від 18 до 41 року.Протягом наступних п’яти років держава жорстко контролюватиме не лише те, кому йти на фронт, а й те, кому залишатися біля верстата. Найвища гранична ставка податку на доходи сягне 97,5%, а надприбутки бізнесу вилучатимуть повністю — податок становитиме 100%. Базові товари, як-от бекон, масло, цукор і одяг, продаватимуть суворо за нормами.Вінстон Черчилль оглядає зруйновані райони лондонського Іст-Енду після бомбардувань, 8 вересня 1940 року. Фото з колекції Імперського воєнного музеюДо 1944 року до воєнної економіки залучать понад сім мільйонів жінок. Щоби підтримати цей тил, держава масово відкриватиме ясла, годуватиме людей у громадських їдальнях, безплатно або за пільгами видаватиме молоко матерям і дітям, а посеред війни ще й проведе реформу середньої освіти.87 років по тому фраза про переведення країни на «воєнні рейки» знову звучить напрочуд актуально. Проте британський досвід руйнує популярний міф: воєнна економіка — це не один вольовий наказ Вінстона Черчилля і не просто механічне збільшення видатків на армію. Насамперед це фундаментальна перебудова правил функціонування держави, економіки та повсякденного життя громадян.Їдальня й простір відпочинку у клубі жінок-робітниць у Вулвергемптоні, 1943 рік.Фото з колекції Імперського воєнного музеюДо 1942 року держава вже спрямовувала на свої потреби близько 54% національних ресурсів. Ринкова економіка не зникла, але її було підпорядковано жорсткій ієрархії: держава безапеляційно вирішувала, кому дістанеться дефіцитна сталь чи кредити, кого відправлять на передову, а кого примусово залишать працювати в шахті. ВАС ЗАЦІКАВИТЬ Воєнні рейки і локомотиви воєнної економіки
П’ятеро у воєнному кабінеті
10 травня 1940 року Вінстон Черчилль очолив уряд — саме тоді, коли німецькі війська вже розгортали наступ на Заході. Його перший воєнний кабінет був максимально компактним і складався лише з п’ятьох людей: самого прем’єра, його попередника Невілла Чемберлена, лорда Едуарда Галіфакса та двох представників лейбористів — Клемента Еттлі й Артура Грінвуда. Важливо розуміти, що це була не персональна диктатура, а справжній коаліційний уряд, створений на широкій політичній основі.Водночас левову частку практичної мобілізації здійснювали зовсім інші люди. Ернест Бевін у Міністерстві праці керував розподілом дефіцитної робочої сили, тоді як Кінґслі Вуд у Казначействі конструював нову систему воєнних податків. Лорд Фредерік Вултон відповідав за продовольство, а Річард Батлер курував освіту. Ця система спиралася на розгалужену мережу комітетів, місцеву владу, профспілки та роботодавців. Парламент також працював безперебійно: міністри регулярно звітували перед депутатами й відповідали на вкрай незручні запитання.Звідси випливає один із найнеочевидніших фактів тієї епохи. Якщо у квітні 1939 року британська державна служба налічувала близько 425 тисяч працівників, то в липні 1945-го їх було вже 763 тисячі. Тотальна війна не просто не скоротила бюрократію — вона майже подвоїла державний апарат, причому особливо різко зросла частка жінок-службовиць.Причина цього зростання цілком прагматична: хтось мав адмініструвати мільйони продовольчих карток, розподіляти кадри, контролювати ціни та імпорт, а також організовувати евакуацію, цивільну оборону й роботу лікарень.Працівник цивільної оборони у сталевій касці та службовому протигазі. Цивільна оборона стала однією з масових систем воєнної Британії.Фото з колекції Імперського воєнного музеюЗа даними Казначейства, 1942 року середній держслужбовець працював 51 годину на тиждень з урахуванням перерв на обід. Отже, воєнний державний апарат став значно більшим.Тижневий дорослий пайок у Британії 1942 року продовольча картка, цукор, чай, маргарин, «національне масло», сало, яйця, бекон і сир.Фото з колекції Імперського воєнного музеюЕкономіка конфіскації
Стосовно британських податків часто виникає плутанина. До війни стандартна ставка прибуткового податку становила 27,5% (5 шилінгів 6 пенсів із фунта), але в бюджеті 1941 року її підвищили до 50%. Для надвисоких доходів запровадили додатковий збір (Surtах), через що на найвищому щаблі податкова ставка становила 97,5% із кожного додатково заробленого фунта.Оскільки у старому фунті було 20 шилінгів, людина з найвищими доходами залишала собі тільки 2,5% (або 6 пенсів) із кожного наступного фунта. Проте важливо розуміти: ці 97,5% стягували не з усього доходу. Менші суми оподатковували за нижчими ставками, тому стверджувати, що «британці віддавали державі 97,5% заробітку», некоректно. Йдеться виключно про найвищу граничну ставку. Три помилки, які перетворять план порятунку української економіки на катастрофу Водночас війна значно розширила коло платників прибуткового податку. 1941 року уряд знизив неоподатковуваний мінімум зі 120 до 110 фунтів на рік, і прибутковий податок уперше довелося сплачувати ще понад двом мільйонам британців. Аби пом’якшити удар, частину цих грошей оформлювали як своєрідний «повоєнний кредит», який держава обіцяла повернути згодом. А коли 1944 року стара система збору остаточно захлинулася, податок почали вираховувати безпосередньо із зарплат — ця реформа охопила близько 12 мільйонів людей.Для бізнесу умови були ще суворішими. Навесні 1940 року податок на надприбутки, які перевищували довоєнні показники, підняли до 100%. Логіка була майже конфіскаційною: компанії не повинні збагачуватися лише завдяки тому, що отримали воєнне замовлення. Хоча з 1941 року бізнесу пообіцяли після перемоги повернути 20% цих коштів на повоєнне відновлення, політичний сигнал залишався чітким — тягар війни мусили відчути як найбагатші громадяни, так і великі корпорації.Заборона на звільнення і лотерея Бевіна
Мобілізація оголила складний парадокс: армії бракувало солдатів, але водночас заводам — інженерів, шахтам — гірників, а фермам — робітників. Якби держава забрала на фронт наймолодших і найкваліфікованіших, війська поповнилися б, проте тил залишився без боєприпасів, вугілля та їжі.Щоб уникнути колапсу, паралельно з призовом діяв перелік зарезервованих професій. Цей механізм лише віддалено нагадує сучасне бронювання, адже захищав не конкретну людину, а функцію, яку вона виконувала. Перелік професій та вікові цензи постійно переглядали, і навіть перехід на оборонний завод не гарантував бронювання.1941 року правила посилили через Еssеntіаl Wоrk Оrdеrs — наказ, який забороняв працівникам критичних підприємств звільнятися за власним бажанням, а роботодавцям — їх звільняти. Улітку того ж року під дію цих норм потрапили понад 10 тисяч підприємств. Як зазначав міністр праці Ернест Бевін, цей механізм контролю охопив «багато мільйонів» британців. Фактично бронювання було не привілеєм, а суворим обов’язком залишатися там, де ти потрібен найбільше.Наприкінці 1943 року нестача робочих рук у британській вугільній галузі стала критичною. Понад 36 тисяч гірників уже пішли на фронт, а запасів вугілля в країні залишалося менше ніж на три тижні. 2 грудня міністр праці Ернест Бевін оголосив у Палаті громад незвичне рішення: частину молодих призовників відправлятимуть не до війська, а під землю — видобувати вугілля. Хто саме потрапить у шахту, визначатиме жереб.Із 14 грудня 1943 року в Міністерстві праці буквально витягували з капелюха цифри. Якщо реєстраційний номер призовника віком від 18 до 25 років закінчувався на одну з них, замість військової частини він отримував направлення до шахти. Освіта, попередня професія чи власне бажання значення не мали.Так виникли так звані Веvіn Воys — «хлопці Бевіна». За час дії програми через шахти пройшли близько 48 тисяч чоловіків. Лише 41 із них був відмовником від військової служби з переконань; переважна більшість готувалася воювати, але держава вирішила, що в цей момент вони потрібніші у шахтах. ВАС ЗАЦІКАВИТЬ Новий прем’єр Британії робить ставку на порятунок економіки країни. Чи вистачить сил для України? Відмовитися від такого призначення було непросто: за непокору могли притягнути до суду. До квітня 1944 року галузева преса повідомляла вже про 135 таких справ. Але був і менш очевидний наслідок. Молодий здоровий чоловік без військової форми легко викликав підозру — і «хлопців Бевіна» нерідко сприймали як ухилянтів або боягузів, хоча не йти на фронт їм наказала сама держава. Останнє жеребкування відбулося у травні 1945-го, а останні учасники програми залишили шахти тільки у березні 1948 року — майже через три роки після завершення війни в Європі.Такий самий принцип — держава вирішує, де людина потрібна найбільше, — поступово поширився й на жінок.Жінки із Землеробської армії збирають буряки.Фото з колекції Імперського воєнного музеюДо осені 1943 року близько 90% неодружених британок віком від 18 до 40 років уже працювали або проходили службу. Загалом британська воєнна економіка залучила понад сім мільйонів жінок — на заводах, фермах, у транспорті, державних установах і допоміжних військових службах.Учасниця Wоmеn’s Lаnd Аrmy (Жіночої землеробської армії) оре поле на тракторі Fоrdsоn.Фото з колекції Імперського воєнного музеюНовий суспільний договір
Мобілізація ресурсів сягала далеко за межі заводських цехів. Робітника недостатньо просто закріпити за верстатом — його треба забезпечити їжею, транспортом, а його дітям потрібен нагляд. Тому повсякденний побут перетворився на стратегічну воєнну інфраструктуру. ВАС ЗАЦІКАВИТЬ Економіка як мішень: Залужний про нову стратегію воєн Карткову систему на харчі запровадили ще на початку 1940 року. Усі британці отримали продовольчі картки: спочатку нормували лише бекон, масло та цукор, але згодом список розширили. Це мало на меті зменшити імпорт і гарантувати, що дефіцитні товари не скуплять виключно багатії. Цікаво, що хліб залишався у вільному продажі протягом усієї війни — його почали видавати за талонами лише 1946 року.Крамар гасить купони в продовольчій картці британської домогосподарки — за тижневу норму.Фото з колекції Імперського воєнного музеюОдночасно держава розгортала мережу доступного харчування. Великі підприємства зобов’язали відкрити власні їдальні, а так звані Вrіtіsh Rеstаurаnts пропонували дешеві гарячі обіди всім охочим. На піку, в травні 1943 року, понад дві тисячі Вrіtіsh Rеstаurаnts щодня видавали більш як пів мільйона порцій.Відвідувачі Вrіtіsh Rеstаurаnt у Лондоні обідають у 1943 році.Фото з колекції Імперського воєнного музеюСхожий підхід застосували й до догляду за дітьми: держава почала компенсувати місцевим бюджетам витрати на воєнні ясла. Місць хронічно бракувало, але змінилася сама парадигма: якщо уряд вимагав від жінки працювати на заводі, її діти переставали бути виключно її приватною проблемою. Також діяла національна молочна програма, завдяки якій вагітні, матері та немовлята отримували молоко зі знижкою або безплатно.Немовлята сплять у підвальному бомбосховищі дитячого закладу в Гемпстеді, Лондон, 1941 рік.Фото з колекції Імперського воєнного музеюДержавний контроль поширився навіть на сільське господарство. Спеціальні комітети перевірили орні землі Англії та Вельсу, вказуючи фермерам, як ефективніше використовувати площі, а за певних умов — брали землю під своє управління.Лондонці стоять у черзі за картоплею біля крамниці у районі Вуд-Грін, 1945 рік. Навіть наприкінці війни дефіцит і черги залишалися частиною повсякденного життя.Фото з колекції Імперського воєнного музеюНевидима зброя: як радар, пеніцилін та шифрувальниці наближали перемогу
Коли ми говоримо про воєнні рейки, зазвичай уявляємо танковий завод, проте одним із найцінніших ресурсів Британії стали наукові лабораторії. Саме там учені перетворили пеніцилін з експериментальної знахідки на масовий препарат. Спершу технологія була настільки складною, що для одного пацієнта доводилося вирощувати близько двох тисяч літрів культуральної рідини.Через брак виробничих потужностей британці передали розробки американцям, що дало змогу запустити масове виробництво. До висадки в Нормандії антибіотик уже рятував життя в масштабах, які здавалися неможливими на початку війни.Схожа ситуація склалась і з радаром: британські фізики створили компактний магнетрон для літаків, але саме союзницька кооперація дала змогу виробляти ці прилади масово. Воєнна економіка виявилася не закритою системою, а вмінням об’єднувати науку та ресурси союзників.Окремим фронтом, засекреченим на десятиліття, став Блетчлі-парк — урядова школа кодів і шифрів, де працювало майже 9 тисяч фахівців, 75% із яких становили жінки. Вони були такою ж невіддільною частиною машини перемоги, як і робітники оборонних заводів. ВАС ЗАЦІКАВИТЬ Що чекає на українську економіку 2026 рокуПід бомбами — медицина, школа і план країни після війни
Підготовка до масових авіаударів змусила уряд об’єднати розрізнені муніципальні та благодійні лікарні в єдину централізовану мережу. Хоча Національна служба здоров’я (NНS) з’явилася пізніше, саме цей воєнний досвід заклав її міцний фундамент.Чоловіки й жінки разом наповнюють мішки піском для захисту лондонських лікарень.Фото з колекції Імперського воєнного музеюОсвітня система водночас зазнавала руйнувань і масштабних реформ. Кожна п’ята школа постраждала від бомбардувань, дітей масово евакуювали, але саме в цих умовах 1944 року парламент скасував плату за державну середню освіту і підвищив вік обов’язкового навчання до 15 років. Війна та спільний побут зробили бідність помітною для заможних верств, що посилило в суспільстві запит на соціальну рівність.Лондонські школярі прибувають на вокзал перед евакуацією до безпечніших районів країни.Фото з колекції Імперського воєнного музеюУ розпал війни, 1942 року, з’явився звіт Вільяма Беверіджа, який окреслив план повоєнної відбудови та подолання п’ятьох головних проблем: злиднів, хвороб, невігластва, поганих житлових умов і безробіття. Черчилль не поспішав обіцяти миттєве виконання плану, проте сам факт того, що держава проєктувала краще майбутнє, давав людям мотивацію терпіти поточні обмеження.Історичний тест для України
Перемога Британії — це не лише наслідок податків чи харизми Черчилля. Вона спиралася на ресурси величезної імперії, потужний флот, американський ленд-ліз і той факт, що основні сили Вермахту перемелювалися на Східному фронті. Жорстка воєнна економіка була необхідною умовою виживання, але не єдиною формулою успіху.Трафальгарська площа в Лондоні вночі, 1940 рік. Через режим світломаскування одна з найвідоміших площ міста майже повністю залишалася без освітлення.Фото з колекції Імперського воєнного музеюТил не варто романтизувати: виснажливі зміни на заводах, дефіцит, чорний ринок і суттєве обмеження свобод були щоденною реальністю. Держава постійно помилялася, змінювала правила й балансувала на межі своїх можливостей.Проте ця система мала чітку логіку: якщо держава вимагає від громадянина виснажливо працювати на стратегічному підприємстві, вона мусить його нагодувати, вилікувати й подбати про його дітей. Якщо податок сплачують мільйони, суспільство має бачити, що корпоративні надприбутки також жорстко обмежені.Для сучасної України цей досвід — радше історичний тест на логіку державного управління, ніж готова інструкція. Сліпе копіювання британських податків чи заборон у сучасній економіці може принести більше проблем, аніж користі.Однак ключовий принцип не застарів: справжні «воєнні рейки» — це не перетворення всієї країни на казарму. Це здатність держави якомога точніше визначати, де ресурс справді потрібен найбільше, і підтримувати людей, від яких вимагають надзусиль.Британський досвід доводить, що за міфом про «свого Черчилля» завжди стоїть титанічна праця міністрів, профспілок, науковців і фермерів — адже перемога є результатом злагодженої роботи всієї системи.Go to zn.uaПшениця дорожчає: світовий ринок побоюється скорочення поставок
Ціна на пшеницю на Чиказькій товарній біржі, головному світовому орієнтирі для зернового ринку, зросла до найвищого рівня з липня 2023 року. Ф'ючерси подорожчали на 2,6% після стрибка на 6,4% напередодні. За останній місяць зростання сягнуло 19%, повідомляє Вlооmbеrg.
Причиною стрімкого подорожчання стали дані про підготовку Росії до посилення ударів по інфраструктурі України. За інформацією джерел, наближених до Кремля, Москва ухвалила таке рішення після того, як переговори про мирну угоду зайшли у глухий кут.
Україна та Росія разом забезпечують понад 25% світового експорту пшениці. Тому будь-яке загострення в Чорноморському регіоні одразу впливає на світові ціни.
Українською пшеницею на Чиказькій біржі безпосередньо не торгують. Там формується ціна на американське зерно, яка слугує орієнтиром для всього світового ринку, зокрема для чорноморського.
«Ринок починає усвідомлювати, що експорт через Чорне море буде обмежений, і імпортерам доведеться адаптуватися», зазначив менеджер з товарних ризиків StоnеХ Метт Аммерманн.
Генеральний менеджер Аdvаntаgе Grаіn Кріс Ніколау додав, що Росія та Україна традиційно постачали пшеницю за низькими цінами. Але зараз значна частина їхньої продукції недоступна, тому споживачі опинилися у складній ситуації.
За його словами, якщо безпеку судноплавства в Чорному морі не вдасться відновити, ціни на пшеницю продовжать зростати.
За прогнозами, український аграрний експорт у сезоні 2026/2027 може впасти на 54%, до близько 29,6 млн тонн. Експорт пшениці окремо може скоротитися на 53%, до 8,3 млн тонн. Тому постає питання: чи зможе зростання світових цін компенсувати таке падіння обсягів для економіки України.
Розрахунок на основі динаміки світового цінового орієнтира дає відповідь. Щоб зберегти попередню експортну виручку після такого скорочення поставок, ціна має зрости більш ніж удвічі.
Для всього аграрного експорту, який може скоротитися на 54%, ціна має зрости приблизно на 117%. Для пшениці, де очікується падіння на 53%, необхідне зростання ціни становить близько 113%.
Тобто нинішнього подорожчання пшениці на 19% недостатньо. Навіть якщо ціни продовжать зростати, їм доведеться піднятися більш ніж удвічі від попереднього рівня, щоб повністю компенсувати втрату обсягів експорту.
Подорожчання зерна створює ризик нової хвилі глобальної продовольчої інфляції. Найбільше можуть постраждати країни Близького Сходу, Африки та Азії, які значною мірою залежать від дешевих поставок з України та Росії. Покупці вже шукають альтернативні джерела в Австралії та Аргентині, але доставка звідти значно дорожча.
ВАС ЗАЦІКАВИТЬ
Експорт російської пшениці обвалився до мінімуму за 16 років
Щоб підтримати аграрний сектор в умовах проблем із логістикою, Національний банк України збільшив граничний строк розрахунків за експорт окремих видів продукції зі 120 до 150 днів. Нові правила діятимуть до кінця серпня 2027 року. Вони поширюються на зернові, насіння олійних культур, олії та продукти їх переробки.
ВАС ЗАЦІКАВИТЬ
Підтримка аграріїв: чи допоможе вона пережити блокаду портів
Російські удари по чорноморській інфраструктурі вже призвели до різкого скорочення українського зернового експорту: у перші два тижні серпня поставки впали на 75% порівняно з попереднім роком. Через це альтернативні маршрути експорту не можуть повністю замінити морські порти, а проблеми виникають навіть на дунайському напрямку, де біля Сулінського каналу утворилася черга з десятків суден.
Причиною стрімкого подорожчання стали дані про підготовку Росії до посилення ударів по інфраструктурі України. За інформацією джерел, наближених до Кремля, Москва ухвалила таке рішення після того, як переговори про мирну угоду зайшли у глухий кут.
Україна та Росія разом забезпечують понад 25% світового експорту пшениці. Тому будь-яке загострення в Чорноморському регіоні одразу впливає на світові ціни.
Українською пшеницею на Чиказькій біржі безпосередньо не торгують. Там формується ціна на американське зерно, яка слугує орієнтиром для всього світового ринку, зокрема для чорноморського.
«Ринок починає усвідомлювати, що експорт через Чорне море буде обмежений, і імпортерам доведеться адаптуватися», зазначив менеджер з товарних ризиків StоnеХ Метт Аммерманн.
Генеральний менеджер Аdvаntаgе Grаіn Кріс Ніколау додав, що Росія та Україна традиційно постачали пшеницю за низькими цінами. Але зараз значна частина їхньої продукції недоступна, тому споживачі опинилися у складній ситуації.
За його словами, якщо безпеку судноплавства в Чорному морі не вдасться відновити, ціни на пшеницю продовжать зростати.
За прогнозами, український аграрний експорт у сезоні 2026/2027 може впасти на 54%, до близько 29,6 млн тонн. Експорт пшениці окремо може скоротитися на 53%, до 8,3 млн тонн. Тому постає питання: чи зможе зростання світових цін компенсувати таке падіння обсягів для економіки України.
Розрахунок на основі динаміки світового цінового орієнтира дає відповідь. Щоб зберегти попередню експортну виручку після такого скорочення поставок, ціна має зрости більш ніж удвічі.
Для всього аграрного експорту, який може скоротитися на 54%, ціна має зрости приблизно на 117%. Для пшениці, де очікується падіння на 53%, необхідне зростання ціни становить близько 113%.
Тобто нинішнього подорожчання пшениці на 19% недостатньо. Навіть якщо ціни продовжать зростати, їм доведеться піднятися більш ніж удвічі від попереднього рівня, щоб повністю компенсувати втрату обсягів експорту.
Подорожчання зерна створює ризик нової хвилі глобальної продовольчої інфляції. Найбільше можуть постраждати країни Близького Сходу, Африки та Азії, які значною мірою залежать від дешевих поставок з України та Росії. Покупці вже шукають альтернативні джерела в Австралії та Аргентині, але доставка звідти значно дорожча.
ВАС ЗАЦІКАВИТЬ
Експорт російської пшениці обвалився до мінімуму за 16 років
Щоб підтримати аграрний сектор в умовах проблем із логістикою, Національний банк України збільшив граничний строк розрахунків за експорт окремих видів продукції зі 120 до 150 днів. Нові правила діятимуть до кінця серпня 2027 року. Вони поширюються на зернові, насіння олійних культур, олії та продукти їх переробки.
ВАС ЗАЦІКАВИТЬ
Підтримка аграріїв: чи допоможе вона пережити блокаду портів
Російські удари по чорноморській інфраструктурі вже призвели до різкого скорочення українського зернового експорту: у перші два тижні серпня поставки впали на 75% порівняно з попереднім роком. Через це альтернативні маршрути експорту не можуть повністю замінити морські порти, а проблеми виникають навіть на дунайському напрямку, де біля Сулінського каналу утворилася черга з десятків суден.
Львів, Одеса, Дніпро, Харків, Київ — п’ять економік, які так і не стали однією країною Go to zn.ua
Програма діяльності нового уряду та річниця Дня Незалежності України — це певна історична можливість не лише підбити проміжні підсумки, а й спробувати сформувати візії нашого майбутнього (незважаючи на дим війни, який це майбутнє наразі застилає).Передусім варто проаналізувати характеристику регіонального розподілу продуктивних сил, адже ми живемо на економічній спадщині УРСР, економіку нового типу у нас так і не створили (крім посилення сировинної компоненти).Поділ на області та райони часів УРСР можна порівняти з корпусно-дивізійною структурою радянської армії, де область — це військовий корпус, район — дивізія, відносно великий населений пункт — полк тощо. Тоді все підкорялося мобілізаційним потребам і необхідності жорстко охопити периферійні території «намісниками» із центру у вигляді секретарів райкомів та обкомів комуністичної партії. ВАС ЗАЦІКАВИТЬ «Цариця полів» повертається. Мрія Хрущова здійснилася, але ми цьому не раді Звісно, цю територіальну сітку розробляли без урахування принципів побудови ринкової економіки, і вона не відповідала завданням децентралізації.До речі, польська економічна реформа почалася з масштабної реформи системи адміністративно-територіального поділу країни. З 1 січня 1999 року кількість польських воєводств зменшилася з 49 до 16, тобто більш як утричі. Водночас сама структура адміністративного поділу (воєводство—повят—гміна) збереглася.Це дало змогу посилити місцеве самоврядування та зробило регіони економічно сильнішими.В Україні цьому розподілу відповідають: область, район, ОТГ / місто / село.Саме новий адміністративний поділ став базою розвитку регіональної економіки Польщі та слугував платформою для залучення внутрішніх і зовнішніх інвестицій.Нині у Польщі найактивніше розвиваються саме регіональні технологічні та промислові кластери.
Що можна зробити в Україні?
Перша частина реформи в Україні вже відбулася: замість 490 старих районів створили 136 укрупнених районів і систему територіальних громад (ОТГ).Після війни, не змінюючи загальної системи адміністративного поділу, можна надати областям можливість створювати економічні кластери, які б примножували зусилля регіональних управлінських систем із залучення інвестицій та розвитку місцевої економіки в межах територіально-економічних районів.Така складна реформа має об’єднувати методологію розміщення продуктивних сил (територіально-економічних районів) і сучасного світ-системного аналізу.Нині в нашій країні виділяють низку територіально-економічних районів, які поступово формувалися на основі різних чинників розміщення продуктивних сил, але зараз об’єднуються в межах єдиного українського історичного проєкту.Система розміщення продуктивних сил в Україні зараз — це, з одного боку, «уламки» старих територіально-економічних районів часів УРСР, а з іншого — певною мірою хаотичне формування кількох економічних «протокластерів» зі своїм «надмістом».Якщо брати захід України — це Львів, на півдні — Одеса, на південному сході — Дніпро та Харків, у центрі — Київ. Уся країна пов’язує всі ці «регіональні системи» в єдиний простір розвитку. ВАС ЗАЦІКАВИТЬ Морські ворота на замку. Скільки Україна втратить через блокаду одеських портів Так проявляється на нашому мікрорівні теорія «світ-системного» аналізу Ф.Броделя. Якщо скористатися світ-системним аналізом іншого теоретика — І.Валлерстайна, то можна побачити, що найбільший ризик для нас у плані економічної стагнації полягає у трансформації молодої ринкової економіки у формат місцевої «квазіімперії» — коли території об’єднані лише через панівний центр, який відповідає за централізований збір податків та їхній «ручний» перерозподіл.Саме цю модель реалізовували за часів Кучми та Януковича, і саме вона спричинила тяжкі історичні наслідки.Політика децентралізації має призвести до зовсім іншого результату: наша наразі неефективна економічна модель має поступово трансформуватись у систему економічних кластерів розвитку, як це сталось у європейських країнах, США і навіть у Китаї. До речі, саме цього не відбулося, наприклад, у РФ, де цілісність системи досі тримається на нестабільному антагонізмі «центр—периферія».Для сталого розвитку розміщення в Україні продуктивних сил слід реформувати на основі ефективніших та адекватних ринковій економіці структур — таксонів, тобто територіально-економічних районів (у сучасному варіанті — кластерів), об’єднаних на підставі загальних властивостей та ознак.За часів УРСР продуктивні сили формувалися у нас відповідно до трьох базових територіально-економічних районів:- Донецько-Придніпровського з декількома великими промисловими центрами (Дніпро, Донецьк і Харків) та трьома базовими промисловими протокластерами (Приазов’я, Наддніпрянщина, Слобожанщина);Центрального (Київський та Львівський промислові кластери);Південного (Одеський промисловий кластер).
- Донецький (Донецька, Луганська області)Придніпровський (Дніпропетровська, Запорізька області)Північно-Східний (Харківська, Сумська, Полтавська області)Центральний (Черкаська, Кіровоградська області)Північно-Західний (Волинська, Рівненська області)Подільський (Вінницька, Тернопільська, Хмельницька області)Причорноморський (Миколаївська, Одеська, Херсонська області, Крим)Карпатський (Закарпатська, Львівська, Івано-Франківська, Чернівецька області)Столичний (Київська, Житомирська, Чернігівська області)
Go to zn.uaХто перший захопить масовий ринок штучного інтелекту — США чи Китай? Go to zn.ua
Протистояння Китаю та США у сфері ШІ кардинально посилюється. Світ уже кілька років чекає перезавантаження застарілої п'ятої технологічної парадигми на нову шосту, яка базуватиметься, зокрема, на інформаційних і когнітивних масових технологіях.Йдеться про «народження» нового глобального мас-маркету і про те, хто його вироблятиме і на базі чиїх технологій. Найближчі роки — це боротьба США та Китаю за цей мас-маркет і за лідерство у шостій технологічній парадигмі.Уже зараз на ринку бігтеху з'являються варіанти інвестування в акції китайських компаній, що спеціалізуються на проєктах LLМ — великих мовних моделей на «рушії» штучного інтелекту, створюваних за допомогою машинного навчання на глобальних масивах даних. ВАС ЗАЦІКАВИТЬ Глава Аnthrоріс заявив, що ШІ зможе вилікувати основні захворювання через 5–10 років: що кажуть інші експерти Китайські проєкти LLМ зараз найдоступніші за ціною та найбільш масові. Це DеерSееk V4 flаsh (спрощена) та DеерSееk V4 рrо (аналог західної GРТ-5.2), GLМ-5.2 від Zhірu АІ (Z.аі), а також Кіmі К3 як антипод американських Орus-5 та GРТ-5.6. Китай може захопити 70–80% ринку ШІ, насамперед за рахунок Азії, Африки та Латинської Америки.Серед лідерів лінійки — модель МіМо-V2.5 (Хіаоmі) та Нy3 (Теnсеnt), «модель експертів» на 295 млрд параметрів (21 млрд активних). Для порівняння, Nеmоtrоn 3 Ultrа від NVІDІА має 550 млрд параметрів (55 млрд активних) — показники зближуються, але вікно контексту у Нy3 (256 тис. токенів) удвічі більше, тож модель дає можливість завантажувати цілі книги та масивні коди.Тривалий час акції китайських техногігантів були менш цікавими порівняно з американськими аналогами. Але в липні 2026 року почалося стрімке зростання акцій китайського бігтеху. У китайських компаній продукти дешевші та капітальні витрати менші, а ще й з’явилася інформація, що Піднебесна починає масове виробництво літографів для створення мікрочипів.Останніми днями триває корекція вниз, хоча частина інвесторів скористалася цим тактичним «дном» для скуповування акцій «дешево». Поки не котируються Мооnshоt АІ (Кіmі) і Ніgh-Flyеr (DеерSееk): права на них належать приватним венчурним фондам, а вихід на біржу можливий лише за умови зростання капіталізації до 50 млрд дол.Акції Z.АІ Со. за весь період інвестування показали прибутковість 618%, за останні пів року — 278%. Хіаоmі Соrроrаtіоn — 87% за весь період і 17% за останній місяць. А Теnсеnt Ноldіngs Ltd, найбільший китайський техногігант у сфері відеоігор та ШІ, за весь час торгів дав 58 000%. Цілком можливо, грошові потоки інвесторів 2027 року розвернуться у бік китайського бігтеху. ВАС ЗАЦІКАВИТЬ Китайські ШІ-моделі завантажили понад 3 мільярда разів: Аlіbаbа випередила Меtа та Gооglе Щодо «криптоперспективи» США: однією з невдач у побудові нової глобальної фінансової моделі стало зняття Сенатом з голосування ключової ініціативи Трампа — СLАRІТY Асt, законопроєкту про регулювання крипторинку. Конгрес пішов на канікули до середини вересня, а там уже й вибори. Перенесення слухань ініціювали демократи.Законопроєкт розвивав механізм квазіприватних грошей у вигляді стейблкоїнів під заставу токенізованих трежеріс і приватних корпоративних активів — це створювало канал ліквідності для приватної економіки та страхувальний канал для рефінансування держборгу США зі своїм рівнем ставок, а не встановленим Федрезервом. ФРС заборонялося емітувати цифровий долар, тож USDТ як квазіприватні гроші ставали альтернативою фіатним валютам, що узгоджувалося з лібертаріанською теорією грошей Мізеса та Гаєка.Проти моделі виступили ФРС, Волл-стріт і демократи, а за — технологічні еліти США, сформовані на філософії Айн Ренд, і республіканці. Але їхніх сил поки недостатньо, щоб підірвати такий мейнстримний напрямок, як класичний банкінг.Гегемонія Америки ґрунтується на колосальних параметрах нагромадженого капіталу. По суті, США — це квінтесенція теорії Маркса, капітал як багатство, що постійно самозростає. Ключові потоки капіталу на фондовому ринку зараз скеровуються у сегмент ШІ. А гегемонія США тримається на доларі як інструменті глобального нееквівалентного обміну — і сама ця модель обміну спирається на технологічне та військове лідерство Америки. Ця модель має два акселератори зростання: фондовий ринок і ринок нерухомості.Майк Долан у статті «Масовий достаток Америки більший, ніж ви думаєте» описав модель економіки США як К-модель зростання добробуту багатих і падіння добробуту бідних. Як вона зберігає електоральну стабільність? Річ у тім, що багатих у США дуже багато — мільйонерів приблизно стільки ж, скільки й бідних, а власників будинків в іпотеці не менше, ніж мешканців трейлерів. У країні 145 млн домогосподарств, з яких 70 млн — середній клас, який спирається на іпотеку та зростання цін на нерухомість і фондові ринки. ВАС ЗАЦІКАВИТЬ Робота не зникає, а трансформується: чому прогнози про масове безробіття через ШІ не справдилися Фондовий ринок зростає в середньому на 30–40% на рік, і все, що йому потрібно, — м'яка політика ФРС і черговий «технологічний бум». Сьогодні це бум ШІ. Близько 73 мільйонів американських домогосподарств мають пенсійні рахунки, здебільшого у вигляді планів 401(k) (зростання на 6,7 трлн дол. з 2020 року), і в більшості з них переважають акції, зокрема проєктів ШІ.Що може похитнути К-модель:
- втрата військового та технологічного домінування США;регіоналізація США у Західній півкулі;внутрішній соціальний конфлікт;втрата доларом статусу провідного інструменту глобального нееквівалентного обміну або крах самої цієї системи;обвал ринку нерухомості та/або фондових ринків.
Go to zn.uaНайамбітніший урядовий план останніх років. І найзручніша лазівка його не виконати Go to zn.ua
Уряд Сергія Корецького схвалив і передав на розгляд парламенту Програму діяльності на 2026–2027 роки.За твердженням прем’єра, Програма (див. документ 1) містить конкретні завдання, чіткі критерії оцінки та персональну відповідальність за результат. Увесь цей мастхев — окрема гордість нового уряду. Ніде правди діти: наскрізна логіка, цілі, дедлайни та кількісні критерії оцінювання — рідкість і розкіш для українських урядових програм. Якщо все так, то новий уряд нас явно балує. Але не зачаровуємося. ВАС ЗАЦІКАВИТЬ Києву бракує фахівців, часу та грошей, але основні заходи з підготовки до зими виконані вже на 50% — Кличко
Напрями, цілі, завдання
Уряд визначив чотири програмні напрями роботи:- зміцнення стійкості та наближення справедливого миру;відновлення та розвиток людського капіталу;побудова спроможної європейської держави;прискорення відновлення та економічного розвитку.
- впровадження та масштабування пріоритетних оборонних технологій на землі та морі, у повітрі, інформаційному просторі;формування єдиної архітектури оборонних даних та інтеграція пріоритетних цифрових систем й інструментів штучного інтелекту для ситуаційної обізнаності;удосконалення процесу формування та забезпечення першочергових потреб ЗСУ в озброєнні, військовій і спецтехніці, ракетах і боєприпасах;підтримка створення, випробування, введення в експлуатацію та виробництва нових зразків озброєння;спрощення механізму реалізації дослідно-конструкторських робіт в ОПК і створення у системі Міноборони управління оборонними інноваціями.
- забезпечення першочергових потреб ЗСУ у зразках озброєння, військової та спецтехніки на 100% (2026–2027);зменшення втричі середнього часу від визначення пріоритетної технологічної потреби до впровадження відповідного рішення (2026);впровадження та масштабування не менш як десяти пріоритетних технологій, які мали позитивний вплив на ситуацію на полі бою (2026–2027).
Економічний розвиток
Натомість хочемо зупинитися детальніше на цілях напряму «Економічний розвиток». Втримати економіку на плаву під час війни — не другорядний пріоритет після оборони, а паралельний: без працездатного тилу оборону просто нічим буде фінансувати. Ризик, що тил розвалиться, навіть якщо фронт вистоїть, із кожним місяцем стає реальнішим. Цілей в уряду тут три: макростабільність, модернізація інфраструктури і, головне, перехід до продуктивнішої економічної моделі. Звучить як план.Починає уряд з держборгу та покращення управління ним. Справді екстремальне зростання наших боргів від початку повномасштабного вторгнення — проблема, навіть попри дуже лояльні умови позик. Велика кількість позичальників, різні умови та строки погашень уже потребують ретельного планування, а тут ще й поточна ситуація така, що спокуса позичити ще й ще лише зростатиме. Тож Мінфін має втримати середньозважену вартість державного боргу на рівні не вище 5%, а середньозважений термін до погашення — на рівні не менш як 12 років. Буквально позичати лише «дешеві й довгі» гроші, щоб не втрапити в халепу.Водночас той-таки Мінфін має цьогоріч залучити зовнішню підтримку у 49 млрд дол., а наступного року — 52 млрд дол. Не суперамбітно: за оцінками НБУ, загальний обсяг прямої бюджетної підтримки від партнерів 2026 року може сягнути близько 54 млрд дол. Так, план на 2027 рік виконати буде не так просто, на сьогодні ми можемо сподіватися лише на 42 млрд дол. бюджетної підтримки, ще 10 млрд треба буде знайти. Вангуємо, що «відшукаються» вони перенесенням невикористаних коштів з 2026 на 2027 рік, адже натепер із 54 млрд дол. ми отримали лише 30 млрд, і що ближче до кінця бюджетного року, то менше лишатиметься шансів витратити обіцяну решту.Щоб не фіксуватися виключно на зовнішній допомозі, Мінфіну доручено пошкребти й по вітчизняних засіках: збільшити податкові надходження на 15% за результатами цього року та збільшити доходи бюджету на 20% за результатами року наступного за рахунок детінізації. Що ж, за перше півріччя цього року податкові надходження збільшилися на 13,8%, переважно за рахунок імпортного ПДВ, ПДФО та військового збору. Тобто тут тобі і зростання імпорту через внутрішні дефіцити, і девальвація національної валюти, і зростання зарплат як наслідок інфляції та дефіциту кадрів. Тож досягти 15% за підсумками року можна, але радіти ми цьому точно не будемо. А збільшення доходів наступного року за рахунок детінізації ми проаналізуємо вже за результатами — на детінізаторах ми зуби з'їли, в обіцянки не віримо.У модернізації інфраструктури сім няньок, бо модернізуватимуть усе — від енергетики й транспорту до поштових послуг. Тож виокремимо найважливіше:- ремонти обладнання електростанцій загальною потужністю не менш як 8 ГВт;введення в експлуатацію не менш як 800 МВт розподіленої газової генерації, з них не менш як 200 МВт держкомпаніями;робота 70% базових станцій мобільного зв'язку не менш як 72 години за відсутності електропостачання;відкриття нового пункту пропуску на кордоні з Румунією та збільшення на 15% загальної пропускної здатності пунктів пропуску;залучення міжнародного фінансування на відновлення енергетики та інфраструктури — у сумі понад 2 млрд євро лише за лінією МФО.
- підвищити частку переробки в структурі аграрного експорту до 63% 2027 року, а сам обсяг агроекспорту до 2027 року збільшити не менш як на 4 млрд дол.;запровадити новий інструмент гарантування кредитування переробки у сільському господарстві;збільшити рівень переробки відходів та сировини рослинництва і тваринництва на біопаливо;розвивати гідротехнічну меліорацію земель і збільшити фактичні площі зрошення до 200 тис. га до 2027 року;запровадити системи простежуваності обігу агропродукції та геопросторової простежуваності походження деревини;збільшити виробництво деревообробної та меблевої галузей на 5%, а частку продукції з високою доданою вартістю в експорті — на 10% у 2027 році;забезпечити розвиток виробництва активних фармацевтичних інгредієнтів як основи для нарощування виробництва лікарських засобів в Україні;визначити державну політику розвитку інноваційних сфер, зокрема напівпровідникових технологій, роботизації та робототехніки;запровадити грантові програми для підтримки адаптації технологій подвійного використання до цивільного застосування та створення конкурентоспроможних продуктів, їхнього виходу на внутрішній і міжнародні ринки.
Програма без планування
Попри загальне непогане враження, у Програми є недоліки, на які не заплющити очей.По-перше, непокоїть відсутність вартісних оцінок і прив'язок до державного бюджету. Визначені суми фігурують лише у пунктах, де уряд планує залучити зовнішнє фінансування, а їх не так і багато в загальному переліку. Отже, традиційний ризик невиконання через брак фінансування більш ніж реальний.По-друге, строки реалізації дуже розмиті як для такого короткого періоду. Вказаний повсюди 2027 рік — це і 1 січня 2027-го, і середина літа, і грудень. Для реформи поштового зв'язку це непринципово, а от для таких завдань, як 100% забезпечення потреб ЗСУ чи повна укомплектованість Сил оборони особовим складом, — вкрай важливо. Якщо у липні 2027 року ЗСУ не вистачатиме засобів ППО, то навряд чи когось заспокоїть, що Міноборони має ще пів року на виконання цього завдання. А головне — дорікнути виконавцю теж буде важко: де-юре він ще цілком вкладається у визначені урядом строки. Про проміжний моніторинг виконання за таких строків узагалі можна забути.По-третє, програма діяльності зазвичай передбачає послідовність дій, натомість у цій пріоритезація відсутня взагалі. З дюжиною стратегічних цілей так не вийде. Однаково доведеться визначатися: ми хочемо збільшити на 20% підготовку громадян у центрах нацспротиву чи вдвічі збільшити кількість аспірантів? Нам важливіше розширити охоплення соцдопомогою чи збільшити кількість центрів життєстійкості? Ми хочемо, щоб Мінцифри кістками лягло на цифровізацію 50 публічних послуг і впровадження 5G у п'яти містах чи, може, хай спершу зосередиться на військових розробках і тренуванні національної LLМ? Вага і значущість цих завдань дуже різні, без деяких цілком можна обійтися і до кінця 2027 року, і до 2037-го. То навіщо взагалі витрачати на них обмежений час і ресурси?Показово, що під особисте керівництво прем'єр Корецький виокремив реформу державного управління. І це найслабший з усіх розділів. Майже всі його критерії — якісні («забезпечити», «оптимізувати», «модернізувати»), без жодного числового цільового значення чи бази порівняння. Буквально нульова операційна деталізація. Навіть попри недосконалість Програми загалом, цей розділ відчутно контрастує із рештою документа.Тож виходить, що загальне непогане враження від документа — це ефект низької порівняльної бази, бо на тлі попередніх урядових доробків будь-яка структурованість здається досягненням. Утім, чи це реальний план дій або ж список бажань до Різдва, стане достеменно зрозуміло лише тоді, коли з'явиться проєкт держбюджету на 2027 рік і покаже, чи стоять за цими цілями та дедлайнами реальні гроші.Go to zn.uaНульове зростання ВВП України. Чому стабільність не означає розвитку Go to zn.ua
Економіка України ввійшла у другу половину 2026 року з доволі суперечливими результатами. Так, макрофінансова стабільність, якщо дивитися на неї очима чиновника високого рангу, поки що зберігається: держава фінансує оборону та соціальні зобов'язання, валютний ринок залишається контрольованим, міжнародні резерви перевищують 50 млрд дол., інфляція, за даними статистики, сповільнилася. Зовнішнє фінансування надходить — і всі попередні зобов'язання виконуються. Чого ще треба?Однак за цими формальними ознаками стабільності дедалі виразніше проявляється фундаментальна проблема: чому економіка практично перестала зростати? За перше півріччя 2026-го реальний ВВП не зріс — 0,0% до відповідного періоду минулого року, у другому кварталі зростання становило лише 0,6%. Для порівняння: початковий прогноз, на якому будувався державний бюджет, передбачав зростання економіки на 2,4% за рік. Тепер оцінки значно скромніші: Міністерство економіки очікує 1,6%, Національний банк України — 1,8, а Міжнародний валютний фонд — лише 1,0–1,6%. Це вже сигнал вичерпання нинішньої моделі стабілізації. Тут є про що замислитися і новому уряду, і Нацбанку: дієвої Ради НБУ з незалежних професійних членів, якою вона була за часів А.Гальчинського, В.Геєця, В.Козюка та інших, сьогодні фактично немає. Разом із тим сам НБУ залишається незалежним усередині країни, але не від зовнішніх міжнародних фінансових організацій.
Економіка все ще на п'яту частину менша, ніж до великої війни
Після катастрофічного падіння 2022 року Україна так і не змогла перейти до стійкого відновлювального зростання: реальний ВВП зараз становить лише близько 79% рівня 2021-го. Структурний спад у більшості цивільних виробничих галузей триває фактично з кінця 2024 року. Зростають насамперед ВПК, торгівля, видобування нафти й газу та окремі сегменти будівельних матеріалів. ВАС ЗАЦІКАВИТЬ Прогнози можуть виявитися надто оптимістичними: Держстат оприлюднив дані щодо ВВП України Проблема вже не лише в недостатніх темпах зростання ВВП — спостерігаємо кардинальну зміну структури економіки, яка дедалі більше спирається на бюджетні видатки, оборонне замовлення, імпорт і зовнішнє фінансування, тоді як промисловість, інвестиції та експорт залишаються слабкими.Особливо тривожний сигнал — інвестиції: валове нагромадження основного капіталу в першому кварталі 2026 року скоротилося на 7,9%, промислове виробництво за січень—травень — на 0,2, сільське господарство — на 1,6%. Водночас роздрібний товарообіг збільшився на 9% — споживання зростає значно швидше, ніж виробнича база.Імпортна модель дедалі більше поглинає валютні ресурси
За перше півріччя 2026 року імпорт товарів зріс приблизно на 29%, тоді як експорт — лише на 5%; дефіцит торгівлі товарами вже сягнув близько 29 млрд дол. проти 19 млрд дол. за аналогічний період минулого року. Найбільше зростає імпорт енергоносіїв, електроенергії, енергетичного обладнання, електроніки та будівельних матеріалів — частина цього імпорту об'єктивно пов'язана з війною, однак проблема значно ширша. За останні 12 місяців дефіцит балансу товарів і послуг сягнув 69,2 млрд дол., структурний валютний дефіцит — близько 50,1 млрд дол. Перекриває його насамперед міжнародна допомога (близько 60 млрд дол.), тоді як прямі іноземні інвестиції забезпечили лише 1,7 млрд дол. валютного припливу. Фактично зовнішня допомога перетворюється на бюджетні видатки, які стимулюють внутрішній попит та імпорт, збільшують попит на валюту і призводять до зростання інтервенцій НБУ, — це підтримує економічну активність сьогодні, але не формує виробничої спроможності на завтра.Саме тому валютні інтервенції НБУ постійно зростають: за січень—липень 2026 року вони становили вже 28,1 млрд дол. ( 34% рік до року), у липні НБУ продавав у середньому 207 млн дол. щодня. Річний обсяг оцінюється у 43 млрд дол., причому 86% з них припадало на задоволення попиту бізнесу. Отже, стабільність гривні сьогодні забезпечується не збалансованістю зовнішньої торгівлі, а передусім масштабним зовнішнім фінансуванням і продажем валюти Національним банком. Це дуже різні речі.Бюджет став головним рушієм економіки
Інфляція прискориться, зростання економіки сповільниться: НБУ оприлюднив новий макропрогноз Друга фундаментальна диспропорція — державні фінанси: доходи бюджету без грантів становлять близько 39% ВВП, тоді як видатки — до 65%. Близько 42% видатків покриваються зовнішньою допомогою, 70% видатків — безпека та оборона, ще 7% — обслуговування державного боргу. В умовах війни величезний бюджетний дефіцит неминучий, однак масштаб проблеми вражає.За останні 12 місяців дефіцит бюджету без грантів досяг приблизно 26% ВВП, державний борг — уже майже 103% ВВП. Водночас внутрішній борг становить лише 22% загального боргу, але на нього припадає 73% усіх відсоткових платежів держави. Проблема вже не лише у величині боргу, а й у його вартості, до формування якої прямо причетне керівництво НБУ.Чи може країна з нульовим зростанням дозволити собі наджорсткі гроші?
Облікова ставка НБУ становить 15,5%, тоді як річна інфляція у липні — 7,7%. Реальна ставка сягає приблизно 7,8% за практично нульового приросту ВВП. Постає просте запитання: яку макроекономічну проблему сьогодні вирішує настільки висока реальна ставка? Якщо основні причини інфляції — це руйнування енергетики, зростання виробничих витрат, світові ціни на енергоносії, девальвація та підвищення акцизів, то можливості відсоткової ставки боротися з нею об'єктивно обмежені. Тим більше що ціни промислових виробників у червні зросли на 39,1% рік до року, а це створює потенціал перенесення витрат у споживчі ціни найближчими місяцями. Натомість висока ставка має цілком відчутні побічні наслідки.По-перше, вона підвищує вартість державних запозичень: якби з початку війни гривневі ОВДП розміщувалися за фіксованою ставкою близько 10%, то видатки бюджету на їхнє обслуговування у 2023–2026 роках могли бути приблизно на 260 млрд грн меншими.По-друге, вона стримує банківське кредитування: загальний рівень кредитування економіки становить лише близько 14% ВВП, а працюючих гривневих кредитів — майже 10% ВВП. Понад 240 млрд грн припадає на пільгові програми кредитування та іпотеки — близько чверті портфеля працюючих кредитів. Маємо парадокс: держава підтримує високу вартість грошей, а потім сама витрачає бюджетні кошти, щоб компенсувати бізнесу та населенню цю вартість через пільгові програми, — довгостроковою моделлю розвитку це бути не може. ВАС ЗАЦІКАВИТЬ Три помилки, які перетворять план порятунку української економіки на катастрофуІнфляція знижується, але ризики нікуди не зникли
На перший погляд, інфляційна ситуація покращується, проте водночас накопичуються проінфляційні фактори — ціни виробників, енергоносії, акцизи та курс. У липні гривня була приблизно на 7% слабшою до долара, ніж рік тому, а середній курс усе ще нижчий від закладеного в бюджеті рівня, що зменшує гривневий еквівалент зовнішньої допомоги та митних надходжень. Тому дилема другої половини року складна: жорсткі монетарні умови додатково пригнічують економіку, а швидке пом'якшення без зміни політики загалом загрожує посиленням валютного та інфляційного тиску. Самою лише обліковою ставкою цієї суперечності не вирішити.2027 рік не принесе автоматичного прискорення
На 2027 рік Міністерство економіки прогнозує лише 1,3% зростання ВВП, НБУ очікує 2,8, МВФ — 3,5%. Навіть найоптимістичніший прогноз не означає швидкого повернення до довоєнної траєкторії — Україна ризикує отримати кілька років слабкого відновлення. Для країни, яка втратила значну частину виробничого потенціалу, населення та капіталу, зростання на 1–3% — це фактично стагнація. Потрібне тривале випереджальне зростання, достатнє для модернізації економіки, повернення людей, фінансування оборони та скорочення залежності від зовнішньої допомоги.Від політики стабілізації до політики розвитку
Головний висновок середини 2026 року: політика збереження стабільності вже не може підміняти економічну політику розвитку. Протягом перших років війни пріоритет був очевидним: не допустити фінансового колапсу, забезпечити бюджет, втримати банківську систему та валютний ринок. Це завдання значною мірою виконано.Однак тепер потрібен наступний етап — перехід від економіки зовнішнього фінансування й імпортного споживання до економіки виробництва, інвестицій та експорту. Для цього необхідна низка взаємопов'язаних змін. Україна-2042. Стратегія за два мільйони, розчарувань на мільярди, перспективи нульові Монетарна політика має враховувати не лише інфляцію, а й стан економічної активності, кредитування та інвестицій: реальна відсоткова ставка не може роками залишатися однією з найвищих у регіоні в економіці, яка фактично не зростає.Кредит має повернутися в реальний сектор — потрібні механізми довгострокового фінансування промисловості, енергетики, оборонного виробництва та експорту, а не розширення компенсаційних бюджетних програм.Бюджетна політика повинна стати більш інвестиційною: кожна гривня цивільних державних видатків має максимально працювати на внутрішнє виробництво, зайнятість і розширення податкової бази.Критичний імпорт необхідно поєднати з політикою імпортозаміщення: частину цього попиту варто перетворювати на замовлення для української промисловості.Експорт має знову стати одним із головних двигунів зростання. Розрив між приростом імпорту на 29% та експорту лише на 5% — це не просто проблема торговельного балансу, це показник структурної слабкості економіки.Головне питання: що ми залишимо після припинення зовнішньої допомоги? Справжнім показником ефективності економічної політики має бути не те, скільки зовнішніх ресурсів Україна отримала, а який виробничий потенціал створено за їхньою допомогою.Що потрібно змінити вже зараз
По суті, йдеться про перехід від утримання макрофінансової стабільності до стабільності через економічне зростання: у першому випадку економічна активність — змінна, якою можна пожертвувати заради інфляції та курсу, у другому — стабільність забезпечується розширенням виробництва, зайнятості та інвестицій. Це не означає відмови від макрофінансової стабільності, навпаки, без відновлення виробничої бази вона з кожним роком коштуватиме дедалі дорожче. Від відповіді на це питання залежить не лише економічний результат 2027 року, а й те, якою Україна вийде з війни — економікою, що постійно потребує зовнішнього фінансування, чи державою, здатною самостійно генерувати ресурси для майбутнього.Go to zn.uaТроянський юань. Китай готує золоту пастку для долара Go to zn.ua
Строк життєвого циклу світової валютної системи — 30–50 років. Ямайській системі, заснованій 1976 року, вже 50 років, і найближчим часом вона піде в небуття, як колись Генуезька (1922) і Бреттон-Вудська (1944).Спільна ознака всіх трьох систем — наскрізне посилення статусу долара. Генуезька система передбачала золоті паритети та девізи (фіатні валюти, обмінні на золото) — передусім долар і фунт. Бреттон-Вудська дала долару одноосібне лідерство: світ вкладав у долар, Америка — в золото. Ямайська замінила девізи на резервні глобальні валюти, а золотий стандарт — нібито вільним валютним ринком. Нібито, бо долар лишався неформальним лідером, а його статус зміцнила угода Плаза 1985 року, коли ключові країни штучно скоригували курси своїх валют відносно долара. Забезпеченням долара замість золота стала нафта (петродолар) — за неформальною угодою США та Саудівської Аравії 70-х років минулого століття. Тобто еволюція долара — це шлях від паритетного домінування (разом із фунтом) до майже одноосібного владарювання з частковим розподілом впливу з євро. Здавалося б, залишається лише витіснити євро з міжнародних розрахунків. Але трансформація долара, схоже, буде глобальнішою. ВАС ЗАЦІКАВИТЬ Цифровий юань на новому рівні: Китай запускає платіжну систему для конкуренції з доларом — FТ Хто може скласти йому конкуренцію? Поки що ніхто серйозно. Найближче до статусу конкурента — євро, теоретичні шанси є в єни та юаня. Частка євро, фунта та єни у світових резервах — по 5-6% на кожну валюту, у глобальних розрахунках — 15–20%. У юаня амбіції великі, а вагомої частки немає: 2–3% резервів і до 9% розрахунків, здебільшого завдяки РФ та Ірану.Для «юанізації» світової фінансової системи Китаю потрібно відкрити внутрішній ринок для країн свого проєкту й залучати глобальну ліквідність через аналоги американських казначейських облігацій — «панда-облігації» чи «димсам-облігації», а також перейти від штучно заниженого курсу юаня до політики дорогого юаня, зробивши ставку на внутрішній попит замість експорту. Найімовірніше, це станеться не раніше 2050 року.Майбутня глобальна валютна система — це протистояння квазіприватних грошей (токенізованих традиційних валют) і національних цифрових валют.США роблять ставку на квазіприватні гроші: USDТ під заставу казначейських облігацій (сфера А) та ІСО — первинний випуск монет чи токенів для залучення інвестицій у криптопроєкти — під заставу приватних токенізованих активів (сфера Б). ВАС ЗАЦІКАВИТЬ Після успіху китайської Кіmі К3 техногіганти закликали США підтримати відкриті ШІ-моделі Сфера А токенізує держборг США і живить його рефінансування, зберігаючи домінування долара; ФРС при цьому не отримає права випускати цифровий долар. Сфера Б створює позабіржовий резервний ринок капіталу, незалежний від фондового ринку і монетарної політики ФРС.Китай робить ставку на цифровий юань (е-СNY) і платіжні системи для обходу SWІFТ: СІРS (Транскордонну міжбанківську платіжну систему) з річним оборотом понад 17 трлн дол., що вже працює в десятках країн, та mВrіdgе — платформу розрахунків у цифровому юані від центробанків Китаю, Гонконгу, Таїланду, ОАЕ та Саудівської Аравії для миттєвих і дешевих переказів без участі західних банків.По суті, ставка США — це ідеї Людвіга фон Мізеса та сучасної «Технологічної Спарти» на кшталт Пітера Тіля: квазіприватні гроші під заставу токенізованого держборгу і позабіржового ринку на блокчейні. Ставка Китаю — проста в обігу національна валюта із золотим забезпеченням в інтересах держави: класична теорія грошей Маркса або металізм, де реальна ціна грошей відновлюється поверненням до золотого еквівалента. Певною мірою Китай повторює американську матрицю: новий золотий стандарт юаня, проєкт нафтоюаня, який підтримав Іран.
Що вибере світ — приватний цифровий долар під заставу американського боргу чи цифровий юань під заставу золота?
Ядро Китаю для нагромадження капіталу — Гонконг і Макао, де банки випускають гонконгський долар і патаку під заставу долара США. А що станеться, якщо Китай переорієнтує цю систему з долара на золото? Перші ознаки вже є — поки не в Гонконгу, а в Шанхаї, на Шанхайській золотій біржі (SGЕ) за підтримки Народного банку Китаю. Саудівська Аравія почала розраховуватися в юанях: на відміну від Лондона з його «віртуальним золотом», у Шанхаї операції фондуються фізичним золотом. Річний оборот фізичного золота на SGЕ — 31 тис. тонн (найбільший ринок у світі), в юанях — понад 50 трлн на рік із темпом зростання 50%. Отримавши юані за товар, будь-яка країна чи компанія може обміняти їх на фізичне золото на SGЕ. Ця схема «обриває» ланцюг транзакцій, який контролює західний фінансовий моніторинг, — основу системи санкцій: компанія під санкціями продає товар за юані, обмінює їх на золото, продає золото і виводить уже «чистий» капітал у будь-яку юрисдикцію. ВАС ЗАЦІКАВИТЬ Блиск долара не бездоганний: Китай заявив, що юань має стати світовою резервною валютою — FТ Формування світосистемного ядра — це передусім механізм нагромадження капіталу, який проявляється в капіталізації корпорацій. Капіталізація великих компаній Євросоюзу — 3,1 трлн дол., Близького Сходу — 2,5 трлн, Азії — 7,3 трлн, США — 28,1 трлн дол. США є безумовним лідером, на другому місці — Азія; Європа відстала назавжди, поступаючись Азії вдвічі, США — вдев'ятеро (капіталізація однієї Nvіdіа чи Аlрhаbеt перевищує капіталізацію всіх великих компаній Європи разом). Реальний конкурент США — Азія, передусім Китай: статус резервної валюти для юаня в рази підняв би капіталізацію Азії та скоротив би відставання від США, тому боротьба за юань для США критично важлива. Формально Європа має чинник резервної валюти — євро, але без нього капіталізація регіону була б ще меншою: нині вона на рівні Близького Сходу, який Європа колись колонізувала.Бреттон-Вудська модель спиралася на сильний долар і золотий стандарт, Ямайська — на пул резервних фіатних валют і ринкове курсоутворення, але насправді трималася на доларі й казначейських облігаціях США, а підтримку їй давав статус долара як валюти нафтових розрахунків — петродолара.Останніми роками центробанки активно позбуваються казначейських облігацій США і купують золото: за даними Європейського центрального банку, на кінець минулого року золото становило 27% валютних резервів світових центробанків, а частка казначейських облігацій скоротилася до 22%. Облігації активно продають Індія, Китай, Бразилія — загроза великих воєн змушує країни нарощувати золото й переглядати структуру резервів. Загроза ліквідності для фінансової системи США цілком реальна: відплив капіталу з доларових активів фіксувався на піку запровадження Трампом імпортних мит і на піку близькосхідної війни, коли саудити й ОАЕ розпродавали портфелі американських облігацій. Усі говорять про крах Китаю. Пекін чуткам не вірить Тому до 2030 року значна частина західних фіатних валют перейде у стейблкоїни — цифрові токени на блокчейні, прив'язані до курсу традиційної валюти, що суттєво вдарить по традиційній системі банківських розрахунків. Велика компанія прагнутиме токенізувати активи й випустити власний стейблкоїн; централізовані (СеFі) і децентралізовані (DеFі) фінансові системи почнуть зливатися. Поряд формуватиметься інший світ — національних цифрових валют на кшталт цифрового юаня чи рупії із забезпеченням фізичним золотом.У Пекіні добре знають працю Карла Маркса «Капітал», у США — праці Мізеса та Хаєка. Традиційне протистояння «білих» і «червоних» повертається цього разу на глобальні валютні ринки, хоча нові «білі» й нові «червоні» мало схожі на своїх історичних прототипів.Go to zn.uaСім ризиків і п’ять завдань для Кабміну Корецького Go to zn.ua
Кабмін Сергія Корецького отримує економіку з майже нульовим зростанням, інвестиційним голодом і дедалі дорожчою макрофінансовою стабільністю. Його головне завдання — перевести країну від компенсації воєнних втрат до нарощування виробничої спроможності.16 липня Верховна Рада призначила Сергія Корецького прем'єр-міністром України. Серед головних пріоритетів він назвав оборону, економічну стабільність і європейську інтеграцію — пріоритети правильні. Однак справжній порядок денний Кабміну визначать факти: нульовий приріст реального ВВП за січень—травень, 79% від довоєнного обсягу економіки, капітальні інвестиції на рівні близько 7% ВВП, кредитування економіки в обсязі лише 14% ВВП, торговельний дефіцит близько 68 млрд дол. на рік. Це вже не набір дисбалансів, а ознаки компенсаційної моделі економіки.Втрачене виробництво компенсується імпортом, дефіцит бюджету — зовнішньою допомогою, валютний розрив — інтервенціями НБУ, дефіцит кредитів — державними субсидіями, а дефіцит працівників — зарплатами, що відриваються від продуктивності. Система дає змогу вистояти, але не створює основ для розвитку. Це головний виклик для нового уряду.
Ризик перший: стабілізацію можуть видати за відновлення
За оцінкою Міністерства економіки, у січні—травні 2026 року реальний ВВП не зріс. У квітні-травні з'явилася слабка позитивна динаміка, але про стійке відновлення говорити зарано, адже надто глибоким лишається провал у базових секторах: промисловість приблизно на третину нижча за довоєнний рівень, транспорт — більш як на 40%, будівництво — майже наполовину, сільське господарство не відновило близько чверті довоєнного виробництва. Водночас зростає роздрібна торгівля, а державні витрати стали основним джерелом внутрішнього попиту, тобто активність дедалі менше спирається на виробництво і дедалі більше на споживання, імпорт і бюджетне фінансування. Навіть прогнози уряду, Нацбанку та МВФ на 2026 рік передбачають лише 1–2% реального зростання — це не повноцінне відновлення, а повільна стабілізація після руйнувань. Кабміну важливо не підмінити одного поняття іншим: кілька кварталів слабкого плюса ще не означають переходу економіки до самопідтримуваного зростання. ВАС ЗАЦІКАВИТЬ Корецький поспілкувався зі «слугами» про своє бачення КабмінуРизик другий: відбудова без інвестицій
Капітальні інвестиції без оборонних закупівель становлять близько 7% ВВП, тоді як середній світовий рівень валового нагромадження основного капіталу перевищує 25%. Річний обсяг цивільних інвестицій оцінюється приблизно у 16 млрд дол., тоді як потреби відновлення вже сягнули близько 588 млрд дол. Цю різницю неможливо перекрити власними коштами підприємств, хоча саме вони фінансують понад 70% капітальних вкладень: на банківські кредити припадає лише близько 4%, на кошти нерезидентів — приблизно 1%. Без зміни фінансової архітектури відбудова ризикує звестися до ремонту зруйнованого — з відновленою інфраструктурою, але слабкою промисловістю, низькою продуктивністю та залежністю від імпортних технологій.Ризик третій: український попит працює на іноземне виробництво
За перше півріччя 2026-го товарний імпорт зріс приблизно на 29%, тоді як експорт — лише на 5%; покриття імпорту експортом знизилося до 40%. Частину імпортного стрибка неможливо і не потрібно штучно обмежувати: Україна змушена закуповувати зброю, паливо, енергетичне обладнання, машини та комплектуючі для відновлення — оборонні товари вже формують близько п'ятої частини всього імпорту, енергоносії — ще близько 14%. Проблема в іншому: дедалі більша частина споживчого й інвестиційного попиту також покривається зовнішнім виробництвом, а внутрішня пропозиція не встигає за потребами держави, бізнесу та населення. Торговельний дефіцит товарів і послуг наблизився до 68 млрд дол. на рік, або до понад 30% ВВП; структурний дефіцит платіжного балансу без міжнародної допомоги становить більш як 50 млрд дол.Експорт відновився лише приблизно до 63% рівня 2021 року. Майже 80% його структури — сировина та матеріали, частка високотехнологічного експорту — лише близько 3%. Значна частина кожної додаткової гривні внутрішнього попиту витікає за кордон. Поки міжнародна допомога перекриває цей розрив, система працює, але залишається критично залежною від рішень партнерів. Новому уряду потрібна не кампанія проти імпорту, а політика розширення внутрішньої пропозиції — підтримка виробництв, здатних конкурувати на європейському ринку.Ризик четвертий: бюджет заміщує економіку, але його ресурс не безмежний
Кабмін схвалив Бюджетну декларацію на 2027–2029 роки: що прогнозують для зарплат, ВВП та інфляції Видатки держбюджету вже перевищують 60% ВВП, близько 70% усіх витрат спрямовується на оборону, а майже третина видатків фінансується за рахунок міжнародної допомоги. Дефіцит бюджету без грантів залишається поблизу 25% ВВП, держборг перевищив 100% ВВП. Великий дефіцит під час війни сам по собі не помилка — держава повинна фінансувати оборону, соціальні функції, енергетику й відновлення. Проблема полягає у зниженні економічного ефекту кожної витраченої гривні: частина оборонних закупівель припадає на імпорт, а відсоткові платежі за боргом не створюють нових виробничих активів. Висока невизначеність змушує отримувачів державних коштів більше заощаджувати й менше інвестувати, тому фіскальний мультиплікатор поступово знижується. Уряд не може скоротити воєнні витрати, але може змінити їхню структуру — закупівля українського обладнання, багаторічні контракти з виробниками, локалізація комплектуючих і підтримка подвійних технологій дадуть більший ефект, ніж імпорт готової продукції.Окремий ризик — вартість внутрішнього боргу: ставки за гривневими ОВДП залишаються вдвічі вищими за поточну інфляцію. Хоча внутрішній борг становить менш як чверть загального держборгу, на нього припадає близько 70% відсоткових платежів. Бюджет одночасно фінансує оборону, субсидує кредити, обслуговує дорогі запозичення та підтримує банківську прибутковість — це звужує простір для цивільних інвестицій, освіти, медицини й відновлення громад.Ризик п'ятий: макростабільність стає надто дорогою
У червні реальна ключова ставка НБУ становила приблизно 8,8% — один із найвищих показників у Європі, хоча зростання залишається близьким до нуля. В економіці накопичено майже 10 трлн грн заощаджень бізнесу й населення, але обсяг банківських кредитів становить лише близько 1,3 трлн грн, або 14% ВВП. Банківська система прибуткова, ліквідна й капіталізована, однак слабко виконує головну функцію — перетворення заощаджень на інвестиції: основні гривневі ресурси банки спрямовують у депозитні сертифікати НБУ та державні облігації, а в структурі бізнес-кредитів домінує торгівля, а не модернізація виробництва. Через високу вартість грошей держава змушена створювати паралельну систему пільгового фінансування — вже близько чверті працюючого гривневого кредитного портфеля пов'язано з урядовими програмами, гарантіями або субсидованою іпотекою.Уряд не може адміністративно визначати рішення незалежного Нацбанку, але Кабмін і НБУ мають спільно відповісти: як зробити, щоб макрофінансова стабільність перетворювалася на кредитування виробництва? Відповіддю не може бути ані директивне зниження ставок, ані неконтрольована емісія — потрібні розподіл воєнних ризиків, державні гарантії для інвестпроєктів, страхування, співфінансування з міжнародними інституціями та стимули для довгострокового кредитування. Інакше стабільність і надалі оплачуватиметься відкладеними інвестиціями. ВАС ЗАЦІКАВИТЬ «Ми намагаємося пройти по лезу» — Андрій Пишний про «плівки Міндіча», межі повноважень регулятора, інфляційні шоки, стрес-тестування банків та їхню роль у відновленніРизик шостий: енергія поверне інфляційний тиск
Зниження річної інфляції до 7,2% у червні може виявитися тимчасовим — значна його частина пов'язана із сезонним здешевленням окремих продуктів. Під поверхнею споживчої інфляції накопичується потужний витратний тиск: ціни промислових виробників зросли приблизно на 45% за рік, а енергетичний компонент — більш як на 80%. Така інфляція виникає не через надлишок споживчого попиту, а через зруйновані потужності, енергодефіцит, дорожчі перевезення, податки й девальвацію. Висока відсоткова ставка здатна пригальмувати попит, але не може збільшити внутрішню пропозицію пального чи щось побудувати, тому енергетична політика нового уряду буде водночас і промисловою, і антиінфляційною.Ризик сьомий: людей бракуватиме більше, ніж грошей
Україна має парадоксальний ринок праці: безробіття залишається на рівні близько 13%, але підприємства одночасно відчувають гострий дефіцит кваліфікованих працівників. У цивільних галузях упродовж 2025–2026 років кількість зайнятих скоротилася приблизно на 670 тисяч осіб. На сферу оборони припадає вже близько 11% усіх зайнятих проти приблизно 2% до повномасштабної війни. Реальні зарплати збільшуються двозначними темпами, але продуктивність праці у промисловості знижується. Для працівників зростання доходів необхідне й справедливе, проте без інвестицій у технології, обладнання й масштабування виробництва воно трансформується у вищу собівартість та інфляцію.ОПК: можливість, яку легко перетворити на черговий анклав
Сектор ОПК України: які реальні досягнення і перспективи Оборонно-промисловий комплекс залишається одним із небагатьох секторів із високою динамікою: його частка в реалізованій промисловій продукції зросла приблизно з 1% 2022 року до понад 8% 2026-го, у першому кварталі номінальні обсяги виробництва збільшилися майже на 50%. Безпосередньо та в суміжних виробництвах зайнято близько 280 тисяч осіб. Це шанс створити новий технологічний контур економіки, але лише якщо оборонні підприємства не залишаться закритим анклавом, повністю залежним від бюджету та імпортних комплектуючих. ОПК має стати джерелом цивільних технологій настільки, наскільки дозволяють безпекові обмеження: для цього потрібні довгострокові контракти, конкурентний доступ приватних виробників до замовлень, кредитування, стандарти НАТО та ЄС, захист інтелектуальної власності й підтримка локалізації.Що повинен зробити новий уряд
Перший напрям: Кабмін має сформулювати єдину вимірювану мету економічної політики — збільшення внутрішньої виробничої спроможності. Це не кількість виданих кредитів чи освоєних бюджетних коштів, а приріст необоронних інвестицій, нових потужностей, експорту з доданою вартістю, продуктивності та енергетичної автономності. Першим кроком має стати трирічний інвестиційний план із переліком проєктів, джерелами фінансування та відповідальними виконавцями. Міжнародна допомога має дедалі більше працювати не як бюджетний компенсатор, а як капітал першого ризику, що залучає приватні кошти.Другий — створення повноцінної системи страхування воєнних ризиків і кредитних гарантій.Третій — зміна структури державного попиту: великі оборонні, інфраструктурні та енергетичні закупівлі мають оцінюватися не лише за ціною, а й за тим, скільки виробництва, робочих місць і податків вони створюють усередині країни. Локалізація не повинна закривати ринок, але держава не може залишатися нейтральною між імпортом готового товару та розвитком української виробничої компетенції.Четвертий — чесний перегляд макроекономічної координації. Кабмін, НБУ та парламент мають одночасно бачити повну ціну рішень — вплив ставок на інфляцію, кредитування, валютний ринок, державний борг і бюджетні витрати. Монетарна та фіскальна політика не мають компенсувати негативні наслідки одна одної.П'ятий напрям — політика продуктивності: зростання зарплат потрібно підтримувати інвестиціями в обладнання, цифровізацію, професійну освіту й управлінські технології. Без цього дефіцит працівників перетвориться на постійний інфляційний чинник і стимул для перенесення виробництв за кордон. ВАС ЗАЦІКАВИТЬ Кабмін призначив Євгенія Хмару т.в.о. глави МіноборониГоловний вибір нового Кабміну
Уряд може і надалі керувати компенсаційною економікою: закривати бюджетні розриви допомогою, валютні — резервами, кредитні — субсидіями, виробничі — імпортом. За достатньої підтримки партнерів модель ще певний час утримуватиме макрофінансову стабільність, але її ціною будуть зростання боргу, технологічне спрощення, скорочення виробничої бази та дедалі більша зовнішня залежність.Альтернатива — почати переводити країну до економіки розвитку, де оборонні витрати створюють внутрішні технології, міжнародна допомога залучає приватні інвестиції, банки фінансують виробництво, а споживчий попит дедалі більше задовольняється українськими товарами. У нового уряду немає розкоші обирати між обороною та розвитком — розвиток внутрішньої економіки вже став складовою обороноздатності.І ще одне. Попередній уряд можна вважати офісом без повноцінного політичного мандата: без затвердженої парламентом програми розмивається відповідальність. Проблема ширша за один документ — за сьогоднішньої моделі зміна прем'єра мало що дає, якщо новий голова уряду також не отримує достатньої автономії, кадрових повноважень і можливості координувати міністерства. Тому каденція нового уряду буде тестом не персональних якостей, а здатності Кабінету міністрів бути урядом, а не виконавчим секретаріатом. Цей тест попередній уряд не пройшов — урок і для нового: чи це буде Кабінет міністрів України або ж Виконавчий офіс.Головний ризик полягає в тому, що Україна може відновити інфраструктуру, але втратити економіку, яка мала б нею користуватися. Потрібно сформувати Новий економічний курс як Програму національної модернізації України.Go to zn.uaКредитний парадокс. Приріст є, прориву немає Go to zn.ua
Сьогодні багато розмов ведеться про кредитування. Одні кажуть про надзвичайно високу вартість кредитів, інші — про відсутність надійного позичальника. Дехто бачить навіть прогрес, заплутавшись у споживчому кредитуванні, кредитуванні за рахунок державних програм і, власне, кредитуванні для розвитку бізнесу та відновлення економічного зростання. Справді, українська банківська система демонструє позитивну динаміку: збільшуються кредити бізнесу і населенню, якщо порівнювати з попереднім роком, скорочується частка непрацюючих кредитів, банки залишаються прибутковими — в більшості випадків за рахунок держави, а попит на фінансування поступово відновлюється. Проте за цією зовнішньо майже оптимістичною картиною приховується глибша проблема: на сьогодні кредитування ще не стало повноцінним двигуном відновлення економіки країни. Так, воно зростає, але не в тих масштабах, не з тією структурою та вартістю ресурсу, що потрібні державі, яка одночасно воює, відновлюється і повинна модернізувати економіку.За оцінками Національного банку України, у першому кварталі 2026 року приріст чистих гривневих кредитів бізнесу та населенню пришвидшився, а в річному вимірі був близьким до третини. Водночас найшвидше зростали кредити підприємствам торгівлі, машинобудування, зокрема ОПК, будівництва, а у роздрібному сегменті пожвавилося незабезпечене кредитування населення, тоді як іпотека та автокредити збільшувалися повільніше. Частка непрацюючих кредитів знизилася до 12,9%, що пояснюється як списанням старих проблемних боргів, так і приростом нового якіснішого портфеля. Але 2026 року рівно половина приросту банківських гривневих кредитів бізнесу — це приріст кредитів за програмою «5–7–9». З початку року чисті гривневі кредити банків збільшилися на 60,6 млрд грн, а кредити «5–7–9» — на 30,4 млрд. Ба більше, пільговість кредитів підвищується в останні місяці. За квітень—травень уже 65% приросту кредитів бізнесу видано за програмою «5–7–9». ВАС ЗАЦІКАВИТЬ «Привабливість гривневих активів проти кредитної експансії» Однак кредитний ринок не можна оцінювати лише за темпами приросту. Після провалу 2022–2023 років навіть швидке відновлення не означає, що економіка отримала достатній ресурс. Оновлена Стратегія з розвитку кредитування визнає, що кредитний портфель банків збільшується з середини 2023 року, але рівень кредитного проникнення та частка кредитів у чистих активах банків залишаються нижчими, ніж до повномасштабного вторгнення. Це означає, що потенціал банківської системи використовується лише частково.
Чому економіка не має дешевого довгого кредиту
Головний парадокс нинішньої ситуації полягає в тому, що банківська система є ліквідною і прибутковою, але економіка й далі відчуває дефіцит доступного кредиту. Банки нарощують портфель ОВДП, а депозитні сертифікати НБУ хоч і скоротилися на 26,1% за квартал, але й досі залишаються елементом альтернативної до кредитування моделі заробітку. НБУ сам визнає, що банки одночасно нарощували кредитування і портфель державних цінних паперів. Проблема не в тому, що банки не кредитують узагалі, а в тому, що кредитування ще не стало масовим інвестиційним механізмом.Вартість кредиту залишається ключовим обмеженням. За даними Нацбанку, гривневі кредитні ставки для бізнесу у першому кварталі 2026 року знизилися до 15,1% річних, а найнижчу середню ставку — 13,3% — пропонували банки з іноземним капіталом. Але за умов воєнних ризиків, нестабільного попиту, високої вартості енергії та логістики навіть така ставка для багатьох виробничих підприємств є надто високою.Ситуацію ускладнює монетарна політика. 30 квітня 2026 року НБУ зберіг облікову ставку на рівні 15%, мотивуючи це інфляційними ризиками та необхідністю підтримати привабливість гривневих інструментів, стійкість валютного ринку.Бізнес: кредитування відновлюється, але проблеми залишаються
Кредит для бізнесу під 0,1%: Свириденко презентувала зміни до програми «Доступні кредити 5-7-9%» Найбільш перспективним є кредитування секторів, які формують майбутню структуру економіки. Саме ці напрями мають стати ядром нової кредитної політики. Позитивний приклад уже є: у межах меморандуму щодо відновлення енергетичної інфраструктури банки забезпечили фінансування енергетичних проєктів бізнесу і населення на 50,6 млрд грн у 21 області. Із червня 2024 року до 25 травня 2026-го було надано понад 4,5 тис. кредитів бізнесу на 47,2 млрд грн і понад 18 тис. кредитів населенню на 3,4 млрд грн. Це показує: коли є зрозумілий пріоритет, координація держави і банків, а також практична потреба, кредитування може працювати.Державна програма «5–7–9%» залишається важливим інструментом. За даними Міністерства економіки, від початку дії програми підприємці отримали 136,3 тис. кредитів на 468,6 млрд грн, із них у період дії воєнного стану — 101,4 тис. кредитів на 379,0 млрд грн. 2026 року програма більше фокусується на інвестиційних проєктах, переробці, енергозбереженні, інфраструктурі та відбудові зруйнованих об’єктів. Але програма «5–7–9%» не повинна перетворюватися лише на механізм компенсації дорогих ринкових ставок. Її треба переформатувати в інструмент структурної політики. Дешевий кредит має йти не просто тим, хто подав заявку, а туди, де створюються додана вартість, робочі місця, експортний потенціал, технологічне оновлення та регіональна стійкість.Між споживчим попитом і ризиком боргової пастки: чому населення зволікає
Кредитування населення також відновлюється, але його структура потребує особливої уваги. Пожвавлення незабезпечених споживчих позик може підтримувати торгівлю і короткостроковий попит, але не створює довгострокового економічного ефекту. Натомість перспективними для населення є три напрями: іпотека, кредити на енергоефективність і кредити на відновлення житла. Кредитування населення має розвиватися не через агресивну рекламу споживчих позик, а через цивілізований ринок довгострокового фінансування, захист позичальників, прозорі ставки, повне розкриття вартості кредиту та недопущення прихованих комісій.Чому кредитування не стало двигуном відновлення
Є кілька причин. Головна — висока вартість грошей. Облікова ставка 15% фактично формує верхній рівень очікувань для всієї кредитної системи. Доки держава і НБУ платять високу дохідність за безризиковими інструментами, банкам простіше заробляти на державі, ніж брати на себе ризик фінансування бізнесу.Важливими є і воєнні ризики. Підприємство може бути прибутковим, але банк оцінює не лише бізнес-модель, а й ризик руйнування активів, втрати логістики, мобілізації працівників, перебоїв з енергією. Тому без страхування воєнно-політичних ризиків і гарантійного покриття масове інвестиційне кредитування не запрацює. ВАС ЗАЦІКАВИТЬ У Нацбанку заявили, що бізнес випереджає населення за «мертвими» кредитами в банках Відчувається слабкість заставної бази. Багато підприємств не мають достатньої якісної застави або працюють у секторах, де основним активом є не нерухомість, а обладнання, контракт, технологія, майбутній грошовий потік. Це потребує переходу від заставної логіки до проєктного фінансування.Попри існування єдиного власника — держави в особі Міністерства фінансів, очевидною є недостатня координація державних банків. Державні банки мають бути не просто комерційними структурами, які конкурують між собою за прибуток, а інструментами реалізації економічної політики.Унаслідок дії цілої низки факторів відчувається і слабка роль ринку капіталу. Українська економіка майже повністю залежить від банківського кредиту. Але для великої відбудови потрібні також корпоративні облігації, муніципальні облігації, проєктне фінансування, фонди реконструкції, сек’юритизація і партнерство з міжнародними фінансовими організаціями.Як кредитуванню стати головним каналом відновлення
Потреби України у відновленні колосальні. Оцінка RDNА5, підготовлена Світовим банком, урядом України, Європейським Союзом та ООН, визначає потреби відновлення і реконструкції на рівні 587,7 млрд дол. на десятирічному горизонті. Це неможливо профінансувати лише бюджетом і міжнародною допомогою. Без внутрішнього кредитного мультиплікатора відбудова буде повільною, фрагментарною і залежною від донорських рішень. Тому кредитування має перейти на новий рівень і стати не допоміжним банківським продуктом, а центральним механізмом економічної політики. Для цього потрібна нова кредитна архітектура.Передусім необхідно поступово знижувати реальну вартість кредиту для інвестиційних проєктів. Не йдеться про адміністративне здешевлення всіх кредитів. Мова про цільові механізми для виробництва, енергетики, експорту, ОПК, житла та інфраструктури. Також слід масштабувати гарантійні інструменти. Оновлена Стратегія з розвитку кредитування прямо визначає серед інструментів державної політики державні та міжнародні гарантії, страхування воєнно-політичних ризиків, компенсацію ставок, проєктне фінансування та спеціальні установи підтримки кредитування. Саме це має стати практичним ядром нової політики. Стабільність чи стагнація? Чим загрожують економіці наростаючі дисбаланси Нарешті, державні банки мають отримати спеціалізацію. Один банк фокусується на малому і середньому підприємництві і регіонах, другий — на інфраструктурі й енергетиці, третій — на експорті та промисловості, четвертий — на житлі й іпотеці. Держава як власник повинна вимагати не лише прибутку, а й економічного ефекту.Програма «5–7–9» має стати програмою «5–7–9 для модернізації». Пріоритетом є не поточне латання обігового капіталу, а інвестиції в обладнання, переробку, енергонезалежність, локалізацію виробництва, експортну спроможність.Доцільно також створити повноцінний механізм страхування воєнних ризиків для кредитів. У результаті кредитування населення має бути переорієнтовано з короткого споживання на житло, енергоефективність, освіту, професійну адаптацію, відновлення майна. Це дасть не лише соціальний, а й макроекономічний ефект.Україна входить у період, коли питання кредитування стає питанням економічного виживання і майбутнього розвитку. Банківська система має ліквідність, капітал і прибутковість. Разом із тим бізнес гостро потребує нормального життя. Держава гостро відчуває необхідність у зростанні економіки, робочих місцях і податковій базі. Але між цими потребами і банківськими можливостями досі стоїть бар’єр: висока вартість грошей, воєнні ризики, слабкі гарантійні механізми, недостатня стратегічність державної політики та надмірна привабливість безризикових інструментів для банків.Кредитування має перестати бути статистичною перемогою і перетворитися на економічну стратегію. Україні потрібен не просто приріст кредитного портфеля на третину, а кредитний прорив — довгі, доступні, захищені й цільові гроші для виробництва, відбудови, енергетики, житла, експорту та людського капіталу. Без цього відновлення залишиться повільним. З цим — кредит може стати одним із головних інструментів нового економічного курсу України.Go to zn.ua«Цариця полів» повертається. Мрія Хрущова здійснилася, але ми цьому не раді Go to zn.ua
Колись Україні пророкували статус агарної «наддержави». Але ввічливо забули попередити, що великих агарних держав у сучасній історії світу не було. Навіть у Середньовіччі, коли, як казав Фернан Бродель, вигравали ті міста, де було більше майстрів, а не більше заміських городів.
Три тигри, яких спалила війна
Війна стала безжальним тестувальником стратегій довоєнного часу, своєрідним полум’ям, яке спалило кілька «тигрів», або точок зростання української економіки:1) ІТ-сектор відчуває суттєве гальмування темпів розвитку, більшість проєктів переносяться за межі країни;2) сектор трудових мігрантів узагалі зазнав колапсу: обсяг закордонних трансфертів в Україну за час війни скоротився з 15 млрд дол. на рік до 6–7 млрд дол. і продовжує падати. Основна причина — зміна поведінкових стратегій тих трудових мігрантів, які опинилися за кордоном: вони забирають до себе батьків і дітей, які проживали в Україні, і з Батьківщиною їх поєднують лише могили предків;3) аграрний сектор відчуває суттєві проблеми, особливо в сегменті малих фермерських і селянських господарств. Основні негативні фактори впливу: логістичні ускладнення, удари по портовій інфраструктурі, стрімке зростання цін на паливо та добрива. ВАС ЗАЦІКАВИТЬ Як міняється аграрний сектор Україні через війну: потрібні не лише гроші Зараз українська економіка не просто рухається у бік сировинного формату. Вона невблаганно відходить від широкого аграрного сировинного укладу, який передбачає продуктову різноманітність, і просувається в бік моновиробництва технічних культур.Українська економіка стає «кукурудзяним придатком» світової економічної системи (плюс супутні технічні монокультури). Про це свідчить аналіз таких міжнародних організацій, як Продовольча і сільськогосподарська організація ООН (ФАО) й Організація економічного співробітництва та розвитку (ОЕСР), які опублікували аналітичне дослідження Аgrісulturаl Оutlооk 2026–2035.Що ж відбуватиметься у 2026–2035 роках у структурі світового виробництва та споживання основних аграрних культур?Отже, глобальний випуск у секторі рослинництва збільшиться на 13,3% до 2035 року. При цьому підвищення доходів фермерських господарств буде на майже на нульовому рівні (у реальному обчисленні).Чинники зростання випуску:- 73% — з допомогою підвищення врожайності; 9% — з допомогою інтенсивного використання земель.
Захоплення Європи. Хто забирає наш ринок кукурудзи
Ключовий чинник впливу на темпи зростання випуску продукції рослинництва — підвищення доходів і «дієтичний перехід» у країнах Африки та Азії.«Дієтичний перехід» — збільшення споживання м'яса, молочної продукції, риби та скорочення споживання рослинної їжі.У контексті споживання м'яса — акцент на курятину (прогноз зростання 20%).Споживання яловичини — зростання на 8%.Реальні доходи аграрних компаній до 2035 року можуть скоротитися на 12% у розвинених країнах і на 20% — у країнах, що розвиваються.Глобальний тренд в агросекторі — конкуренція за ефективність виробництва. Ключове завдання — зниження витрат на тонну продукції. ВАС ЗАЦІКАВИТЬ Таємниця української незалежності. Навіщо влада на шляху до ЄС знищує сільські громади та розпродає землю великому бізнесу Базові фактори конкурентоспроможності: сприятливий клімат, волога у достатньому обсязі, доступ до палива та добрив (ціновий фактор), генетика рослин, цифровізація агроциклу (застосування цифрових технологій і продуктів ІТ), вартість логістики (у тому числі доступ до морських портів).Україна посяде одне із ключових місць саме як постачальник кукурудзи.Серед топ-експортерів кукурудзи світу аналітики вирізняють:- США — 29%; Бразилію — 26%; Аргентину — 16%; Україну — 15%; решту світу — 11%.
- Мексика — 10%; Євросоюз — 9%; В'єтнам — 8%; Японія — 7%; Китай — 3%.
Африку віддали Росії
У країнах Африки на південь від Сахари очікується, що виробництво кукурудзи і надалі задовольнятиме більшу частину внутрішнього попиту на продовольство, що загалом забезпечить регіону значну самодостатність.Південна Африка, як очікується, залишиться ключовим експортером і продовжить постачати продукцію переважно на регіональні ринки.Що стосується ринку пшениці, то тут варто навести кілька висновків із зазначеного вище дослідження.«Експортні ринки, як і раніше, будуть частково сегментовані за якістю пшениці.Очікується, що США, Канада, Австралія та Європейський Союз залишаться важливими постачальниками пшениці із високим вмістом білка, особливо на азіатські ринки.Росія продовжить відігравати дедалі більшу роль у світовій торгівлі пшеницею, але, за прогнозами, залишиться особливо конкурентоспроможною на чутливих до цін ринках, таких як Північна Африка, країни Африки на південь від Сахари та Західна Азія.Прогнозується, що попит на пшеницю з боку країн Північної Африки та Близького Сходу трохи зросте, оскільки збільшення населення та обмежені внутрішні виробничі потужності підтримуватимуть попит на міжнародних ринках».Тут можна згадати і про плани РФ створити на території Єгипту великий зерновий хаб, який має забезпечити торговельну експансію російської аграрної продукції на ринки Африки. ВАС ЗАЦІКАВИТЬ Хто годуватиме світ завтра? Таким чином, можна констатувати, що наші профільні міністерства повністю провалили програму з підтримки українського зернового експорту на ринки Африки. Наприклад, гуманітарна програма «зерно з України» ніяк не кореспондувалась із укладанням комерційних угод і домовленостей на рівні урядів країн, хоча РФ використовує аналогічні власні програми саме для просування своїх комерційних інтересів.Наприклад, Єгипет пропонував Україні створити схему товарного обміну «природний газ в обмін на зерно», адже ця країна є важливим постачальником скрапленого природного газу (СПГ) на ринки ЄС. Ця схема не потребує фізичних поставок СПГ з Єгипту в українські порти: газ потрапляє в українські підземні сховища за схемами заміщення поставок за рахунок постачань європейських трейдерів на західному кордоні України (з Польщі, Угорщини або Словаччини).Ця схема могла забезпечити поставки газу в Україну (закриваючи майже 100% імпорту), а також сфокусувати єгипетський ринок зерна саме на поставках з України, а не з РФ.На жаль, ринки Африки ми поступово втрачаємо, а завойовувалися вони дуже важко.Соя, ріпак і соняшник. Успіх, який виснажує землю
Що стосується інших технічних культур, то Бразилія залишиться найбільшим виробником сої, і очікується, «що протягом наступного десятиліття її виробництво зростатиме на 0,7% на рік — трохи швидше, ніж 0,5% на рік у Сполучених Штатах, другому за величиною виробнику завдяки подвійній сівозміні з кукурудзою».Формат подвійної сівозміни кукурудзи та сої, які стають ключовими культурами і для України, формує унікальні можливості для розвитку відповідних програм переробки, коли кукурудза перероблятиметься на біоетанол, олію та шрот (комбікорми та біопаливо), а соя — на олію та рослинний білок, включаючи амінокислоти та ізоляти. Це все в потенціалі, але поки, на жаль, не у реальній площині реалізації.Відповідно до звіту, Україна залишиться також лідером з виробництва соняшнику та ріпаку.Так, Україна до 2035 року збільшить своє річне виробництво олійних культур до 19 млн тонн. Основними експортерами олійних культур залишаться Канада, Австралія та Україна, на частку яких до 2035 року припадатиме 69% світового експорту.Негативний прогноз дається щодо цукру внаслідок зміни структури глобального споживання:«Очікується, що Європа залишиться регіоном із найвищим споживанням цукру на душу населення, незважаючи на прогнозоване зниження протягом прогнозного періоду. Більш як десять років європейські країни прискорювали заходи щодо обмеження надмірного споживання цукру, чинячи тиск на харчову промисловість з метою перегляду рецептур продуктів і одночасно спрямовуючи споживачів до здоровішого харчування. Протягом наступного десятиліття у міру того, як споживачі стають дедалі більш вибірковими щодо харчування, регіон зіткнеться з найбільшим зниженням споживання серед регіонів, охоплених у цьому прогнозі, що відображає поступове скорочення споживання продуктів із високим вмістом цукру. Проте очікується, що середнє споживання цукру в Європі залишиться вищим, ніж в інших регіонах; зниження, як очікується, буде більш вираженим у Європейському Союзі.Навпаки, очікується, що споживання цукру на душу населення помірно зросте в Україні та деяких інших європейських країнах завдяки відновленню економіки». Російські атаки можуть скоротити експорт українського зерна на третину — Rеutеrs Загалом перспективи розвитку українського аграрного сектору дедалі більше і більше звужуються до вирощування технічних монокультур: соняшнику, кукурудзи, сої та ріпаку, хоча спеціалізація на виробництві монокультур, особливо соняшнику, критично виснажує ґрунти.Невидима рука ринку і очевидна відсутність держави
Така трансформація відбувається в умовах цілковитої відсутності державної політики, яка стимулювала б розвиток сімейних і малих фермерських господарств (забезпечують продуктове розмаїття) та програм переробки для великих аграрних компаній.Досі не відкалібровано державної програми компенсації відсоткової ставки «5–7–9» у бік пільгового кредитування виключно капітальних вкладень у секторі переробки аграрної сировини (кредитування купівлі обладнання та будівництва промислових комплексів, а не поповнення обігових коштів чи купівля імпортних товарів для торговельних мереж).Уряд і досі сподівається, що навіть під час війни «все вирішить ринок».Величезний лобізм аграрних трейдерів, які монополізували експорт аграрної сировини з України, забезпечує їм збереження чинної системи відшкодування ПДВ при експорті аграрної сировини та майже повну відсутність експортних мит на сировину.Досі немає національних проєктів розвитку системи переробки кукурудзи та сої на етанол і рослинний білок.Відсутні програми щодо подолання водного дефіциту на півдні країни.Також держава не підтримує збереження фермерських і сімейних господарств на територіях, наближених до лінії фронту.Не кажучи вже про план заново «відкрити Африку» в контексті експорту пшениці, оскільки ринки ЄС та Азії в частині експорту кукурудзи поступово охолоджуватимуться.Саме ці тенденції і було покладено в основу аналітичних досліджень ФАО: кукурудза знову стає в Україні «царицею полів», хто б міг подумати, що ідеї Хрущова «втілено» в ХХІ столітті внаслідок дії «невидимої руки ринку», а не директив ЦК КПРС.Go to zn.uaГонитва за Африку. Пекін грає в шахи, Вашингтон — у шашки Go to zn.ua
Китайські компанії віднедавна не лише володіють частками приблизно третини всіх портів Африки, але й контролюють програмне забезпечення, автоматизацію та інструменти ШІ, які керують цією інфраструктурою. Зазвичай подібні новини губляться у потоці більш резонансних світових подій. А між тим в Африці триває одна з головних економічних воєн століття, і кожна така новина — доказ цьому.За Африканський континент із півторамільярдним населенням, наймолодшою робочою силою планети і приблизно третиною світових запасів критичних мінералів змагаються двоє головних гравців — Китай і Сполучені Штати. Цікаво, що суперники в абсолютно різних вагових категоріях. Один зайшов сюди двадцять років тому й працює системно, другий схаменувся нещодавно та діє ривками, ще й сам собі ставить підніжку.
Китайська перевага в економіці виглядає майже непристойною
Почнемо з цифр, бо вони не залишають місця для ілюзій. Торгівля Китаю з Африкою 2024 року сягнула приблизно 295 млрд дол., тоді як у США це близько 105 млрд, тобто майже втричі менше. Головним торговельним партнером континенту Китай став ще 2009 року й відтоді цієї позиції не віддавав. За весь час ініціативи «Пояс і шлях» Пекін вклав в Африку понад 182 млрд дол. у 49 країн, а лише за перше півріччя 2025-го африканські держави підписали з Китаєм будівельних контрактів на 30,5 млрд дол., що у п'ять разів більше, ніж роком раніше. ВАС ЗАЦІКАВИТЬ Китай відкрив свій ринок для Африки, намагаючись переграти Трампа Метод теж відточений до автоматизму. Китай будує порти, залізниці, аеропорти й електростанції, переважно руками власних робітників і переважно в кредит. Приблизно 94% наданих коштів — це позики, а не гранти, і саме тут проявляється зворотний бік. Коли держава не може розрахуватися, вона віддає концесії, ресурси або сам об'єкт. А у травні 2026 року Пекін зробив ще й елегантний хід — запровадив нульові мита майже для всіх африканських країн якраз тоді, коли Вашингтон підняв тарифи. Тобто поки одні відчиняють двері, інші їх причиняють.Справжня ставка це не шахти, а переробка
Тепер найважливіше, бо тут ховається суть усієї гонитви. Африка тримає близько 30% світових запасів критичних мінералів, без яких неможливі ні акумулятори, ні електромобілі, ні чипи, ні зелена енергетика. Сама лише Демократична Республіка Конго дає понад 70% світового кобальту, і близько 72% мідних і кобальтових копалень цієї країни контролюють саме китайські компанії. Здавалося б, ось де головний фронт. Але контроль над шахтою — це лише пів справи.Вирішальна перевага Китаю не в надрах, а в переробці. Навіть видобуваючи більшість світового кобальту, Африка майже не переробляє його сама, а від 80 до 85% світової переробки кобальту й близько 87% переробки рідкісноземельних металів припадають на Китай. Простіше кажучи, навіть якщо метал викопали в Конго чи Замбії, технологічний ланцюг однаково йде через Китай. Саме тому конкуренція ведеться не за окремі родовища, а за весь маршрут від шахти до заводу. Китайські інвестиції в закордонні копальні у першій половині 2025 року — це близько 24,9 млрд дол. анонсованих проєктів, і значна частина з них саме в Африці. До цього додається ще й політичний бонус. Постачаючи африканським арміям дешеву зброю, як от свіжа партія з понад ста броньовиків від китайської державної NОRІNСО для Буркіна-Фасо, Пекін підсаджує цілі держави на свою техніку, а заразом і на свою лінію голосування в ООН.США наздоганяють, але примудряються грати самі проти себе
Вашингтон китайську загрозу нарешті усвідомив і змінив гасло з допомоги на торгівлю. Фінансову корпорацію розвитку США посилили, піднявши ліміт відповідальності з 60 аж до 205 млрд дол. З'явилися й конкретні кроки. У грудні 2025 року США уклали стратегічну угоду з Демократичною Республікою Конго про пріоритетні гірничі зони, Гана веде переговори про постачання літію до Штатів, у коридорах обговорюють ідею так званого мінерального НАТО західних країн. Флагман цієї стратегії — це коридор Лобіто, залізниця від атлантичного узбережжя Анголи через Конго до мідного поясу Замбії, яка має вивести африканські мінерали на захід в обхід китайської логістики. Пекін у відповідь розбудовує свою залізницю від Замбії до танзанійського порту Дар-ес-Салам. ВАС ЗАЦІКАВИТЬ Заміна "Газпрому": три країни Африки будують супергазопровід до Європи Проблема в тому, що американська стратегія сама собі суперечить. Однією рукою Вашингтон обіцяє інвестиції та партнерство, а другою рубає допомогу й піднимає тарифи. Ключова торговельна програма АGОА, яка давала 32 африканським країнам безмитний доступ до ринку США, фактично закінчилася у вересні 2025 року, її подовжили лише до кінця 2026-го й без жодних довгострокових гарантій. Результат цілком передбачуваний. Після оголошення трампівських тарифів африканський експорт до Китаю зріс, а до США у значної частини держав просів. Тобто кожен різкий крок Вашингтона не послаблює Китаю, а, навпаки, заганяє Африку ще глибше в його обійми. Додайте сюди історичний факт, що США ніколи всерйоз Африкою не переймалися, тримаючи фокус на Латинській Америці, і масштаб відставання стає зрозумілим.Чому Росія в цих перегонах навіть не учасник
Окремо варто сказати про Росію, бо її часто згадують у цьому контексті, а іноді навіть ставлять в один ряд із Китаєм і США. У тих перегонах, про які тут ідеться, Москва фактично не гравець. Уся російська присутність на континенті будується не на капіталі, інфраструктурі чи технологіях, а на двох вузьких важелях — приватних арміях та атомі. Економічно Росія тут радше карлик. Її товарообіг з усією Африкою ледве дотягує до 30 млрд дол. проти китайських майже 300 млрд, причому понад 70% цієї торгівлі припадає лише на чотири країни — Єгипет, Алжир, Марокко та ПАР. Будувати порти й залізниці власним коштом, як це робить Пекін, Москві просто забракне ресурсу.Перший важіль — це приватні армії. Після заколоту й загибелі Пригожина 2023 року ПВК «Вагнер» переформатували в Африканський корпус під крилом російського Міноборони, де колишні вагнерівці становлять до 80% особового складу. Модель проста й хижа. Москва продає режимам у Малі, ЦАР, Судані, Буркіна-Фасо та Нігері захист від заколотів і повстанців, а натомість отримує доступ до золота й діамантів та слухняне голосування в ООН. Але навіть ця схема дає збій.Після падіння Асада наприкінці 2024 року під питанням опинилися сирійські бази Хмеймім і Тартус — ключовий перевалочний вузол для постачання африканських операцій, а плани військово-морської бази в Судані Кремль наприкінці 2025 року взагалі заморозив. Додайте сюди те, що Росія вербує самих африканців воювати проти України, і видно, що ресурсу на велику гру в Москви немає. ВАС ЗАЦІКАВИТЬ Незадоволені еліти, конкуренція серед своїх та відсутність інвестицій: чому російська політика в Африці зазнає краху Другий важіль — це енергетика, а точніше, атом. Тут у Росії справді є флагман, станція Ель-Дабаа в Єгипті на чотири реактори, яку «Росатом» зводить під власний кредит на 25 млрд дол. і обіцяє запустити до 2030 року. «Росатом» має угоди ще з півтора десятка африканських країн, від Нігерії до Нігеру, і тримає близько 70% світового ринку експорту нових атомних станцій. Проблема в тому, що більшість цих домовленостей так і залишаються на папері, бо АЕС не по кишені бідним державам, а війна й санкції підірвали саму здатність «Росатома» будувати та вигравати нові контракти. Нафта й газ не стали для Москви в Африці великим важелем, кілька ліцензій «Газпрому» й «Лукойлу», а весь прогнозований російський енергетичний внесок до 2030 року оцінюють лише від 8 до 10 млрд дол. На тлі китайських десятків мільярдів самих тільки гірничих інвестицій — це другорядна величина. Тому в розмові про економіку РФ не можна називати повноцінним конкурентом Штатам чи КНР у боротьбі за Африку.Що з цього випливає
Головний висновок простий і дещо невтішний для Заходу. Це гонитва двох різних філософій. Китай грає в довгу, мислить десятиліттями й вибудовує цілісну систему — від копальні до голосування в ООН. США грають короткими ривками, від виборчого циклу до виборчого циклу, і їхня транзакційність відлякує саме тих, кого вони намагаються перетягнути. Поки переробка залишається переважно китайською, формальний контроль над окремими шахтами мало що змінює по суті. Але є й нюанс на користь Заходу. Африка давно не пасивний приз, вона навчилася грати на суперечностях великих держав і торгувати своїми надрами як козирем, тож остаточно ця партія не зіграна.Go to zn.ua"Смертельний удар по росіянах": експерт спрогнозував обвал цін на нафту Go to zn.ua
Директор консалтингової групи А-95 Сергій Куюн спрогнозував, що після відкриття Ормузької протоки на ринку з'явиться багато нафти, а її ціна має суттєво обвалитися. На його думку, саме це може стати головним фактором, який підриває економіку Росії.Про це він розповів в інтерв'ю Rаdіо NV. ВАС ЗАЦІКАВИТЬ Трамп заявив про завершення війни з Іраном "Основна наша і надія, і те, що може допомогти нам дуже сильно, — це зниження цін на нафту. Зараз ми якраз маємо новини по Ірану, я дуже чекаю на те, щоб ціна почала знижуватись активніше, ніж це є наразі. Це дійсно здатно завдати, я думаю, смертельного удару по росіянах", — заявив Куюн.Він нагадав, що вранці 14 червня нафта торгувалася на рівні 80 доларів за барель, тоді як зовсім нещодавно ціна сягала 100 доларів, а максимум доходив майже до 117 доларів.
Думки експертів розділилися
За словами Куюна, минулого тижня він спілкувався з колегами з Міжнародного енергетичного агентства, ОПЕК та агентства Аrgus. Їхня позиція стриманіша: швидкого падіння цін вони не очікують, оскільки країни витратили значну частину нафти зі своїх резервів і тепер потребують часу для їх поповнення."Трамп говорить, що ціна буде падати, як камінь. Мені здається, такий варіант більш імовірний, тому що постраждало дуже багато нафтовидобувних компаній близькосхідного регіону. Вони будуть зацікавлені качати якомога більше, аби заробити і відновити свої позиції", — розповів Куюн. ВАС ЗАЦІКАВИТЬ У МЗС Китаю заявили про намір захистити свої судна в Ормузькій протоціАргументи на користь обвалу
Як додатковий аргумент експерт навів вихід ОАЕ з ОПЕК, оскільки країна хоче наростити власний видобуток. Він нагадав, що на початку року, коли ОПЕК ще зберігала єдність, ціна на нафту трималася на рівні 60 доларів за барель.Куюн припустив, що ситуація може повторити досвід 2020 року, коли Саудівська Аравія влаштувала справжній обвал цін, аби "провчити" конкурентів — тоді барель опускався до 15 доларів. На його думку, зараз складається схожа конфігурація: сусідні видобувники хочуть збільшити постачання, з Ірану в рамках нових домовленостей знімають санкції, і він теж готовий качати більше, а самі саудити не мають намірів віддавати свою частку ринку."Я ставлю на те, що буде це ралі, і це означає, що нафти буде багато і ціна на неї має обвалитися. Мені чомусь здається, що сценарій саме такий", — підсумував Куюн. ВАС ЗАЦІКАВИТЬ Глава МЗС Індії: США просили купувати російську нафту для стабілізації ринку Нагадаємо, 15 червня президент США Дональд Трамп заявив, що Ормузька протока вже частково відкрита, а повністю доступною для суден стане 19 червня — саме тоді, за його словами, США та Іран планують підписати меморандум про взаєморозуміння.Go to zn.uaБюджетний шпагат 2026: додаткові податки та неефективні видатки Go to zn.ua
Держбюджет періоду повномасштабного вторгнення є хронічно дефіцитним і складним. Ми маємо критичну залежність від траншів міжнародних донорів, абсолютну більшість власних податків і зборів (більш як 2 трлн грн щорічно) витрачаємо на сектор оборони та безпеки. За таких умов логіка дій Кабміну мала би бути чіткою: максимальна економія кожної гривні, жорстка адресність соціальних видатків і підтримка бізнесу, що генерує податки. Проте реальність останніх років демонструє дивовижний парадокс: з одного боку, Міністерство фінансів і Верховна Рада посилюють тиск на легальний сектор економіки — підвищують військовий збір до 5% і продовжують його на три роки після скасування воєнного стану, повертають перевірки тощо. З іншого боку, уряд ухвалює рішення про виділення десятків мільярдів гривень на неадресні соціальні програми, де гроші роздаються «всім підряд».
«Гелікоптерні роздачі» мільярдів
У Меморандумі з МВФ зазначено: фіскальний підхід має бути збалансованим. Якщо держава збільшує податковий тиск на бізнес, вона одночасно зобов'язана раціонально використовувати кошти й забезпечувати жорстку адресність соціальної підтримки, тобто допомагати лише тим, хто без цієї допомоги просто не виживе. ВАС ЗАЦІКАВИТЬ Тимчасовий назавжди. Що не так із продовженням дії військового збору Натомість Кабінет міністрів, окрім важливих і корисних програм на кшталт єВідновлення, єРобота, «Кредити 5–7–9», єОселя, страхування воєнних ризиків, запускає й роздачі коштів на близько 45 млрд грн на рік. Програма «Зимова тисяча». Програма «Зимова тисяча» передбачає разову виплату широкому колу одержувачів без верифікації рівня їхніх доходів або майнового стану. Такий підхід не розв’язує структурних проблем соціального захисту: кошти розпорошуються між тими, хто не потребує підтримки, тоді як найбільш уразливі категорії — внутрішньо переміщені особи (ВПО), малозабезпечені домогосподарства, родини загиблих і поранених захисників — отримують ту саму суму, що й забезпечені верстви. Хоча на ці 17 млрд грн річних видатків можна було б забезпечити адресну щомісячну допомогу для понад 1,7 млн найбільш вразливих домогосподарств протягом року — з реальним вимірюваним соціальним ефектом.Одноразова виплата 1500 грн для 13 млн громадян. Одноразова виплата пенсіонерам охопила близько 13 мільйонів осіб — майже половину фактичного населення країни. За наявними даними, серед отримувачів — понад 1,5 мільйона осіб із пенсією вище 10 тис. грн на місяць. Запровадження навіть мінімальної верифікації, наприклад, перевірки наявності нерухомості понад встановлену норму або транспортних засобів через доступні реєстри, дало б можливість скоротити видатки на програму, зберігши підтримку для справді вразливих. Програма «Національний кешбек» (єКешбек). Програма «Національний кешбек» (єКешбек) передбачає виплати до 3 тис. грн на місяць за придбання товарів українських виробників, однак її ефективність залишається сумнівною. За неповний 2024 рік Мінекономіки оцінило ефект програми кешбек у 0,001% ВВП, що в межах статистичної похибки, у наступні роки розрахунків не робили. Крім того, програму розроблено у такий спосіб, що вона поширюється на великий і середній бізнес і не поширюється на малий (виключені з програми підприємці на спрощеній системі), що, по суті, дискримінує малий бізнес. Видатки держбюджету на цю програму оцінюються у 5,6 млрд грн на рік.Альтернативна математика
Коли бізнес бачить такий розподіл ресурсів, у нього виникає логічне запитання: навіщо ми платимо підвищені податки й у повному обсязі?. Особливо цинічно це виглядає на тлі хронічного недофінансування програм, які справді мають економічний мультиплікатор і здатні рятувати українську економіку. ВАС ЗАЦІКАВИТЬ Новий прогноз МВФ щодо України: інфляція, падіння ВВП та скорочення підтримки від донорів Провідні економічні аналітичні центри країни запропонували, як можна було б розпорядитися цими 45 млрд грн із реальною користю для держави)Адресна допомога замість роздачі всім. Замість того, щоб роздавати «Зимову тисячу» всім, ці 17 млрд грн варто спрямувати на найменш захищені домогосподарства (ВПО, багатодітні родини, сім’ї загиблих героїв).Порятунок інвестицій і бізнесу. За оцінками Мінекономіки, для запуску повноцінного механізму страхування воєнних ризиків, який дасть можливість залучити приватних іноземних інвесторів і відновити зруйновані малі та середні підприємства, потрібно щонайменше 5 млрд євро на рік. Перерозподіл коштів із роздач населенню чи кешбеку на воєнне страхування або компенсації малому бізнесу, що зупинився через бойові дії, міг би згенерувати тисячі робочих місць і мільярдні податкові надходження у майбутньому.Рекомендації експертної спільноти
Видатки на соціальні потреби і так зросли на 47,6 млрд грн порівняно з минулим роком і становлять 468,5 млрд грн. На сьогодні в Україні вже функціонують цільові програми з доведеною економічною ефективністю, які демонструють високий мультиплікатор і стимулюють внутрішній попит, про які йшлося вище.Водночас фінансування різних програм без урахування реального майнового стану отримувачів формує викривлені економічні стимули та нівелює мотивацію легального бізнесу до детінізації. Тож провідні економічні аналітичні центри пропонують Кабінету міністрів і парламенту спробувати реалізувати перелічені нижче заходи.Запровадити обов'язкову верифікацію доходів і майнового стану для учасників усіх програм масової соціальної підтримки. Процедуру доцільно реалізувати на базі наявної цифрової інфраструктури (сервісу «Дія» та відповідних державних реєстрів), забезпечивши спрямування коштів виключно найвразливішим верствам населення. ВАС ЗАЦІКАВИТЬ Стратегія «Економіка майбутнього». Що насправді передбачає нове дітище Свириденко Спрямувати зекономлені кошти від зазначених вище програм на капіталізацію програм страхування воєнних ризиків для суб'єктів малого, середнього та великого підприємництва, які безпосередньо забезпечують збереження та створення робочих місць.Запровадити щоквартальну публічну звітність Міністерства економіки та Міністерства соціальної політики щодо результативності державних програм підтримки із застосуванням чітких, вимірюваних КРІ та незалежної верифікації даних.***У період тривалої війни на виснаження макроекономічна стабільність держави безпосередньо залежить від жорсткої фінансової дисципліни. Подальше поєднання посиленого фіскального навантаження на реальний сектор економіки з неефективним розподілом бюджетних коштів створює значні ризики для фінансової системи та стабільності взаємодії з міжнародними фінансовими інституціями.Go to zn.uaЗаміна "Газпрому": три країни Африки будують супергазопровід до Європи Go to zn.ua
Нігерія, Нігер та Алжир просувають будівництво Транссахарського газопроводу, який після завершення зможе щороку постачати в Європу до 30 мільярдів кубометрів природного газу як альтернативу російським енергоносіям, від яких ЄС поступово відмовляється. Його загальна довжина становитиме близько 4128 кілометрів.Будівництво вже розпочалося на ділянці в Алжирі, повідомляє Вusіnеss Іnsіdеr. ВАС ЗАЦІКАВИТЬ Прага розглядає Україну як ключовий маршрут для азербайджанського газу
Від джунглів Нігерії до Середземного моря
Маршрут пролягатиме від міста Варрі на півдні Нігерії до алжирського газового хабу Хассі-Р'Мель, який є одним із найбільших центрів видобутку природного газу на континенті. Нова ділянка в Алжирі простягнеться приблизно на 1210 кілометрів.За словами міністра нафти Хамаду Тіні, у Нігері роботи на 720-кілометровій ділянці мають розпочатися на початку 2027 року. Посадовець назвав проєкт історичним та наголосив, що він матиме суттєвий економічний і соціальний вплив на громади, розташовані вздовж маршруту майбутнього газопроводу.Dеutsсhе WеllеСтратегічний енергетичний коридор
Очікується, що новий маршрут забезпечить Нігерії додатковий вихід на європейський ринок поряд із вже чинними поставками скрапленого природного газу морем. Для Нігеру проєкт відкриває можливість посилити роль транзитної держави, тоді як Алжир зміцнить свої позиції як одного з ключових постачальників газу в Європу.Міністр енергетики Алжиру Мохамед Аркаб заявив, що Транссахарський газопровід має стати важливим чинником економічного розвитку, створення робочих місць та поглиблення енергетичної інтеграції Африки, а також сприятиме зміцненню регіональної та міжнародної енергетичної безпеки. Наразі Алжир забезпечує близько 12% імпорту природного газу до Європейського Союзу. ВАС ЗАЦІКАВИТЬ Газова криза в Європі. Чи подолають її ЄС і тим паче Україна Інтерес до проєкту зріс після початку повномасштабної війни Росії проти України у 2022 році, коли країни ЄС активізували пошук альтернативних джерел енергії. У Євросоюзі планують, що імпорт російського скрапленого природного газу має припинитися до кінця 2026 року, а постачання трубопровідного газу з Росії до кінця вересня 2027 року.Водночас Транссахарський газопровід матиме конкурента. Йдеться про проєкт газопроводу Нігерія—Марокко, який також покликаний доставляти нігерійський газ до Європи. На відміну від транссахарського маршруту через пустелю, цей проєкт передбачає прокладання трубопроводу вздовж атлантичного узбережжя Західної Африки через низку країн регіону з подальшим виходом до Марокко та європейських ринків. ВАС ЗАЦІКАВИТЬ Кінець епохи LNG: вартість енергії з відновлюваних джерел змушує виробників газу боятися майбутнього Рішення ЄС заборонити імпорт російського газу до кінця 2027 року виглядає переможно лише на папері. На практиці воно фіксує те, що вже відбулося, а не створює нову реальність.Експерт з енергетики Сергій Макогон у статті "Заборона російського газу в ЄС до 2027-го. Чому це не прорив" пояснює, чому дедлайн 2027 року — це не прорив і які ризики це створює для України.Go to zn.uaГлобальні цінові шоки. Як центробанкам реагувати на кризу Go to zn.ua
Підвищення цін на енергоносії внаслідок геополітичного краху миру на Близькому Сході та прискорення фактичної й очікуваної інфляції ще раз нагадали про те, що світ стикається зі значними викликами. Глобальна ерозія ланцюгів постачань зазнає чергового удару. Спочатку ковідна криза і розвал звичних логістичних шляхів, потім агресія Московії проти України з потужним бустом енергетичних цін, що і так швидко відновлювалися після обмежень 2020 року, тарифи Трампа з переформатуванням торговельних потоків, блокування Ормузької протоки зі зниженням глобальних поставок нафти, газу і продуктів їхньої переробки. Така частота глобальних стресів докорінно змінює ландшафт економічної стабільності у світі. Разом із песимізмом щодо зниження геополітичної напруженості центробанки стикаються з ситуацією, коли безпрецедентна волатильність і невизначеність стають нормою, потребуючи напрацювання чітких алгоритмів поведінки в нестабільному середовищі.
Інфляційний шок 2021–2023 років також створив сильний слід у пам’яті центробанківського досвіду. Перегляд стратегій монетарної політики Європейським центробанком, Федеральною резервною системою та низкою інших монетарних органів під впливом деструктивних наслідків рекордного за останні 40 років зростання цін продемонстрував, що забезпечення макрофінансової стабільності в непередбачуваному середовищі потребує набагато більш консервативного підходу, ніж загравання з монетарною гнучкістю, можливо, доречною в умовах, коли інфляція ледь відривалася від діапазону 1–2%. І в рамках перегляду монетарних стратегій, і в рамках активних досліджень нарешті починає вимальовуватися певний консенсус із приводу того, якою є оптимальна реакція центробанків на шоки, особливо ті, що пов’язані з глобальними сировинними цінами.
Інфляція прискорюється: що найбільше подорожчало в Україні
Макроекономіка оперує двома основними видами шоків. Шок попиту — це ситуація, коли обсяги випуску (виробництва) та ціни рухаються в одному напрямку. Шок пропозиції, навпаки, це ситуація, коли обсяги випуску (виробництва) та ціни рухаються в протилежних напрямках. Відмінності в природі зазначених шоків мають фундаментальне значення для монетарної політики. В першому випадку відповідь центробанку, що прагне підтримувати цінову стабільність разом із стійкими в довгостроковому періоді темпами економічного зростання, є очевидною. Підвищення ставки, коли попит перегріває економіку, та зниження ставки, коли економіка разом із ціновим тиском сповільнюється, є доволі очевидним і простим варіантом. Натомість у разі шоків пропозиції ситуація не є такою очевидною. Логічне припущення про те, що підвищенням ставки навряд чи можна вплинути на ціни, зростання яких зумовлено зменшенням обсягів пропозиції, стало запрошенням до теоретичного пекла макроекономічних дискусій і справжнього раю критиканства. Таке критиканство буяє з приводу того, що тільки для просвітлених експертів, всезнаючих академіків і справжніх борців за прискорене зростання очевидна фінальна істина правильної реакції монетарної політики на шоки пропозиції, натомість нетямущим центробанкам вона невідома, а тому їм потрібно постійно відкривати на неї очі шляхом агресивного політиканства. Ба більше, для цього у таких критиків є навіть свій лексикон, в якому «інфляція витрат» — це ледь не скрижалі завіту. Хоч як дивно, макроекономічна наука не оперує поняттям «інфляція витрат», натомість вживається поняття «ціновий тиск, зумовлений витратами». Спіраль «зарплати—ціни» є найнебезпечнішим і найрадикальнішим прикладом такого тиску, але за макроекономічним змістом він не є шоком на боці пропозиції в чистому вигляді. В економіці доходи еквівалентні витратам, а тому підвищення зарплат є одночасно і підвищенням витрат, і підвищенням доходів.
Отже, ортодоксальна макроекономічна теорія стверджує, що шок пропозиції потрібно ігнорувати, оскільки реакція на нього призводить до погіршення результату. Ціновий тиск не послаблюється автоматично, а попит зазнає стиснення, що ще більше сповільнює пропозицію. Центробанк, який прагне одразу знизити в часі коливання інфляції та темпів економічного зростання, не досягає очікуваного. Саме такий висновок макроекономічної науки став таким собі стереотипом, відірвався від контексту і перетворився на своєрідну ідеологію. Насправді ситуація набагато складніша.
Ціни на нафту знову пішли вгору на тлі нових ударів США по Ірану
По-перше, далеко не всі випадки тиску на витрати є класичними шоками пропозиції. Іншими словами, факт шоку пропозиції потребує доведення, а це зовсім непросто в умовах реального часу. При роботі з агрегованими даними відокремленні шоків попиту від шоків пропозиції потребує теоретично обумовлених припущень і застосування складних технік макроекономічного моделювання. На ринки впливають різні фактори в один і той самий час. Приклад — поведінка цін на нафту. Далеко не всі випадки зростання нафтових цін зумовлюються скороченням її постачання на глобальний ринок (див. рис. 1).
Дані МВФ та Оur Wоrld іn Dаtа
По-друге, те, що для однієї країни може бути ціновим тиском на боці витрат, у глобальних масштабах може бути випадком експансії попиту, сприятливого макрофінансового середовища чи, навпаки, різкого підвищення премії за геополітичний ризик і невизначеність. На рис. 1 чітко видно, що випадків, коли нафтові ціни зростали без зменшення видобутку, набагато більше, ніж випадків, коли вони зростали внаслідок падіння видобутку. Іншими словами, коливання глобальних цін на сировину (зрештою, не тільки на нафту) значно перевищує коливання обсягів випуску, тобто містить сильний компонент гіперреакції. При цьому глобальні макрофінансові умови (рівень ставок, величина спредів, поведінка вартості активів, доступність транскордонного фінансування, стан ліквідності тощо) і геополітичні ризики значно більше розхитують ціни на первинні ресурси через канал попиту. Саме тому монетарні інструменти будуть дієвими на колективному рівні, навіть якщо на рівні окремої країни це не завжди очевидно.
По-третє, в реальному часі можуть діяти одразу і шоки попиту, і шоки пропозиції. Окрім того, ефекти перенесення сировинних цін на споживчі ціни не є статичними, а залежать від багатьох факторів. Швидкість корекції цін є різною і залежить від структури ринків і конкуренції з боку імпорту. І не менш важливо — очікування. Характер очікувань визначатиме те, наскільки ціновий тиск на боці витрат вдається перекладати на споживача і наскільки споживач вважатиме таке перекладання обґрунтованим. Для центробанків це має принципове значення, оскільки саме від характеру очікувань залежатиме, чи буде шок пропозиції мінливим (транзитивним) або ж він по ланцюжку економічних зв’язків зрушить усю номенклатуру цін у небажаному напрямі. В сукупності для центробанків важливо чітко розмежовувати природу шоків і ідентифікувати те, чи тиск на боці витрат локалізується на окремих ринках або ж поширюється по всій економіці. У разі локалізації цінового тиску можуть спрацювати припущення про мінливий характер шоку, синхронність зміни цін в економіці буде низькою, а інфляційні очікування не зазнають вагомих змін. У випадку ж поширення цінового тиску ситуація змінюється. Зростання цін стає синхронним, ціновий тиск — тривалим, посилюється інфляційна інерція, а інфляційні очікування дестабілізуються.
Іранська криза змусила центробанки по всій планеті терміново змінювати свої плани — Вlооmbеrg
В Україні часто можна почути, що Національний банк повинен робити те, що роблять провідні центробанки, а вони не підвищують ставок у випадку «інфляції витрат». Не дискутуючи з приводу химерності уявлень про такий взірець для наслідування, можна лише зазначити, що провідні центробанки якраз дуже добре подають приклад того, в який спосіб відбуваються реакції на цінові шоки. Рис. 2 демонструє, що монетарні інституції розвинених країн підвищують процентні ставки у відповідь на тиск із боку зростання глобальних цін на енергоносії та продовольство.
Дані МВФ та Банку міжнародних розрахунків
Причому досвід м’якого реагування на прискорення найбільш проінфляційних глобальних цін сформувався між глобальною фінансовою та ковідною кризами, коли економіка перебувала під впливом дефляційних ризиків, а процентні ставки були близькими до нуля. Натомість до глобальної фінансової кризи вищі ставки допускали і більш виразну реакцію на глобальний ціновий тиск. При цьому випадок 2021–2023 років охарактеризувався дещо іншим варіантом реакції. Зростання цін на енергоносії та продовольство спочатку було проігнорованим, але згодом реакція на прискорення інфляції була агресивною. Саме те, з якою швидкістю провідні центробанки підвищували ставки, дало можливість швидко стабілізувати інфляційні очікування та розвернути тренд сировинних цін.
Іншими словами, можна скільки завгодно говорити про «інфляцію витрат», але без рішучих монетарних рішень забезпечити цінову стабільність і створити кращі можливості для економічного зростання неможливо.
Тривалі дослідження оптимальної реакції центробанків на проінфляційні шоки та болісний досвід 2021–2023 років заклали основи появи консенсусу з приводу алгоритмів монетарних реакцій на ціновий тиск із боку витрат.
Інфляційні очікування важливі. Раціональні очікування дають змогу проігнорувати шок на боці пропозиції, але тільки за умови, що економічні агенти чітко розуміють тимчасовий характер такого цінового сплеску і довіряють здатності центробанку вдаватися до сильних ходів із стабілізації інфляції. Інші види очікувань, які часто є більш реалістичним віддзеркаленням психології та економічної поведінки, потребують реакції на посилення цінового тиску, допоки сильна інерційна складова очікувань не перетворила його на затяжну проблему підвищеної інфляції.
Центробанки світу відмовляються від цінних паперів США на користь золота
Заякорення очікувань. Стійкість інфляційних очікувань і гравітаційний вплив на них з боку інфляційної цілі центробанку дають можливість ігнорувати або більш м’яко реагувати на шоки пропозиції. Якщо ж інфляційні очікування мають властивість коливатися і чутливі до погіршення прогнозів та дії позаекономічних факторів, центробанку краще швидше реагувати на прояви інфляційного тиску.
Рівень інфляції та її близькість до цілі. Що вищою є інфляція і що далі вона від цілі центробанку, то більшою є ймовірність, що навіть незначний шок на боці пропозиції швидко поширюватиметься по всій економіці. Також вища інфляція є сигналом того, що поточний стан економіки близький або вищий за потенційне завантаження виробничих потужностей. У таких ситуаціях ціни реагують виразніше, ніж обсяги пропозиції, на обмежувальні монетарні рішення. І навпаки, якщо економіка перебуває в зоні низького інфляційного тиску і є значно нижче за потенційне значення, то ціновий тиск на боці витрат можна проігнорувати або реакцію на нього може бути відтерміновано.
Характер монетарної трансмісії. У випадку добре працюючої монетарної трансмісії центробанк може дозволити собі повільнішу і пізнішу реакцію, оскільки лаги між рішеннями і змінами в поведінці макроекономічних змінних є коротшими. Натомість, якщо монетарна трансмісія не працює швидко (надмірна ліквідність банківської системи, концентрація банківського ринку тощо), то реакція має бути швидшою і суттєвішою.
Характер зв’язку між інфляційним тиском і відхиленням економіки від свого потенційного значення. Традиційно вважається, що такий характер визначається позицією ділового циклу. Але глобальні структурні фактори також справляють свій вплив. Що відкритішою є економіка, що більше вона інтегрована в глобальні ланцюги постачань, то менше інфляційні процеси в економіці визначаються внутрішньою циклічною позицією. Інфляційні очікування і глобальні шоки на боці пропозиції відіграють більшу роль. А тому для центробанків важливим є розуміння не тільки профілю інтеграції національної економіки з глобальною, а й процесів, які відбуваються в останній.
Складність факторів, які стоять за поведінкою інфляції, позначається на тому, що дуже часто незмінність центробанківських ставок — це і є обґрунтована відповідь. Натомість непопулярні підвищення ставок потребують додаткових зусиль щодо донесення інформації до стейкхолдерів. Транспарентність монетарних інституцій покликана формувати розуміння того, як вибудовується ланцюжок аргументів щодо ухвалення монетарних рішень, які покликані пояснювати і переконувати. І завдяки цьому впливати на економічну поведінку.
Інфляційний шок 2021–2023 років також створив сильний слід у пам’яті центробанківського досвіду. Перегляд стратегій монетарної політики Європейським центробанком, Федеральною резервною системою та низкою інших монетарних органів під впливом деструктивних наслідків рекордного за останні 40 років зростання цін продемонстрував, що забезпечення макрофінансової стабільності в непередбачуваному середовищі потребує набагато більш консервативного підходу, ніж загравання з монетарною гнучкістю, можливо, доречною в умовах, коли інфляція ледь відривалася від діапазону 1–2%. І в рамках перегляду монетарних стратегій, і в рамках активних досліджень нарешті починає вимальовуватися певний консенсус із приводу того, якою є оптимальна реакція центробанків на шоки, особливо ті, що пов’язані з глобальними сировинними цінами.
Інфляція прискорюється: що найбільше подорожчало в Україні
Макроекономіка оперує двома основними видами шоків. Шок попиту — це ситуація, коли обсяги випуску (виробництва) та ціни рухаються в одному напрямку. Шок пропозиції, навпаки, це ситуація, коли обсяги випуску (виробництва) та ціни рухаються в протилежних напрямках. Відмінності в природі зазначених шоків мають фундаментальне значення для монетарної політики. В першому випадку відповідь центробанку, що прагне підтримувати цінову стабільність разом із стійкими в довгостроковому періоді темпами економічного зростання, є очевидною. Підвищення ставки, коли попит перегріває економіку, та зниження ставки, коли економіка разом із ціновим тиском сповільнюється, є доволі очевидним і простим варіантом. Натомість у разі шоків пропозиції ситуація не є такою очевидною. Логічне припущення про те, що підвищенням ставки навряд чи можна вплинути на ціни, зростання яких зумовлено зменшенням обсягів пропозиції, стало запрошенням до теоретичного пекла макроекономічних дискусій і справжнього раю критиканства. Таке критиканство буяє з приводу того, що тільки для просвітлених експертів, всезнаючих академіків і справжніх борців за прискорене зростання очевидна фінальна істина правильної реакції монетарної політики на шоки пропозиції, натомість нетямущим центробанкам вона невідома, а тому їм потрібно постійно відкривати на неї очі шляхом агресивного політиканства. Ба більше, для цього у таких критиків є навіть свій лексикон, в якому «інфляція витрат» — це ледь не скрижалі завіту. Хоч як дивно, макроекономічна наука не оперує поняттям «інфляція витрат», натомість вживається поняття «ціновий тиск, зумовлений витратами». Спіраль «зарплати—ціни» є найнебезпечнішим і найрадикальнішим прикладом такого тиску, але за макроекономічним змістом він не є шоком на боці пропозиції в чистому вигляді. В економіці доходи еквівалентні витратам, а тому підвищення зарплат є одночасно і підвищенням витрат, і підвищенням доходів.
Отже, ортодоксальна макроекономічна теорія стверджує, що шок пропозиції потрібно ігнорувати, оскільки реакція на нього призводить до погіршення результату. Ціновий тиск не послаблюється автоматично, а попит зазнає стиснення, що ще більше сповільнює пропозицію. Центробанк, який прагне одразу знизити в часі коливання інфляції та темпів економічного зростання, не досягає очікуваного. Саме такий висновок макроекономічної науки став таким собі стереотипом, відірвався від контексту і перетворився на своєрідну ідеологію. Насправді ситуація набагато складніша.
Ціни на нафту знову пішли вгору на тлі нових ударів США по Ірану
По-перше, далеко не всі випадки тиску на витрати є класичними шоками пропозиції. Іншими словами, факт шоку пропозиції потребує доведення, а це зовсім непросто в умовах реального часу. При роботі з агрегованими даними відокремленні шоків попиту від шоків пропозиції потребує теоретично обумовлених припущень і застосування складних технік макроекономічного моделювання. На ринки впливають різні фактори в один і той самий час. Приклад — поведінка цін на нафту. Далеко не всі випадки зростання нафтових цін зумовлюються скороченням її постачання на глобальний ринок (див. рис. 1).
Дані МВФ та Оur Wоrld іn Dаtа
По-друге, те, що для однієї країни може бути ціновим тиском на боці витрат, у глобальних масштабах може бути випадком експансії попиту, сприятливого макрофінансового середовища чи, навпаки, різкого підвищення премії за геополітичний ризик і невизначеність. На рис. 1 чітко видно, що випадків, коли нафтові ціни зростали без зменшення видобутку, набагато більше, ніж випадків, коли вони зростали внаслідок падіння видобутку. Іншими словами, коливання глобальних цін на сировину (зрештою, не тільки на нафту) значно перевищує коливання обсягів випуску, тобто містить сильний компонент гіперреакції. При цьому глобальні макрофінансові умови (рівень ставок, величина спредів, поведінка вартості активів, доступність транскордонного фінансування, стан ліквідності тощо) і геополітичні ризики значно більше розхитують ціни на первинні ресурси через канал попиту. Саме тому монетарні інструменти будуть дієвими на колективному рівні, навіть якщо на рівні окремої країни це не завжди очевидно.
По-третє, в реальному часі можуть діяти одразу і шоки попиту, і шоки пропозиції. Окрім того, ефекти перенесення сировинних цін на споживчі ціни не є статичними, а залежать від багатьох факторів. Швидкість корекції цін є різною і залежить від структури ринків і конкуренції з боку імпорту. І не менш важливо — очікування. Характер очікувань визначатиме те, наскільки ціновий тиск на боці витрат вдається перекладати на споживача і наскільки споживач вважатиме таке перекладання обґрунтованим. Для центробанків це має принципове значення, оскільки саме від характеру очікувань залежатиме, чи буде шок пропозиції мінливим (транзитивним) або ж він по ланцюжку економічних зв’язків зрушить усю номенклатуру цін у небажаному напрямі. В сукупності для центробанків важливо чітко розмежовувати природу шоків і ідентифікувати те, чи тиск на боці витрат локалізується на окремих ринках або ж поширюється по всій економіці. У разі локалізації цінового тиску можуть спрацювати припущення про мінливий характер шоку, синхронність зміни цін в економіці буде низькою, а інфляційні очікування не зазнають вагомих змін. У випадку ж поширення цінового тиску ситуація змінюється. Зростання цін стає синхронним, ціновий тиск — тривалим, посилюється інфляційна інерція, а інфляційні очікування дестабілізуються.
Іранська криза змусила центробанки по всій планеті терміново змінювати свої плани — Вlооmbеrg
В Україні часто можна почути, що Національний банк повинен робити те, що роблять провідні центробанки, а вони не підвищують ставок у випадку «інфляції витрат». Не дискутуючи з приводу химерності уявлень про такий взірець для наслідування, можна лише зазначити, що провідні центробанки якраз дуже добре подають приклад того, в який спосіб відбуваються реакції на цінові шоки. Рис. 2 демонструє, що монетарні інституції розвинених країн підвищують процентні ставки у відповідь на тиск із боку зростання глобальних цін на енергоносії та продовольство.
Дані МВФ та Банку міжнародних розрахунків
Причому досвід м’якого реагування на прискорення найбільш проінфляційних глобальних цін сформувався між глобальною фінансовою та ковідною кризами, коли економіка перебувала під впливом дефляційних ризиків, а процентні ставки були близькими до нуля. Натомість до глобальної фінансової кризи вищі ставки допускали і більш виразну реакцію на глобальний ціновий тиск. При цьому випадок 2021–2023 років охарактеризувався дещо іншим варіантом реакції. Зростання цін на енергоносії та продовольство спочатку було проігнорованим, але згодом реакція на прискорення інфляції була агресивною. Саме те, з якою швидкістю провідні центробанки підвищували ставки, дало можливість швидко стабілізувати інфляційні очікування та розвернути тренд сировинних цін.
Іншими словами, можна скільки завгодно говорити про «інфляцію витрат», але без рішучих монетарних рішень забезпечити цінову стабільність і створити кращі можливості для економічного зростання неможливо.
Тривалі дослідження оптимальної реакції центробанків на проінфляційні шоки та болісний досвід 2021–2023 років заклали основи появи консенсусу з приводу алгоритмів монетарних реакцій на ціновий тиск із боку витрат.
Інфляційні очікування важливі. Раціональні очікування дають змогу проігнорувати шок на боці пропозиції, але тільки за умови, що економічні агенти чітко розуміють тимчасовий характер такого цінового сплеску і довіряють здатності центробанку вдаватися до сильних ходів із стабілізації інфляції. Інші види очікувань, які часто є більш реалістичним віддзеркаленням психології та економічної поведінки, потребують реакції на посилення цінового тиску, допоки сильна інерційна складова очікувань не перетворила його на затяжну проблему підвищеної інфляції.
Центробанки світу відмовляються від цінних паперів США на користь золота
Заякорення очікувань. Стійкість інфляційних очікувань і гравітаційний вплив на них з боку інфляційної цілі центробанку дають можливість ігнорувати або більш м’яко реагувати на шоки пропозиції. Якщо ж інфляційні очікування мають властивість коливатися і чутливі до погіршення прогнозів та дії позаекономічних факторів, центробанку краще швидше реагувати на прояви інфляційного тиску.
Рівень інфляції та її близькість до цілі. Що вищою є інфляція і що далі вона від цілі центробанку, то більшою є ймовірність, що навіть незначний шок на боці пропозиції швидко поширюватиметься по всій економіці. Також вища інфляція є сигналом того, що поточний стан економіки близький або вищий за потенційне завантаження виробничих потужностей. У таких ситуаціях ціни реагують виразніше, ніж обсяги пропозиції, на обмежувальні монетарні рішення. І навпаки, якщо економіка перебуває в зоні низького інфляційного тиску і є значно нижче за потенційне значення, то ціновий тиск на боці витрат можна проігнорувати або реакцію на нього може бути відтерміновано.
Характер монетарної трансмісії. У випадку добре працюючої монетарної трансмісії центробанк може дозволити собі повільнішу і пізнішу реакцію, оскільки лаги між рішеннями і змінами в поведінці макроекономічних змінних є коротшими. Натомість, якщо монетарна трансмісія не працює швидко (надмірна ліквідність банківської системи, концентрація банківського ринку тощо), то реакція має бути швидшою і суттєвішою.
Характер зв’язку між інфляційним тиском і відхиленням економіки від свого потенційного значення. Традиційно вважається, що такий характер визначається позицією ділового циклу. Але глобальні структурні фактори також справляють свій вплив. Що відкритішою є економіка, що більше вона інтегрована в глобальні ланцюги постачань, то менше інфляційні процеси в економіці визначаються внутрішньою циклічною позицією. Інфляційні очікування і глобальні шоки на боці пропозиції відіграють більшу роль. А тому для центробанків важливим є розуміння не тільки профілю інтеграції національної економіки з глобальною, а й процесів, які відбуваються в останній.
Складність факторів, які стоять за поведінкою інфляції, позначається на тому, що дуже часто незмінність центробанківських ставок — це і є обґрунтована відповідь. Натомість непопулярні підвищення ставок потребують додаткових зусиль щодо донесення інформації до стейкхолдерів. Транспарентність монетарних інституцій покликана формувати розуміння того, як вибудовується ланцюжок аргументів щодо ухвалення монетарних рішень, які покликані пояснювати і переконувати. І завдяки цьому впливати на економічну поведінку.
Go to zn.uaФРС і цикли зради. Чому кожен «свій» голова Федрезерву врешті стає ворогом Трампа Go to zn.ua
У Федеральної резервної системи (ФРС) новий керівник — Кевін Максвелл Ворш, улюбленець Дональда Трампа, запропонований ним на цю посаду ще у січні й остаточно затверджений днями.
Ротація керівників ФРС завжди напружено сприймається ринками — передусім через ризики втрати спадковості монетарного курсу. Наприклад, після призначення головою ФРС Алана Грінспена 1987 року ринки впали на 30% («чорний понеділок»). Ці ризики існують і зараз.
Кожна каденція Трампа на посаді президента розпочинається зі скарг на те, що у нього немає «свого керівника ФРС». Нарешті, призначаючи Ворша, Трамп заявив, що раніше «у нього був гнилий керівник ФРС», а тепер буде «хороший». Якщо включити антоніми до трампівських характеристик Пауелла, тепер буде «свіжий».
Однак це лише частина «компліментів» американського президента на адресу вже колишнього керівника ФРС. Трамп називав Пауелла і «дураком», і «гальмом» — і все через те, що той «не хотів» знижувати базову ставку для насичення економіки дешевими кредитами. Але так було не завжди.
Волатильність облігацій США впала до довоєнного рівня: вона не враховує ризики, які можуть змінити ситуацію — Вlооmbеrg
У листопаді 2017 року саме Трамп, перебуваючи на посаді президента, висунув кандидатуру Джерома Пауелла на посаду голови ради керуючих ФРС. Сам процес висування був обставлений у найкращих традиціях реаліті-шоу — не вистачало лише знаменитого трампівського «Ти звільнений!» на адресу Джанет Єллен. Подання Пауелла відбувалося в Рожевому саду Білого дому, що мимоволі спонукало процитувати Сааді: «Коли я був поруч з милим батьком, здавалося, я був вінчаний царським вінцем. Навіть коли муха мені сідала на лоб, хвилювалася вся моя тривожна родина». Відносини Трампа і Пауелла справді нагадували майже родинні.
Отже, 2017 року Трамп «ненавидів» Джанет Єллен — до речі, дружину Нобелівського лауреата Джорджа Акерлофа, — приблизно так само, як зараз «ненавидить» Пауелла. У чому причина такої послідовності?
Інвестиційна привабливість Індії та Китаю поступово зростала, так само, як і їхній промисловий потенціал. Заводи відкривалися в Шанхаї і закривалися, умовно кажучи, у Детройті. Америка дедалі менше брала участь у генеруванні кінцевого матеріального продукту, дедалі більше йдучи у сферу послуг, інновацій та інформаційних технологій.
Головний фінансовий удар для США — Китай, який зазіхнув навіть на святе: складання іРhоnе. Намагаючись повернути виробництва американських транснаціональних компаній на батьківщину, Трамп під час першої каденції ініціював зниження корпоративного податку з 35 до 20%. Але цього виявилося замало. Не високі податки штовхають американські фінансово-промислові групи у Китай та інші країни, що розвиваються, а рівень основних операційних витрат. Щоб змусити компанії повернутися в «рідну гавань», необхідно кардинально знизити ці витрати, зокрема, з допомогою здешевлення кредитів (улюблена стратегія Ердогана, щоправда, вона призводить до високої інфляції, якої ФРС «не любить»).
ВАС ЗАЦІКАВИТЬ
Санкційній глухий кут США: як Іран звів нанівець «Економічну лють» США — Вlооmbеrg
Призначення Пауелла тоді стало продовженням тренду на залучення в систему держуправління інвестиційних банкірів. Пауелл керував інвестиційним фондом Саrlylе Grоuр — неофіційним «гаманцем» республіканців, де працювали Буш-старший і Буш-молодший, держсекретар Джеймс Бейкер, міністр оборони Франк Карлуччі та навіть прем'єр-міністр Великої Британії Джон Мейджор. Пауелл також був пов'язаний із Віраrtіsаn Роlісy Сеntеr — «мозком» консервативного Вашингтона, де моделювалися кризові сценарії та розроблявся план відновлення американської могутності через протистояння з економічним зростанням Китаю. Деякі аналітичні розробки цього центру повторювали слогани першої передвиборної кампанії Трампа. Нобелівський лауреат Джозеф Стігліц назвав призначення Пауелла нападом на базові інститути США і першим кроком до політизації монетарної системи країни.
Таким чином, під час першої каденції Трамп намагався «зламати» Єллен і примусити її знизити ставки. Не вийшло — «на прощання» у грудні 2017-го вона їх підвищила. Тоді Трамп вирішив поставити «свого» керівника ФРС із чітким «партійним наказом» знизити ставки.
Проте одразу після призначення Пауелл почав... підвищувати ставки: у березні 2018 року — до 1,75%, у червні — до 2, у серпні — до 2,25, у грудні — до 2,5%. Це викликало справжню бурю з боку Трампа: такої «зради» він не очікував. Знижувати ставки Пауелл розпочав лише з липня 2019-го. І лише під час пандемії ставки ФРС впали до 0,25%, але вже напередодні приходу до влади Байдена. Тобто Пауелл знизив ставки для найголовнішого політичного ворога Трампа. В усякому разі так це виглядало з вікна Трамп-тауера.
Тепер Трамп призначає Ворша — теж інвестбанкіра — і проводжає Пауелла ще гіршими словами, ніж колись Єллен.
Нове призначення відбувається на тлі тривожних тенденцій у фінансовій системі США.
Нафта подешевшала на 6% на тлі очікувань мирної угоди між США та Іраном — Rеutеrs
Дані про динаміку трежеріс станом на 31 березня 2026 року виявили масовий розпродаж. У березні трежеріс купували лише Британія, Ірландія, Німеччина, Кайманові Острови та Гонконг. Британія стала справжнім насосом системи, рятуючи її від кризи ліквідності: за березень 2025-го — березень 2026 року вона влила у трежеріс майже 148 млрд дол., у тому числі у березні — майже 30 млрд.
Китай продовжував скидання: мінус 113 млрд дол. за 12 місяців, мінус 41 млрд дол. у березні.
З несподіваного: до березня Японія була нетто-покупцем трежеріс на понад 100 млрд дол. за рік. Але у березні 2026-го сталося несподіване — вона продала трежеріс на 48 млрд дол., перевищивши навіть продажі Китаю на 7 млрд дол. Це не геополітичний розрив: найшвидше, найбільші японські інвестори — банки, страхові компанії — очікують зниження цін на трежеріс, тобто зростання їхньої прибутковості. А це означає, що ключові ринкові гравці почали закладати у базові прогнози не зниження базової ставки ФРС (що було консенсусним очікуванням), а її підвищення.
Нещодавно низка інвестфондів опублікувала прогнози з аналогічними висновками. Поки що йдеться про ймовірність, а не про стовідсоткові очікування. Основна причина — зростання глобальної інфляції внаслідок енергетичної кризи. У США дефлятор споживчих витрат уже перевищує 3%. Якщо ФРС підвищуватиме ставки у відповідь на інфляцію, продавати трежеріс зараз — максимально раціональне рішення.
Саме так і вчиняли у березні Сінгапур (мінус 5,7 млрд дол.), Канада (мінус 6,9 млрд), Саудівська Аравія (мінус 10,8 млрд), ОАЕ (мінус 5,8 млрд дол.). Традиційно продовжили продавати Бразилія (мінус 2,6 млрд дол. у березні та мінус 40,4 млрд дол. за 12 місяців) та Індія (мінус 7,8 млрд і 57 млрд, відповідно). Сумарно Китай, Індія та Бразилія скинули трежеріс за 12 місяців на 210,4 млрд дол., у тому числі у березні — на 51,2 млрд. БРІКС системно уникає долара як резервного активу.
Американські фондові індекси тим часом перебувають на історичному максимумі — темп відновлення вдвічі перевищив весняний обвал на тлі початку війни в Перській затоці. Є кілька базових факторів зростання.
ВАС ЗАЦІКАВИТЬ
Інвестаналітики попередили про ознаки "економічної бульбашки" на фондовому ринку США — FТ
Перший — збільшення грошової маси за відсутності масштабної програми кількісного стискання з боку ФРС. Світова грошова маса за агрегатом М2 зростає зі швидкістю 8% на рік і вже перевищила 120 трлн дол. в еквіваленті. Агрегат М2 у США зростає повільніше — 5% на рік, але для Америки це високі темпи; наразі він перевищує 22 трлн дол. Існує сильна кореляція між темпами зміни М2 і динамікою американського фондового ринку: доки зростає грошова маса і ФРС не продає активно свого портфеля цінних паперів, вилучаючи ліквідність, фондовий ринок США зростатиме.
Другий фактор — структурна диспропорція. Світовий фондовий ринок сьогодні — понад 150 трлн дол., з яких американський — більш як 70 трлн, тобто майже половина. При цьому частка агрегату М2 США у «кошику» світових грошей — лише 15%. Диспропорція майже триразова. Вона формує довгостроковий глобальний попит на долар, блокуючи його сильне ослаблення, але водночас робить американський експорт і реіндустріалізацію заручниками глобального статусу долара.
Таким чином, складається парадоксальна картина: Китай лідирує у реальному виробництві (за рахунок плавної девальвації юаня та слабкого глобального попиту на нього), а США — у «виробництві» фінансових активів (за рахунок сильного долара та високого глобального попиту на нього).
Зараз США роблять ставку на утримання глобального лідерства через штучний інтелект. Іде низка ІРО таких гігантів, як ОреnАІ, Аnthrоріс (конкурент ОреnАІ), SрасеХ (який нещодавно поглинув Х.АІ Соrр). Цим проєктам потрібні сотні мільярдів глобальних інвестицій. Обвалити ринки зараз — означає позбавити ШІ-сектор цього фінансування, а американський бігтех загалом — трильйонів доларів.
Трамп заявив, що мирну угоду між США та Іраном «в основному узгоджено»
Крім того, 1% американських сімей контролюють 50% національних активів на фондовому ринку, а 10% сімей — понад 90%. Падіння ринку — це їхнє збіднення, тому вони лобіюватимуть відносно високу споживчу інфляцію (реально вище 3–4%), за яку заплатять решта 90% американських сімей. Це формуватиме передумови для соціальної нерівності та розколу, але, контролюючи інформаційні мережі, ці ризики можна довго мінімізувати. Невдоволення реднеків породжує попит на таких політиків, як Трамп. Ось тільки Трамп належить до того самого 1% і, судячи з усього, непогано заробив на фондовому інсайді.
Чи може бути торпедована ця фондова модель нагромадження капіталу? Так, але лише через гіперінфляцію (для США понад 10%) або кризу в системі держборгу (що менш імовірно). Нафтова криза та світова посуха (великий маловодний період) можуть стати точкою відліку інфляційної кризи. Питання в масштабі: чи виявиться він достатнім для розвороту глобальних ринків донизу.
Завершення війни в Перській затоці може нарешті дозволити Трампу «знизити ставки». Рішення, звісно, прийматиме ФРС, але під впливом Ворша. Втім, якщо нафтова ескалація та продовольча криза поглибляться, Воршу не залишиться нічого іншого, як ставки підвищити.
Тоді Трамп прокляне його, як і Єллен та Пауелла до нього.
Ротація керівників ФРС завжди напружено сприймається ринками — передусім через ризики втрати спадковості монетарного курсу. Наприклад, після призначення головою ФРС Алана Грінспена 1987 року ринки впали на 30% («чорний понеділок»). Ці ризики існують і зараз.
Кожна каденція Трампа на посаді президента розпочинається зі скарг на те, що у нього немає «свого керівника ФРС». Нарешті, призначаючи Ворша, Трамп заявив, що раніше «у нього був гнилий керівник ФРС», а тепер буде «хороший». Якщо включити антоніми до трампівських характеристик Пауелла, тепер буде «свіжий».
Однак це лише частина «компліментів» американського президента на адресу вже колишнього керівника ФРС. Трамп називав Пауелла і «дураком», і «гальмом» — і все через те, що той «не хотів» знижувати базову ставку для насичення економіки дешевими кредитами. Але так було не завжди.
Волатильність облігацій США впала до довоєнного рівня: вона не враховує ризики, які можуть змінити ситуацію — Вlооmbеrg
У листопаді 2017 року саме Трамп, перебуваючи на посаді президента, висунув кандидатуру Джерома Пауелла на посаду голови ради керуючих ФРС. Сам процес висування був обставлений у найкращих традиціях реаліті-шоу — не вистачало лише знаменитого трампівського «Ти звільнений!» на адресу Джанет Єллен. Подання Пауелла відбувалося в Рожевому саду Білого дому, що мимоволі спонукало процитувати Сааді: «Коли я був поруч з милим батьком, здавалося, я був вінчаний царським вінцем. Навіть коли муха мені сідала на лоб, хвилювалася вся моя тривожна родина». Відносини Трампа і Пауелла справді нагадували майже родинні.
Отже, 2017 року Трамп «ненавидів» Джанет Єллен — до речі, дружину Нобелівського лауреата Джорджа Акерлофа, — приблизно так само, як зараз «ненавидить» Пауелла. У чому причина такої послідовності?
Інвестиційна привабливість Індії та Китаю поступово зростала, так само, як і їхній промисловий потенціал. Заводи відкривалися в Шанхаї і закривалися, умовно кажучи, у Детройті. Америка дедалі менше брала участь у генеруванні кінцевого матеріального продукту, дедалі більше йдучи у сферу послуг, інновацій та інформаційних технологій.
Головний фінансовий удар для США — Китай, який зазіхнув навіть на святе: складання іРhоnе. Намагаючись повернути виробництва американських транснаціональних компаній на батьківщину, Трамп під час першої каденції ініціював зниження корпоративного податку з 35 до 20%. Але цього виявилося замало. Не високі податки штовхають американські фінансово-промислові групи у Китай та інші країни, що розвиваються, а рівень основних операційних витрат. Щоб змусити компанії повернутися в «рідну гавань», необхідно кардинально знизити ці витрати, зокрема, з допомогою здешевлення кредитів (улюблена стратегія Ердогана, щоправда, вона призводить до високої інфляції, якої ФРС «не любить»).
ВАС ЗАЦІКАВИТЬ
Санкційній глухий кут США: як Іран звів нанівець «Економічну лють» США — Вlооmbеrg
Призначення Пауелла тоді стало продовженням тренду на залучення в систему держуправління інвестиційних банкірів. Пауелл керував інвестиційним фондом Саrlylе Grоuр — неофіційним «гаманцем» республіканців, де працювали Буш-старший і Буш-молодший, держсекретар Джеймс Бейкер, міністр оборони Франк Карлуччі та навіть прем'єр-міністр Великої Британії Джон Мейджор. Пауелл також був пов'язаний із Віраrtіsаn Роlісy Сеntеr — «мозком» консервативного Вашингтона, де моделювалися кризові сценарії та розроблявся план відновлення американської могутності через протистояння з економічним зростанням Китаю. Деякі аналітичні розробки цього центру повторювали слогани першої передвиборної кампанії Трампа. Нобелівський лауреат Джозеф Стігліц назвав призначення Пауелла нападом на базові інститути США і першим кроком до політизації монетарної системи країни.
Таким чином, під час першої каденції Трамп намагався «зламати» Єллен і примусити її знизити ставки. Не вийшло — «на прощання» у грудні 2017-го вона їх підвищила. Тоді Трамп вирішив поставити «свого» керівника ФРС із чітким «партійним наказом» знизити ставки.
Проте одразу після призначення Пауелл почав... підвищувати ставки: у березні 2018 року — до 1,75%, у червні — до 2, у серпні — до 2,25, у грудні — до 2,5%. Це викликало справжню бурю з боку Трампа: такої «зради» він не очікував. Знижувати ставки Пауелл розпочав лише з липня 2019-го. І лише під час пандемії ставки ФРС впали до 0,25%, але вже напередодні приходу до влади Байдена. Тобто Пауелл знизив ставки для найголовнішого політичного ворога Трампа. В усякому разі так це виглядало з вікна Трамп-тауера.
Тепер Трамп призначає Ворша — теж інвестбанкіра — і проводжає Пауелла ще гіршими словами, ніж колись Єллен.
Нове призначення відбувається на тлі тривожних тенденцій у фінансовій системі США.
Нафта подешевшала на 6% на тлі очікувань мирної угоди між США та Іраном — Rеutеrs
Дані про динаміку трежеріс станом на 31 березня 2026 року виявили масовий розпродаж. У березні трежеріс купували лише Британія, Ірландія, Німеччина, Кайманові Острови та Гонконг. Британія стала справжнім насосом системи, рятуючи її від кризи ліквідності: за березень 2025-го — березень 2026 року вона влила у трежеріс майже 148 млрд дол., у тому числі у березні — майже 30 млрд.
Китай продовжував скидання: мінус 113 млрд дол. за 12 місяців, мінус 41 млрд дол. у березні.
З несподіваного: до березня Японія була нетто-покупцем трежеріс на понад 100 млрд дол. за рік. Але у березні 2026-го сталося несподіване — вона продала трежеріс на 48 млрд дол., перевищивши навіть продажі Китаю на 7 млрд дол. Це не геополітичний розрив: найшвидше, найбільші японські інвестори — банки, страхові компанії — очікують зниження цін на трежеріс, тобто зростання їхньої прибутковості. А це означає, що ключові ринкові гравці почали закладати у базові прогнози не зниження базової ставки ФРС (що було консенсусним очікуванням), а її підвищення.
Нещодавно низка інвестфондів опублікувала прогнози з аналогічними висновками. Поки що йдеться про ймовірність, а не про стовідсоткові очікування. Основна причина — зростання глобальної інфляції внаслідок енергетичної кризи. У США дефлятор споживчих витрат уже перевищує 3%. Якщо ФРС підвищуватиме ставки у відповідь на інфляцію, продавати трежеріс зараз — максимально раціональне рішення.
Саме так і вчиняли у березні Сінгапур (мінус 5,7 млрд дол.), Канада (мінус 6,9 млрд), Саудівська Аравія (мінус 10,8 млрд), ОАЕ (мінус 5,8 млрд дол.). Традиційно продовжили продавати Бразилія (мінус 2,6 млрд дол. у березні та мінус 40,4 млрд дол. за 12 місяців) та Індія (мінус 7,8 млрд і 57 млрд, відповідно). Сумарно Китай, Індія та Бразилія скинули трежеріс за 12 місяців на 210,4 млрд дол., у тому числі у березні — на 51,2 млрд. БРІКС системно уникає долара як резервного активу.
Американські фондові індекси тим часом перебувають на історичному максимумі — темп відновлення вдвічі перевищив весняний обвал на тлі початку війни в Перській затоці. Є кілька базових факторів зростання.
ВАС ЗАЦІКАВИТЬ
Інвестаналітики попередили про ознаки "економічної бульбашки" на фондовому ринку США — FТ
Перший — збільшення грошової маси за відсутності масштабної програми кількісного стискання з боку ФРС. Світова грошова маса за агрегатом М2 зростає зі швидкістю 8% на рік і вже перевищила 120 трлн дол. в еквіваленті. Агрегат М2 у США зростає повільніше — 5% на рік, але для Америки це високі темпи; наразі він перевищує 22 трлн дол. Існує сильна кореляція між темпами зміни М2 і динамікою американського фондового ринку: доки зростає грошова маса і ФРС не продає активно свого портфеля цінних паперів, вилучаючи ліквідність, фондовий ринок США зростатиме.
Другий фактор — структурна диспропорція. Світовий фондовий ринок сьогодні — понад 150 трлн дол., з яких американський — більш як 70 трлн, тобто майже половина. При цьому частка агрегату М2 США у «кошику» світових грошей — лише 15%. Диспропорція майже триразова. Вона формує довгостроковий глобальний попит на долар, блокуючи його сильне ослаблення, але водночас робить американський експорт і реіндустріалізацію заручниками глобального статусу долара.
Таким чином, складається парадоксальна картина: Китай лідирує у реальному виробництві (за рахунок плавної девальвації юаня та слабкого глобального попиту на нього), а США — у «виробництві» фінансових активів (за рахунок сильного долара та високого глобального попиту на нього).
Зараз США роблять ставку на утримання глобального лідерства через штучний інтелект. Іде низка ІРО таких гігантів, як ОреnАІ, Аnthrоріс (конкурент ОреnАІ), SрасеХ (який нещодавно поглинув Х.АІ Соrр). Цим проєктам потрібні сотні мільярдів глобальних інвестицій. Обвалити ринки зараз — означає позбавити ШІ-сектор цього фінансування, а американський бігтех загалом — трильйонів доларів.
Трамп заявив, що мирну угоду між США та Іраном «в основному узгоджено»
Крім того, 1% американських сімей контролюють 50% національних активів на фондовому ринку, а 10% сімей — понад 90%. Падіння ринку — це їхнє збіднення, тому вони лобіюватимуть відносно високу споживчу інфляцію (реально вище 3–4%), за яку заплатять решта 90% американських сімей. Це формуватиме передумови для соціальної нерівності та розколу, але, контролюючи інформаційні мережі, ці ризики можна довго мінімізувати. Невдоволення реднеків породжує попит на таких політиків, як Трамп. Ось тільки Трамп належить до того самого 1% і, судячи з усього, непогано заробив на фондовому інсайді.
Чи може бути торпедована ця фондова модель нагромадження капіталу? Так, але лише через гіперінфляцію (для США понад 10%) або кризу в системі держборгу (що менш імовірно). Нафтова криза та світова посуха (великий маловодний період) можуть стати точкою відліку інфляційної кризи. Питання в масштабі: чи виявиться він достатнім для розвороту глобальних ринків донизу.
Завершення війни в Перській затоці може нарешті дозволити Трампу «знизити ставки». Рішення, звісно, прийматиме ФРС, але під впливом Ворша. Втім, якщо нафтова ескалація та продовольча криза поглибляться, Воршу не залишиться нічого іншого, як ставки підвищити.
Тоді Трамп прокляне його, як і Єллен та Пауелла до нього.
Go to zn.uaAbout news channel
Новини дня. Ексклюзивні коментарі, думки, аналітика та головні події України і світу на сайті Дзеркало тижня
All publications are taken from public RSS feeds in order to organize transitions for further reading of full news texts on the site.
Responsible: editorial office of the site zn.ua.