
Держборг України сягнув 212 млрд доларів: Мінфін розкрив головних кредиторів Go to zn.ua
Державний і гарантований державою борг України станом на 30 вересня становив 212,61 млрд доларів. Від початку року він зріс у гривні, але зменшився в доларовому вимірі. Найбільший кредитор — Європейський Союз. Разом із позикою, яку погасять за рахунок доходів від заморожених російських активів, йому належить 81,72 млрд доларів, або 38,44% боргу, повідомляє Міністерство фінансів України.
У гривневому еквіваленті борг становить 9 538,35 млрд грн, або 187,29 млрд євро. На державний зовнішній борг припадає 162,52 млрд доларів (76,44%), на внутрішній — 44,49 млрд доларів (20,93%). Ще 5,60 млрд доларів, або 2,63%, становлять позики, які компанії взяли під гарантію держави. За дев'ять місяців обсяг цих позик зменшився з 276,68 до 251,20 млрд грн, а їхня частка скоротилася з 3,06% до 2,63%.
Порівняно з кінцем серпня загальний борг зменшився на 64,68 млрд грн (0,67%), або на 2,94 млрд доларів, а в євро зріс на 2,19 млрд. Зменшення відбулося переважно через скорочення державного зовнішнього боргу на 50,50 млрд грн. На динаміку вплинула й курсова переоцінка валютного боргу. Водночас заборгованість за позиками Міжнародного банку реконструкції та розвитку збільшилася на 42,48 млрд грн, а портфель внутрішніх державних облігацій (ОВДП), випущених цього року, зріс на 29,56 млрд грн. Від початку року борг збільшився на 495,67 млрд грн і на 5,92 млрд євро, а в доларах зменшився на 0,72 млрд. Майже весь приріст у гривні, 492,43 млрд грн, припав на державний зовнішній борг.
З урахуванням позики за механізмом ЕRА на Європейський Союз припадає 3 666,11 млрд грн, або 71,99 млрд євро. Сама позика ЕRА становить 17,42 млрд євро (887,18 млрд грн). Її погашатимуть не з державного бюджету України, а за рахунок доходів від заморожених російських суверенних активів.
Близько 66,4% боргу припадає на позики міжнародних фінансових організацій та урядів інших країн. Переважно це довгострокові пільгові позики.
За підсумками другого кварталу державний і гарантований державою борг становив 92,0% ВВП, а державний борг окремо — 89,2%. Ці показники розраховано без позики ЄС за механізмом ЕRА, бо її погашатимуть за рахунок доходів від заморожених російських активів.
За даними Євростату, у другому кварталі державний борг Франції становив 119,1% ВВП, Італії — 139,9%, Іспанії — 101,4%, Польщі — 64,5%, Німеччини — 63,4%. За прогнозом МВФ, наприкінці 2026 року державний борг України становитиме 111,8% ВВП. Ці показники не цілком зіставні, оскільки відомства використовують різні методики й розраховують їх на різні дати.
У квітні Україна підписала меморандум із групою офіційних кредиторів, до якої входять Канада, Франція, Німеччина, Японія, Італія, Нідерланди, Велика Британія, США та Республіка Корея, про відтермінування платежів, що підлягали сплаті від лютого 2026 року. Обслуговування й погашення боргу відкладено до кінця лютого 2030 року, а відтерміновані суми виплачуватимуть рівними піврічними платежами у 2035–2039 роках із капіталізацією відсотків.
«Крапля в морі»: Lе Моndе порахувала, скільки насправді Франція витрачає на Україну
У грудні уряд затвердив боргову стратегію на 2026–2028 роки. За нею на обслуговування й погашення боргу держава витрачатиме в середньому по 1,19 трлн грн на рік, або близько 10,4% прогнозованого ВВП. Тоді в Мінфіні називали високими валютні ризики, бо 75% боргу — зовнішній, а 77% номіновано в іноземній валюті.
Про те, чому бюджет тримається на міжнародних трансфертах і що з цим робити, у статті ZN.UА «Ситуація у держфінансах близька до критичної. Що робити» пише завідувач кафедри регіоналістики Київського національного університету імені Гетьмана, академік НАН України, колишній голова Ради Національного банку України Богдан Данилишин.
У гривневому еквіваленті борг становить 9 538,35 млрд грн, або 187,29 млрд євро. На державний зовнішній борг припадає 162,52 млрд доларів (76,44%), на внутрішній — 44,49 млрд доларів (20,93%). Ще 5,60 млрд доларів, або 2,63%, становлять позики, які компанії взяли під гарантію держави. За дев'ять місяців обсяг цих позик зменшився з 276,68 до 251,20 млрд грн, а їхня частка скоротилася з 3,06% до 2,63%.
Порівняно з кінцем серпня загальний борг зменшився на 64,68 млрд грн (0,67%), або на 2,94 млрд доларів, а в євро зріс на 2,19 млрд. Зменшення відбулося переважно через скорочення державного зовнішнього боргу на 50,50 млрд грн. На динаміку вплинула й курсова переоцінка валютного боргу. Водночас заборгованість за позиками Міжнародного банку реконструкції та розвитку збільшилася на 42,48 млрд грн, а портфель внутрішніх державних облігацій (ОВДП), випущених цього року, зріс на 29,56 млрд грн. Від початку року борг збільшився на 495,67 млрд грн і на 5,92 млрд євро, а в доларах зменшився на 0,72 млрд. Майже весь приріст у гривні, 492,43 млрд грн, припав на державний зовнішній борг.
З урахуванням позики за механізмом ЕRА на Європейський Союз припадає 3 666,11 млрд грн, або 71,99 млрд євро. Сама позика ЕRА становить 17,42 млрд євро (887,18 млрд грн). Її погашатимуть не з державного бюджету України, а за рахунок доходів від заморожених російських суверенних активів.
Близько 66,4% боргу припадає на позики міжнародних фінансових організацій та урядів інших країн. Переважно це довгострокові пільгові позики.
За підсумками другого кварталу державний і гарантований державою борг становив 92,0% ВВП, а державний борг окремо — 89,2%. Ці показники розраховано без позики ЄС за механізмом ЕRА, бо її погашатимуть за рахунок доходів від заморожених російських активів.
За даними Євростату, у другому кварталі державний борг Франції становив 119,1% ВВП, Італії — 139,9%, Іспанії — 101,4%, Польщі — 64,5%, Німеччини — 63,4%. За прогнозом МВФ, наприкінці 2026 року державний борг України становитиме 111,8% ВВП. Ці показники не цілком зіставні, оскільки відомства використовують різні методики й розраховують їх на різні дати.
У квітні Україна підписала меморандум із групою офіційних кредиторів, до якої входять Канада, Франція, Німеччина, Японія, Італія, Нідерланди, Велика Британія, США та Республіка Корея, про відтермінування платежів, що підлягали сплаті від лютого 2026 року. Обслуговування й погашення боргу відкладено до кінця лютого 2030 року, а відтерміновані суми виплачуватимуть рівними піврічними платежами у 2035–2039 роках із капіталізацією відсотків.
«Крапля в морі»: Lе Моndе порахувала, скільки насправді Франція витрачає на Україну
У грудні уряд затвердив боргову стратегію на 2026–2028 роки. За нею на обслуговування й погашення боргу держава витрачатиме в середньому по 1,19 трлн грн на рік, або близько 10,4% прогнозованого ВВП. Тоді в Мінфіні називали високими валютні ризики, бо 75% боргу — зовнішній, а 77% номіновано в іноземній валюті.
Про те, чому бюджет тримається на міжнародних трансфертах і що з цим робити, у статті ZN.UА «Ситуація у держфінансах близька до критичної. Що робити» пише завідувач кафедри регіоналістики Київського національного університету імені Гетьмана, академік НАН України, колишній голова Ради Національного банку України Богдан Данилишин.
Go to zn.uaБюджет-2027 у Раді: розгляд почнеться в понеділок, голосування — у вівторок Go to zn.ua
Верховна Рада України в понеділок, 26 жовтня, почне розгляд проєкту Державного бюджету на 2027 рік. Уряд вніс проєкт бюджету до парламенту 15 вересня, а Бюджетний комітет уже рекомендував його ухвалити. Голосування в першому читанні заплановане на вівторок, повідомив народний депутат Олексій Гончаренко.
Перед цим Комітет Верховної Ради України з питань бюджету розглянув 5236 поправок народних депутатів і звів їх у 90 бюджетних висновків. Правки до закону про бюджет депутати подають до першого читання, тому основні зміни комітет пропонує уряду врахувати під час доопрацювання проєкту до другого читання.
«Бюджетний комітет підходить до правок реалістично, з повним розумінням стану державного бюджету і в 2026-му, і в 2027 році. Дефіцит переважно покривається завдяки підтримці партнерів, і будь-яка додаткова витрата без джерела лише збільшує цю потребу. Тому ми не записували в бюджет цифри, які потім не буде чим виконати. Там, де потреба очевидна, Комітет дав уряду доручення знайти ресурс до другого читання», — зазначила голова комітету з питань бюджету Роксолана Підласа.
У сфері оборони комітет доручив уряду до другого читання опрацювати кілька питань: підвищення грошового забезпечення військовослужбовців Збройних сил України, можливість удвічі збільшити (до 60 млрд грн) державні гарантії для підприємств оборонної промисловості та зростання видатків на будівництво й придбання житла для військових. Також комітет пропонує створити нову субвенцію місцевим бюджетам для центрів підготовки громадян до національного спротиву.
Окремо комітет пропонує заборонити виплату «Національного кешбеку» з бюджетної програми на підтримку розвитку виробництва та підприємництва й вивчити, чи потрібно взагалі виплачувати його з державного бюджету. Для великої приватизації він пропонує дозволити у 2027 році аукціони зі зниженою стартовою ціною. Це має допомогти продати збиткові активи.
Бюджет-2027: головні новації урядового проєкту
Для місцевих бюджетів комітет доручив уряду опрацювати зарахування громадам 4% податку на доходи фізичних осіб (ПДФО), крім військового ПДФО. Держбюджет через це втрачає 18,2 млрд грн, тож таку поправку потрібно збалансувати. Також уряд має розглянути, чи не вилучати з місцевих бюджетів реверсну дотацію (гроші, які громади віддають державі), і збільшити видатки на компенсацію за знищене житло. Для аграріїв комітет доручив опрацювати збільшення підтримки сільгоспвиробників, зокрема з територій ризикованого землеробства через бойові дії, і обсягу пільгових кредитів для фермерів. Він також пропонує запровадити компенсацію до 75% вартості будівництва тваринницьких ферм (нині 50%).
«Це бюджет воюючої країни»: Корецький презентував проєкт
У сфері освіти комітет доручив уряду знайти гроші на пілотний проєкт реформи оплати праці вчителів. Уряд також має розглянути збільшення субвенції громадам на укриття в школах і садочках, майстерні для профтехосвіти та енергонезалежність закладів освіти. Окремо додали майже 27 млн грн на оплату праці педагогів, які проводять національний мультипредметний тест, і 700 млн грн на наукову діяльність установ Національної академії наук. У сфері охорони здоров'я комітет додав 150 млн грн на ліки для людей з аутоімунними захворюваннями нервової системи та нейром'язовими захворюваннями. Уряд має знайти гроші на ліки для пацієнтів з ахондроплазією та м'язовою дистрофією Дюшена, а також на остеоінтегративне протезування ветеранів.
Частину доходів проєкту закладено під податкові зміни, яких ще немає в Податковому кодексі: за підрахунком народного депутата Ярослава Железняка, це 117,3 млрд грн від підвищення ПДВ, 50% податку на прибуток банків, ПДВ на посилки з-за кордону й акцизу на пальне. Підвищення виплат військовим проєкт, за словами Железняка, не передбачає: приріст видатків на ЗСУ на 173,5 млрд грн покриє лише нестачу грошей на грошове забезпечення цього року.
Про те, чи вистачить грошей на оборону та підтримку економіки, у статті «Бюджет-2027 — колос на неіснуючих грошах» пише редакторка відділу економіки ZN.UА Юлія Самаєва.
Перед цим Комітет Верховної Ради України з питань бюджету розглянув 5236 поправок народних депутатів і звів їх у 90 бюджетних висновків. Правки до закону про бюджет депутати подають до першого читання, тому основні зміни комітет пропонує уряду врахувати під час доопрацювання проєкту до другого читання.
«Бюджетний комітет підходить до правок реалістично, з повним розумінням стану державного бюджету і в 2026-му, і в 2027 році. Дефіцит переважно покривається завдяки підтримці партнерів, і будь-яка додаткова витрата без джерела лише збільшує цю потребу. Тому ми не записували в бюджет цифри, які потім не буде чим виконати. Там, де потреба очевидна, Комітет дав уряду доручення знайти ресурс до другого читання», — зазначила голова комітету з питань бюджету Роксолана Підласа.
У сфері оборони комітет доручив уряду до другого читання опрацювати кілька питань: підвищення грошового забезпечення військовослужбовців Збройних сил України, можливість удвічі збільшити (до 60 млрд грн) державні гарантії для підприємств оборонної промисловості та зростання видатків на будівництво й придбання житла для військових. Також комітет пропонує створити нову субвенцію місцевим бюджетам для центрів підготовки громадян до національного спротиву.
Окремо комітет пропонує заборонити виплату «Національного кешбеку» з бюджетної програми на підтримку розвитку виробництва та підприємництва й вивчити, чи потрібно взагалі виплачувати його з державного бюджету. Для великої приватизації він пропонує дозволити у 2027 році аукціони зі зниженою стартовою ціною. Це має допомогти продати збиткові активи.
Бюджет-2027: головні новації урядового проєкту
Для місцевих бюджетів комітет доручив уряду опрацювати зарахування громадам 4% податку на доходи фізичних осіб (ПДФО), крім військового ПДФО. Держбюджет через це втрачає 18,2 млрд грн, тож таку поправку потрібно збалансувати. Також уряд має розглянути, чи не вилучати з місцевих бюджетів реверсну дотацію (гроші, які громади віддають державі), і збільшити видатки на компенсацію за знищене житло. Для аграріїв комітет доручив опрацювати збільшення підтримки сільгоспвиробників, зокрема з територій ризикованого землеробства через бойові дії, і обсягу пільгових кредитів для фермерів. Він також пропонує запровадити компенсацію до 75% вартості будівництва тваринницьких ферм (нині 50%).
«Це бюджет воюючої країни»: Корецький презентував проєкт
У сфері освіти комітет доручив уряду знайти гроші на пілотний проєкт реформи оплати праці вчителів. Уряд також має розглянути збільшення субвенції громадам на укриття в школах і садочках, майстерні для профтехосвіти та енергонезалежність закладів освіти. Окремо додали майже 27 млн грн на оплату праці педагогів, які проводять національний мультипредметний тест, і 700 млн грн на наукову діяльність установ Національної академії наук. У сфері охорони здоров'я комітет додав 150 млн грн на ліки для людей з аутоімунними захворюваннями нервової системи та нейром'язовими захворюваннями. Уряд має знайти гроші на ліки для пацієнтів з ахондроплазією та м'язовою дистрофією Дюшена, а також на остеоінтегративне протезування ветеранів.
Частину доходів проєкту закладено під податкові зміни, яких ще немає в Податковому кодексі: за підрахунком народного депутата Ярослава Железняка, це 117,3 млрд грн від підвищення ПДВ, 50% податку на прибуток банків, ПДВ на посилки з-за кордону й акцизу на пальне. Підвищення виплат військовим проєкт, за словами Железняка, не передбачає: приріст видатків на ЗСУ на 173,5 млрд грн покриє лише нестачу грошей на грошове забезпечення цього року.
Про те, чи вистачить грошей на оборону та підтримку економіки, у статті «Бюджет-2027 — колос на неіснуючих грошах» пише редакторка відділу економіки ZN.UА Юлія Самаєва.
Go to zn.uaСвіт витрачає подушку безпеки: МВФ попереджає про нові кризи Go to zn.ua
Світова економіка поки витримує удари, що йдуть один за одним, але ресурсів для цього дедалі менше: уряди майже вичерпали бюджетні можливості, а енергетичні запаси скорочуються. До того ж ціни в багатьох країнах уперто не знижуються. Для України, яка шукає додаткове фінансування на 2027 рік, слабші бюджети партнерів можуть стати проблемою. Про це попередила директорка-розпорядниця Міжнародного валютного фонду Крісталіна Георгієва на щорічних зборах у Бангкоку, повідомляє МВФ.
За словами Георгієвої, зростання тягнуть у протилежні боки дві сили. Його гальмує енергетичний шок, спричинений війною на Близькому Сході, а підштовхує попит на штучний інтелект.
Найкраще почуваються країни, інтегровані в ланцюг постачання технологій штучного інтелекту — багато з них в Азії. Також впевнені експортери енергоносіїв, які не зазнали впливу війн. Найбільше страждають бідні країни та держави, уражені конфліктами, передусім ті, що імпортують енергоносії або залишилися осторонь технологічного буму.
Лідери ЄС прагнуть погодити бюджет блоку із допомогою для України: країни мають розбіжності
Політикам Георгієва адресувала головний заклик: терміново полагодити бюджети, доки проблеми не поглибилися. Уряди мають збільшувати доходи, раціоналізувати витрати та вдосконалювати управління державними фінансами. Попри подорожчання енергії та продуктів, потрібно «захищати людей, а не ціни», наголосила вона. На її думку, у багатьох країнах нині може бути слушним обачний, жорсткіший курс.
МВФ хоче до грудня розглянути два перегляди програми ЕFF для України: названо умову
Щорічні зустрічі МВФ і Світового банку проходять в умовах перебоїв з енергопостачанням: війна США та Ізраїлю проти Ірану триває восьмий місяць, а Іран майже перекрив маршрут, яким транспортували близько 20% світових поставок нафти. Для України фонд уже погіршив прогноззростання економіки: за його оцінкою, ВВП цього року зросте лише на 1% проти 1,8% торік, а наступного року — на 3,5%.
Про те, чому під час енергетичної кризи ФРС США посилює монетарну політику й що це означає для світової економіки, у статті ZN.UА «Ставки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці» пише економіст і фінансовий аналітик Олексій Кущ.
За словами Георгієвої, зростання тягнуть у протилежні боки дві сили. Його гальмує енергетичний шок, спричинений війною на Близькому Сході, а підштовхує попит на штучний інтелект.
Найкраще почуваються країни, інтегровані в ланцюг постачання технологій штучного інтелекту — багато з них в Азії. Також впевнені експортери енергоносіїв, які не зазнали впливу війн. Найбільше страждають бідні країни та держави, уражені конфліктами, передусім ті, що імпортують енергоносії або залишилися осторонь технологічного буму.
Лідери ЄС прагнуть погодити бюджет блоку із допомогою для України: країни мають розбіжності
Політикам Георгієва адресувала головний заклик: терміново полагодити бюджети, доки проблеми не поглибилися. Уряди мають збільшувати доходи, раціоналізувати витрати та вдосконалювати управління державними фінансами. Попри подорожчання енергії та продуктів, потрібно «захищати людей, а не ціни», наголосила вона. На її думку, у багатьох країнах нині може бути слушним обачний, жорсткіший курс.
МВФ хоче до грудня розглянути два перегляди програми ЕFF для України: названо умову
Щорічні зустрічі МВФ і Світового банку проходять в умовах перебоїв з енергопостачанням: війна США та Ізраїлю проти Ірану триває восьмий місяць, а Іран майже перекрив маршрут, яким транспортували близько 20% світових поставок нафти. Для України фонд уже погіршив прогноззростання економіки: за його оцінкою, ВВП цього року зросте лише на 1% проти 1,8% торік, а наступного року — на 3,5%.
Про те, чому під час енергетичної кризи ФРС США посилює монетарну політику й що це означає для світової економіки, у статті ZN.UА «Ставки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці» пише економіст і фінансовий аналітик Олексій Кущ.
Go to zn.uaОднакова допомога, різний ефект. Чого Нобелівська премія з економіки вчить Україну Go to zn.ua
12 жовтня Королівська шведська академія наук оголосила лауреатів премії Шведського центрального банку з економічних наук пам'яті Альфреда Нобеля за 2026 рік. Ними стали Роберт Голл зі Стенфордського університету й Майкл Вудфорд із Колумбійського університету. Офіційне формулювання — «за мікроекономічні основи макроекономічної стабілізації», однак за ним стоїть практичне питання: як державі пом'якшувати економічні потрясіння, враховуючи поведінку тих, на кого спрямовані її рішення.
Gеtty Іmаgеs
Для України це питання особливо гостре, адже підприємство вирішує, чи відновлювати зруйнований цех; родина — чи витратити заощадження або ж зберегти їх на випадок евакуації; банк — чи кредитувати виробництво. Від сукупності таких рішень залежить результат будь-якої державної програми. Наш висновок із цьогорічної премії: українську стабілізаційну політику слід оцінювати за її впливом на ці рішення, включно з ціною, яку суспільство платить за зниження інфляції.
Трамп знову не отримав Нобелівську премію миру: хто став лауреатом 2026 року
Історичним тлом праць лауреатів стали нафтові кризи 1970-х, коли з'ясувалося, що раніше спостережені зв'язки між сукупними показниками — недостатня основа для державних рішень. Голл і Вудфорд зробили фундаментальний внесок у побудову моделей, де макроекономічний результат виникає з поведінки домогосподарств і фірм, які враховують майбутнє. Їхні праці стали важливою частиною новокейнсіанської дослідницької програми, створеної зусиллями багатьох економістів.
Внесок Голла добре видно на прикладі його статті 1978 року про споживання. За певних припущень про раціональні очікування й оптимізацію поведінки зміни споживання мають бути переважно непередбачуваними на основі вже відомої інформації: новини змінюють уявлення людей про доступні ресурси, і вони коригують витрати. Емпірично підтвердилася модифікована, а не безумовна версія гіпотези життєвого циклу й постійного доходу, і це суттєве застереження: теоретичний результат має умови застосування.
Побутовий зміст ідеї зрозумілий: родина з фінансовим запасом, дізнавшись про тривале підвищення доходу, може змінити споживання ще до першої збільшеної зарплати. Одноразова виплата за тих самих обставин може переважно поповнити заощадження. Отже, бюджетний вплив залежить від того, що люди дізналися про своє майбутнє і наскільки довіряють цій інформації.
Нобелівська премія з літератури: хто отримав нагороду
Проте родина без заощаджень і доступу до позики часто змушена витратити допомогу негайно. Звідси практичне застереження для України: теорія Голла не дає підстав оголошувати тимчасову соціальну підтримку неефективною, але змушує з'ясувати, кому надійшли кошти. Наслідки виплати людині, яка відкладає лікування через брак грошей, і людині з великим депозитом можуть істотно відрізнятися.
Пізніші дослідження розвинули цей напрям, врахувавши відмінності в активах, ліквідності й ризиках доходу домогосподарств. Непрямий вплив зміни ставки через попит на працю став значно сильнішим за пряме перенесення споживання між сьогоденням і майбутнім. Це результат конкретної моделі, а не готова кількісна оцінка для України, але він пояснює, чому аналіз середнього доходу чи середнього депозиту може пропустити важливі наслідки політики.
Для уряду звідси випливає завдання: проєктуючи підтримку, враховувати ліквідні заощадження, втрату житла, можливість працювати й доступ до базових послуг. Однакова сума допомоги матиме різний ефект для родини переселенців, самозайнятої людини, що втратила обладнання, і домогосподарства зі стабільним заробітком.
Вудфорд досліджував іншу частину тієї самої проблеми: як вибір підприємств і очікування людей визначають результат монетарної політики. У книжці Іntеrеst аnd Рrісеs він систематизував теоретичні засади відсоткової політики й стабілізації цін. Ціни пристосовуються до нових обставин із затримкою, тому зміни попиту впливають і на обсяги виробництва, а центральний банк має реальну можливість пом'якшувати коливання економіки.
Нобелівська премія з хімії 2026: за що присудили нагороду
Сьогоднішня ставка при цьому — лише частина механізму. Для довгострокового рішення важливо, якою люди очікують вартість грошей надалі, з урахуванням майбутньої інфляції. Вудфорд показує значення очікуваної траєкторії ставок і послідовності політики. За шоків витрат може виникати конфлікт між стабілізацією інфляції й стабілізацією випуску, тому вибір рішення потребує оцінки втрат добробуту.
Звідси значення завчасних пояснень майбутньої політики — fоrwаrd guіdаnсе. Надійне зобов'язання щодо майбутніх дій може змінити економічну поведінку вже сьогодні. Водночас просте повідомлення про низькі майбутні ставки здатне бути сприйнятим як сигнал поганих перспектив економіки, тому зміст повідомлення й довіра до нього мають вирішальне значення.
Українське застосування цього висновку потребує обережності. Під час війни неможливо достовірно пообіцяти точний курс чи ставку, корисніше пояснювати умови зміни політики: як рішення залежатимуть від інфляційних очікувань, зовнішнього фінансування, стану виробництва й валютного ринку. Підприємцю потрібне розуміння реакції держави на різні обставини, і воно зменшує ту частину невизначеності, яку створюють самі органи влади.
Нобелівську премію з фізики присудили за астрофізичні дослідження
На момент оголошення премії українська дискусія про вартість грошей особливо напружена. За повідомленням Національного банку України від 12 жовтня, у вересні 2026 року споживча інфляція становила 10,0% у річному вимірі, а за місяць ціни зросли на 2,1%. Рішенням від 17 вересня облікову ставку підвищено до 16%. Регулятор обґрунтовував це фундаментальним ціновим тиском, вторинними ефектами шоків пропозиції та потребою підтримати привабливість гривневих активів і стійкість валютного ринку.
Аргумент НБУ про очікування і валютну стійкість заслуговує на серйозний розгляд. Початковий шок витрат може поширитися на інші ціни й зарплатні рішення, а послаблення довіри до гривні — додати валютного тиску, тож ігнорувати ці механізми було б помилкою. Проте вимоглива критика має поставити запитання: наскільки саме додаткове підвищення ставки стримує ці процеси і яких втрат виробництва воно коштує за альтернативних сценаріїв?
Частина втраченого виробництва пов'язана з фізичним знищенням потужностей. Порівняння з довоєнним ВВП саме собою не показує, скільки продукції можна швидко додати, збільшивши попит. Там, де бракує енергії, обладнання чи працівників, витрати можуть спочатку підвищити ціни або імпорт, а відновлення пропозиції потребує інвестицій і часу.
Це підводить до бюджетної політики. У дослідженні про мультиплікатор державних закупівель Вудфорд показав, що сила їхнього впливу залежить, зокрема, від реакції монетарної влади. За певних умов мультиплікатор може істотно перевищувати одиницю, особливо коли монетарну політику стримує нижня межа ставки. Такі результати не можна механічно переносити на Україну з її високою інфляцією, воєнними ризиками й іншими фінансовими обмеженнями. Кориснішим є сам спосіб постановки питання: конкретні видатки слід оцінювати з урахуванням фінансування, строків і впливу на виробничі можливості.
Кредит МВФ не спасет экономику Украины без реальных реформ - Тhе Есоnоmіst
Оборонні видатки мають додаткову специфіку. Їхня першочергова мета — зберегти державу і життя людей, і оцінка за короткостроковим приростом ВВП цієї цінності не охоплює. Водночас прозорі закупівлі, розвиток спроможних українських постачальників і передбачувані контракти можуть посилювати економічну віддачу там, де це сумісно з військовою потребою і вимогами безпеки.
Координація уряду й Нацбанку має починатися зі спільного розуміння обмежень. Бюджетні рішення мають враховувати вплив на ціни, валютний попит і фінансовий ринок, а монетарні — потреби відновлення і платоспроможність підприємств. Незалежність центрального банку зберігається: вона сумісна з обміном сценаріями і публічним поясненням розбіжностей. Вимога профінансувати будь-які видатки грошовою емісією такого узгодження не забезпечує. Особливо важлива передбачуваність зовнішнього фінансування: підтверджений графік надходжень дає змогу уряду планувати виплати й закупівлі, а бізнесу — оцінювати замовлення і потребу в обігових коштах. Доцільно показувати, які зобов'язання забезпечені ресурсами, а які залежать від майбутніх домовленостей, адже така інформація створює практичну основу довіри до багаторічних програм відновлення.
Підтримку кредитування також варто будувати навколо конкретної перешкоди. Коли позика недоступна через воєнний ризик або втрату застави, саме лише зниження облікової ставки може не розв'язати проблеми, а можливими інструментами є страхування ризиків і часткові кредитні гарантії.
Ставки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці
Валютний вимір обмежує свободу будь-якої такої програми. Додаткові гривневі витрати можуть частково перетворитися на попит на іноземну валюту, і його слід оцінювати разом із майбутніми валютними надходженнями, потребою в резервах і впливом на ціни. Водночас імпорт обладнання може розширювати українське виробництво, тому політика, яка не розрізняє призначення імпорту і строків окупності проєктів, ризикує перешкоджати власній меті відновлення.
Було б несправедливо стверджувати, що НБУ досі не враховував очікувань або відкритості економіки: в описі його квартальної прогнозної моделі 2019 року прямо зазначено новокейнсіанську основу і пристосування до відкритої економіки України. Тож предметом дискусії має бути актуальність припущень, якість даних і перевірка прогнозів після структурних змін, спричинених війною, адже сама належність моделі до наукової школи не гарантує правильності кожного рішення.
З практичного погляду НБУ варто поглиблювати публічне пояснення того, через які канали змінюється інфляція і як альтернативні траєкторії ставки впливають на виробництво. Корисною була б регулярна оцінка прогнозних помилок із розмежуванням нових зовнішніх шоків і помилок у припущеннях. Це дало б можливість обговорювати конкретні результати, а не прихильність до високої чи низької ставки.
Уряду потрібне зіставлення програм за кількома наслідками: кого вони захищають, які виробничі обмеження усувають і які майбутні зобов'язання створюють. Для великих проєктів відбудови слід оприлюднювати припущення про строки, імпортну складову й потребу в подальшому бюджетному фінансуванні. Соціальні програми мають проходити окрему оцінку за впливом на добробут вразливих людей.
Війна триватиме весь 2027 рік: Світовий банк погіршив прогноз для економіки України
Обом інституціям потрібні кращі дані про поведінку домогосподарств і підприємств. Опитування очікувань, знеособлені адміністративні дані й спостереження за наслідками програм можуть показати, хто справді обмежений у фінансуванні і як змінюється реакція на державні рішення. Це потребує захисту персональних даних і незалежної дослідницької перевірки, а без неї навіть складна модель ризикує точно розв'язувати задачу, яка вже не відповідає економіці.
Для країни, яка воює, стабілізація має підтримувати здатність людей жити й працювати, а підприємств — відновлювати виробництво. Довіра до грошей є необхідною частиною цього завдання. Її зміцнюють передбачувані рішення, забезпечені ресурсами зобов'язання і готовність влади пояснювати результати, і саме за цими ознаками варто оцінювати, наскільки українська економічна політика засвоїла урок Нобелівської премії 2026 року.
Gеtty Іmаgеs
Для України це питання особливо гостре, адже підприємство вирішує, чи відновлювати зруйнований цех; родина — чи витратити заощадження або ж зберегти їх на випадок евакуації; банк — чи кредитувати виробництво. Від сукупності таких рішень залежить результат будь-якої державної програми. Наш висновок із цьогорічної премії: українську стабілізаційну політику слід оцінювати за її впливом на ці рішення, включно з ціною, яку суспільство платить за зниження інфляції.
Трамп знову не отримав Нобелівську премію миру: хто став лауреатом 2026 року
Історичним тлом праць лауреатів стали нафтові кризи 1970-х, коли з'ясувалося, що раніше спостережені зв'язки між сукупними показниками — недостатня основа для державних рішень. Голл і Вудфорд зробили фундаментальний внесок у побудову моделей, де макроекономічний результат виникає з поведінки домогосподарств і фірм, які враховують майбутнє. Їхні праці стали важливою частиною новокейнсіанської дослідницької програми, створеної зусиллями багатьох економістів.
Внесок Голла добре видно на прикладі його статті 1978 року про споживання. За певних припущень про раціональні очікування й оптимізацію поведінки зміни споживання мають бути переважно непередбачуваними на основі вже відомої інформації: новини змінюють уявлення людей про доступні ресурси, і вони коригують витрати. Емпірично підтвердилася модифікована, а не безумовна версія гіпотези життєвого циклу й постійного доходу, і це суттєве застереження: теоретичний результат має умови застосування.
Побутовий зміст ідеї зрозумілий: родина з фінансовим запасом, дізнавшись про тривале підвищення доходу, може змінити споживання ще до першої збільшеної зарплати. Одноразова виплата за тих самих обставин може переважно поповнити заощадження. Отже, бюджетний вплив залежить від того, що люди дізналися про своє майбутнє і наскільки довіряють цій інформації.
Нобелівська премія з літератури: хто отримав нагороду
Проте родина без заощаджень і доступу до позики часто змушена витратити допомогу негайно. Звідси практичне застереження для України: теорія Голла не дає підстав оголошувати тимчасову соціальну підтримку неефективною, але змушує з'ясувати, кому надійшли кошти. Наслідки виплати людині, яка відкладає лікування через брак грошей, і людині з великим депозитом можуть істотно відрізнятися.
Пізніші дослідження розвинули цей напрям, врахувавши відмінності в активах, ліквідності й ризиках доходу домогосподарств. Непрямий вплив зміни ставки через попит на працю став значно сильнішим за пряме перенесення споживання між сьогоденням і майбутнім. Це результат конкретної моделі, а не готова кількісна оцінка для України, але він пояснює, чому аналіз середнього доходу чи середнього депозиту може пропустити важливі наслідки політики.
Для уряду звідси випливає завдання: проєктуючи підтримку, враховувати ліквідні заощадження, втрату житла, можливість працювати й доступ до базових послуг. Однакова сума допомоги матиме різний ефект для родини переселенців, самозайнятої людини, що втратила обладнання, і домогосподарства зі стабільним заробітком.
Вудфорд досліджував іншу частину тієї самої проблеми: як вибір підприємств і очікування людей визначають результат монетарної політики. У книжці Іntеrеst аnd Рrісеs він систематизував теоретичні засади відсоткової політики й стабілізації цін. Ціни пристосовуються до нових обставин із затримкою, тому зміни попиту впливають і на обсяги виробництва, а центральний банк має реальну можливість пом'якшувати коливання економіки.
Нобелівська премія з хімії 2026: за що присудили нагороду
Сьогоднішня ставка при цьому — лише частина механізму. Для довгострокового рішення важливо, якою люди очікують вартість грошей надалі, з урахуванням майбутньої інфляції. Вудфорд показує значення очікуваної траєкторії ставок і послідовності політики. За шоків витрат може виникати конфлікт між стабілізацією інфляції й стабілізацією випуску, тому вибір рішення потребує оцінки втрат добробуту.
Звідси значення завчасних пояснень майбутньої політики — fоrwаrd guіdаnсе. Надійне зобов'язання щодо майбутніх дій може змінити економічну поведінку вже сьогодні. Водночас просте повідомлення про низькі майбутні ставки здатне бути сприйнятим як сигнал поганих перспектив економіки, тому зміст повідомлення й довіра до нього мають вирішальне значення.
Українське застосування цього висновку потребує обережності. Під час війни неможливо достовірно пообіцяти точний курс чи ставку, корисніше пояснювати умови зміни політики: як рішення залежатимуть від інфляційних очікувань, зовнішнього фінансування, стану виробництва й валютного ринку. Підприємцю потрібне розуміння реакції держави на різні обставини, і воно зменшує ту частину невизначеності, яку створюють самі органи влади.
Нобелівську премію з фізики присудили за астрофізичні дослідження
На момент оголошення премії українська дискусія про вартість грошей особливо напружена. За повідомленням Національного банку України від 12 жовтня, у вересні 2026 року споживча інфляція становила 10,0% у річному вимірі, а за місяць ціни зросли на 2,1%. Рішенням від 17 вересня облікову ставку підвищено до 16%. Регулятор обґрунтовував це фундаментальним ціновим тиском, вторинними ефектами шоків пропозиції та потребою підтримати привабливість гривневих активів і стійкість валютного ринку.
Аргумент НБУ про очікування і валютну стійкість заслуговує на серйозний розгляд. Початковий шок витрат може поширитися на інші ціни й зарплатні рішення, а послаблення довіри до гривні — додати валютного тиску, тож ігнорувати ці механізми було б помилкою. Проте вимоглива критика має поставити запитання: наскільки саме додаткове підвищення ставки стримує ці процеси і яких втрат виробництва воно коштує за альтернативних сценаріїв?
Частина втраченого виробництва пов'язана з фізичним знищенням потужностей. Порівняння з довоєнним ВВП саме собою не показує, скільки продукції можна швидко додати, збільшивши попит. Там, де бракує енергії, обладнання чи працівників, витрати можуть спочатку підвищити ціни або імпорт, а відновлення пропозиції потребує інвестицій і часу.
Це підводить до бюджетної політики. У дослідженні про мультиплікатор державних закупівель Вудфорд показав, що сила їхнього впливу залежить, зокрема, від реакції монетарної влади. За певних умов мультиплікатор може істотно перевищувати одиницю, особливо коли монетарну політику стримує нижня межа ставки. Такі результати не можна механічно переносити на Україну з її високою інфляцією, воєнними ризиками й іншими фінансовими обмеженнями. Кориснішим є сам спосіб постановки питання: конкретні видатки слід оцінювати з урахуванням фінансування, строків і впливу на виробничі можливості.
Кредит МВФ не спасет экономику Украины без реальных реформ - Тhе Есоnоmіst
Оборонні видатки мають додаткову специфіку. Їхня першочергова мета — зберегти державу і життя людей, і оцінка за короткостроковим приростом ВВП цієї цінності не охоплює. Водночас прозорі закупівлі, розвиток спроможних українських постачальників і передбачувані контракти можуть посилювати економічну віддачу там, де це сумісно з військовою потребою і вимогами безпеки.
Координація уряду й Нацбанку має починатися зі спільного розуміння обмежень. Бюджетні рішення мають враховувати вплив на ціни, валютний попит і фінансовий ринок, а монетарні — потреби відновлення і платоспроможність підприємств. Незалежність центрального банку зберігається: вона сумісна з обміном сценаріями і публічним поясненням розбіжностей. Вимога профінансувати будь-які видатки грошовою емісією такого узгодження не забезпечує. Особливо важлива передбачуваність зовнішнього фінансування: підтверджений графік надходжень дає змогу уряду планувати виплати й закупівлі, а бізнесу — оцінювати замовлення і потребу в обігових коштах. Доцільно показувати, які зобов'язання забезпечені ресурсами, а які залежать від майбутніх домовленостей, адже така інформація створює практичну основу довіри до багаторічних програм відновлення.
Підтримку кредитування також варто будувати навколо конкретної перешкоди. Коли позика недоступна через воєнний ризик або втрату застави, саме лише зниження облікової ставки може не розв'язати проблеми, а можливими інструментами є страхування ризиків і часткові кредитні гарантії.
Ставки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці
Валютний вимір обмежує свободу будь-якої такої програми. Додаткові гривневі витрати можуть частково перетворитися на попит на іноземну валюту, і його слід оцінювати разом із майбутніми валютними надходженнями, потребою в резервах і впливом на ціни. Водночас імпорт обладнання може розширювати українське виробництво, тому політика, яка не розрізняє призначення імпорту і строків окупності проєктів, ризикує перешкоджати власній меті відновлення.
Було б несправедливо стверджувати, що НБУ досі не враховував очікувань або відкритості економіки: в описі його квартальної прогнозної моделі 2019 року прямо зазначено новокейнсіанську основу і пристосування до відкритої економіки України. Тож предметом дискусії має бути актуальність припущень, якість даних і перевірка прогнозів після структурних змін, спричинених війною, адже сама належність моделі до наукової школи не гарантує правильності кожного рішення.
З практичного погляду НБУ варто поглиблювати публічне пояснення того, через які канали змінюється інфляція і як альтернативні траєкторії ставки впливають на виробництво. Корисною була б регулярна оцінка прогнозних помилок із розмежуванням нових зовнішніх шоків і помилок у припущеннях. Це дало б можливість обговорювати конкретні результати, а не прихильність до високої чи низької ставки.
Уряду потрібне зіставлення програм за кількома наслідками: кого вони захищають, які виробничі обмеження усувають і які майбутні зобов'язання створюють. Для великих проєктів відбудови слід оприлюднювати припущення про строки, імпортну складову й потребу в подальшому бюджетному фінансуванні. Соціальні програми мають проходити окрему оцінку за впливом на добробут вразливих людей.
Війна триватиме весь 2027 рік: Світовий банк погіршив прогноз для економіки України
Обом інституціям потрібні кращі дані про поведінку домогосподарств і підприємств. Опитування очікувань, знеособлені адміністративні дані й спостереження за наслідками програм можуть показати, хто справді обмежений у фінансуванні і як змінюється реакція на державні рішення. Це потребує захисту персональних даних і незалежної дослідницької перевірки, а без неї навіть складна модель ризикує точно розв'язувати задачу, яка вже не відповідає економіці.
Для країни, яка воює, стабілізація має підтримувати здатність людей жити й працювати, а підприємств — відновлювати виробництво. Довіра до грошей є необхідною частиною цього завдання. Її зміцнюють передбачувані рішення, забезпечені ресурсами зобов'язання і готовність влади пояснювати результати, і саме за цими ознаками варто оцінювати, наскільки українська економічна політика засвоїла урок Нобелівської премії 2026 року.
Go to zn.uaДисбаланс у торгівлі: за три квартали мінус уже перевищив торішній показник Go to zn.ua
За дев'ять місяців 2026 року Україна ввезла товарів на суму понад 75,1 млрд доларів, а вивезла майже на 29,6 млрд. Дефіцит зовнішньої торгівлі сягнув близько 45,5 млрд доларів, перевищивши показник за весь 2025 рік, коли він становив близько 44,5 млрд доларів. Понад 73% імпорту припало на машини й транспорт, паливно-енергетичні товари та хімічну продукцію, повідомляє Державна митна служба України.
Загальний товарообіг України за січень–вересень становив 104,7 млрд доларів, що на 17% більше, ніж за аналогічний період 2025 року.
Оподаткований імпорт становив 52,8 млрд доларів, або 70% усього ввезеного. Податкове навантаження на кілограм оподаткованого імпорту становило 0,62 долара.
Машин, устаткування й транспорту ввезли майже на 34,4 млрд доларів. Під час митного оформлення цих товарів до бюджету сплатили майже 191,5 млрд гривень, або майже 29% усіх митних платежів. Імпорт паливно-енергетичних товарів перевищив 10,8 млрд доларів. Попри менший обсяг імпорту у грошовому вимірі, саме ця категорія принесла бюджету найбільше митних платежів: понад 224,9 млрд гривень, або майже 34% від загальної суми. Продукції хімічної промисловості ввезли на понад 10,0 млрд доларів, а до бюджету від неї надійшло майже 83 млрд гривень, або майже 13% митних платежів.
Збереження експорту не гарантує прибутковості: експерт назвав проблеми української логістики
Найбільше товарів в Україну ввезли з Китаю, майже на 22,6 млрд доларів. Далі йдуть Польща (понад 7,1 млрд) і Німеччина (понад 4,9 млрд). Найбільше українських товарів купили Польща (майже на 3,7 млрд доларів), Туреччина (понад 2,2 млрд) і Німеччина (майже 2,1 млрд).
Від серпня жоден контейнеровоз не зайшов у порти Великої Одеси
До трійки найбільш експортованих товарів увійшли продовольчі товари (майже 17 млрд доларів), метали та вироби з них (майже 2,9 млрд) і машини, устаткування та транспорт (майже 2,7 млрд). Під час митного оформлення експорту товарів, на які встановлено вивізне мито, до бюджету сплатили майже 1,5 млрд гривень.
Залежність від імпорту помітна й у виробництві військових дронів. Українські виробники досі використовують китайські деталі, попри локалізацію виробництва. На початку 2024 року майже 90% імпортованих компонентів для дронів надходило безпосередньо з Китаю. За перші вісім місяців 2026-го частка прямих постачань зменшилася до 28%. Однак частину компонентів, імовірно, виготовили в Китаї, а в Україну доправили через інші країни.
Зміни в правилах імпорту торкнуться й покупців товарів за кордоном. 15 жовтня Верховна Рада України ухвалила законопроєкт про ПДВ на міжнародні посилки. Податок нараховуватимуть на покупки через іноземні маркетплейси, навіть якщо їхня вартість не перевищує 150 євро. Нові правила запрацюють не раніше 1 липня 2027 року.
На обсяги зовнішньої торгівлі впливають і проблеми з перевезеннями. Як удари по логістиці обмежують можливості експорту та імпорту, у статті «Експорт та імпорт в умовах транспортної кризи» пише кандидат економічних наук, президент Громадської спілки «Асоціація автомобільного транспорту України» Богдан Гевко.
Загальний товарообіг України за січень–вересень становив 104,7 млрд доларів, що на 17% більше, ніж за аналогічний період 2025 року.
Оподаткований імпорт становив 52,8 млрд доларів, або 70% усього ввезеного. Податкове навантаження на кілограм оподаткованого імпорту становило 0,62 долара.
Машин, устаткування й транспорту ввезли майже на 34,4 млрд доларів. Під час митного оформлення цих товарів до бюджету сплатили майже 191,5 млрд гривень, або майже 29% усіх митних платежів. Імпорт паливно-енергетичних товарів перевищив 10,8 млрд доларів. Попри менший обсяг імпорту у грошовому вимірі, саме ця категорія принесла бюджету найбільше митних платежів: понад 224,9 млрд гривень, або майже 34% від загальної суми. Продукції хімічної промисловості ввезли на понад 10,0 млрд доларів, а до бюджету від неї надійшло майже 83 млрд гривень, або майже 13% митних платежів.
Збереження експорту не гарантує прибутковості: експерт назвав проблеми української логістики
Найбільше товарів в Україну ввезли з Китаю, майже на 22,6 млрд доларів. Далі йдуть Польща (понад 7,1 млрд) і Німеччина (понад 4,9 млрд). Найбільше українських товарів купили Польща (майже на 3,7 млрд доларів), Туреччина (понад 2,2 млрд) і Німеччина (майже 2,1 млрд).
Від серпня жоден контейнеровоз не зайшов у порти Великої Одеси
До трійки найбільш експортованих товарів увійшли продовольчі товари (майже 17 млрд доларів), метали та вироби з них (майже 2,9 млрд) і машини, устаткування та транспорт (майже 2,7 млрд). Під час митного оформлення експорту товарів, на які встановлено вивізне мито, до бюджету сплатили майже 1,5 млрд гривень.
Залежність від імпорту помітна й у виробництві військових дронів. Українські виробники досі використовують китайські деталі, попри локалізацію виробництва. На початку 2024 року майже 90% імпортованих компонентів для дронів надходило безпосередньо з Китаю. За перші вісім місяців 2026-го частка прямих постачань зменшилася до 28%. Однак частину компонентів, імовірно, виготовили в Китаї, а в Україну доправили через інші країни.
Зміни в правилах імпорту торкнуться й покупців товарів за кордоном. 15 жовтня Верховна Рада України ухвалила законопроєкт про ПДВ на міжнародні посилки. Податок нараховуватимуть на покупки через іноземні маркетплейси, навіть якщо їхня вартість не перевищує 150 євро. Нові правила запрацюють не раніше 1 липня 2027 року.
На обсяги зовнішньої торгівлі впливають і проблеми з перевезеннями. Як удари по логістиці обмежують можливості експорту та імпорту, у статті «Експорт та імпорт в умовах транспортної кризи» пише кандидат економічних наук, президент Громадської спілки «Асоціація автомобільного транспорту України» Богдан Гевко.
Go to zn.uaЕкономіка випаленого простору: чому в епоху хаосу довіра до центробанку коштує більше, ніж вилучені прибутки Go to zn.ua
Щоосені бюджетний процес в Україні воскрешає знайомий політичний ритуал: пошук фіскальної «срібної кулі» в доходах Національного банку та банківського сектора. Закладене в проєкт бюджету на 2027 рік скорочення надходжень від НБУ до 49 млрд грн після перерахування 146,1 млрд грн прибутку за 2025 рік (затвердженого Радою НБУ у квітні 2026-го) викликає передбачуваний спротив. Критики вказують на виплати банкам за депозитними сертифікатами як на пряму втрату для бюджету. Але така оцінка однобічна. Банківський сектор уже несе безпрецедентне фіскальне навантаження: левова частка прибутку вилучається через підвищену ставку податку в 50%. Ці кошти ситуативно повертаються до бюджету, проте постійне вимивання капіталу позбавляє систему ресурсу, потрібного вже завтра: для безперервної роботи фінансової системи, фондування структурної перебудови та глибокої фінансової інклюзії. Насамперед для ветеранів, яким після війни будуть потрібні безбар'єрна інфраструктура, доступні кредити для власної справи та підтримка в поверненні до мирного життя. Без цього неможлива нова архітектура, здатна кредитувати децентралізовану економіку та зберігати фінансовий суверенітет в умовах жорсткого європейського ЕSG-переходу.Спроби розглядати центральний банк як казначейський придаток, а банківську систему — як дійну корову для закриття фіскальних дір спираються на фундаментальну помилку: вони виходять із колишньої макроекономічної реальності. Але стара модель мертва. Директивне вилучення капіталу з фінансового сектора веде до колапсу завтрашньої економіки.Банки можуть втратити можливість кредитувати бізнес через підвищені податки — НБУ
Крах індустріальної спадщини та ілюзія комфорту
Економіка, яка генерувала податки до повномасштабної війни, спиралася на радянську індустріальну спадщину. До 2022 року гірничо-металургійний комплекс забезпечував понад 30% товарного експорту. Сьогодні ця модель мономіст та енергоємних гігантів відходить у минуле. Металургійний сектор позбувся понад 40% потужностей, виплавка сталі скоротилася до критичних мінімумів, а податкові надходження галузі впали більш як на 65% порівняно з довоєнним періодом. Відновлення лише однієї доменної печі оцінюється до 1 млрд дол., і в умовах дефіциту електроенергії та зміни глобальних ланцюгів постачання такі інвестиції втратили економічний сенс.Разом із заводами зруйновано й податкову базу, на яку держава спиралася десятиліттями: відбулися глибока трансформація зайнятості та міграційний відплив.Водночас здувається вітчизняна «бульбашка комфорту». Війна завдала нищівної шкоди мережевому ритейлу та великій логістиці, запустивши архаїзацію та примітивізацію праці. Наслідки — падіння продуктивності, перехід кадрів у сектори з низькою доданою вартістю та відкат у готівковий обіг, який ще більше звужує фіскальний простір.Рада з фінансової стабільності відреагувала на ініціативу Гетманцева збільшити податок на прибуток для банківКвазівоєнну економіку в нас уже створено: основні видатки йдуть через сектор безпеки та оборони з усіма супутніми складовими, зокрема неефективністю та відсутністю довгострокового планування. Драйверами структурних реформ мають бути парламент і Кабінет міністрів, а Національний банк — надійним прив'язним паском макрофінансової стабільності. Перекладати відповідальність за неефективність реального сектора на НБУ означає ігнорувати корінь проблеми.Анатомія кредитного міфу
На цьому тлі періодично виникає хибний наратив, нібито економіка не перебудовується через політику НБУ. Реальність інша: зростання чистих гривневих кредитів корпоративному сектору сягнуло 32,5% р/р.Прибуток НБУ залежить від відсоткових ставок, валютних курсів, обсягів ліквідності в банківській системі (яка в ідеалі має генеруватися економічним зростанням, а не дефіцитним бюджетним фінансуванням), а також від операцій уряду та самого НБУ в гривні та іноземній валюті.Україна не унікальна, і в її центрального банку не можуть завжди бути аномально високими прибутки. Робота в мінус під час жорсткої боротьби з інфляцією — глобальна макроекономічна реальність для всіх країн з інфляційним таргетуванням. Щоб зупинити рекордне зростання цін, центробанки змушені різко підвищувати ставки й платити високі відсотки комерційним банкам за зберігання їхніх резервів (в Україні цю роль відіграють депозитні сертифікати). Головний результат роботи незалежного центробанку — не цифра в графі «прибуток», а досягнута й збережена цінова стабільність. Коли інфляція стає стабільно низькою, це сповна окупає будь-які бухгалтерські мінуси.Як це працює на практиці, видно з нещодавніх прикладів.«Привабливість гривневих активів проти кредитної експансії»Швеція (Svеrіgеs Rіksbаnk): через підвищення ставок банк зазнав таких збитків, що його капітал упав нижче критичного рівня. Замість наповнювати бюджет, Ріксбанк звернувся по докапіталізацію: парламент її схвалив, і у вересні 2024 року центробанк отримав 25 млрд шведських крон із бюджету. Регулятор прозоро пояснив: збитки — ціна приборкання інфляції.Чехія (Čеská nárоdní bаnkа, ČNВ): у боротьбі за цільову інфляцію чеський центробанк накопичив історичний збиток у понад 400 млрд крон (більш як 16 млрд євро). Регулятор попередив: про дивіденди до бюджету найближчими роками доведеться забути.Нідерланди (Dе Nеdеrlаndsсhе Ваnk, DNВ): зіткнувшись із першими з 1931 року збитками через зростання ставок (понад 7 млрд євро сукупно), банк заздалегідь поінформував уряд. ЦБ і Міністерство фінансів публічно домовилися, що держава відмовляється від дивідендів на роки вперед, доки регулятор не відновить фінансових буферів.У цих країнах уряди та парламенти прийняли такі цифри як даність: незалежний регулятор не може забезпечувати одночасно і низьку інфляцію, і безупинне фінансове свято для казначейства.Тому цей показник кардинально змінюється з року в рік і за визначенням не є стабільним джерелом доходів. Рекордні прибутки центробанку попередніх періодів сформувалися насамперед унаслідок масштабних валютних операцій і курсових коливань. Такі результати ситуативні й не означають, що країна раптово стала багатшою.Прогнозоване зниження перерахувань 2027 року до 49 млрд грн — об'єктивний наслідок зміни структури фінансового результату НБУ в умовах воєнної економіки. Значна частина зовнішньої допомоги надходить в іноземній валюті, яку уряд конвертує через НБУ. Це створює профіцит гривневої ліквідності в банках. Щоб надлишок грошей не спровокував інфляції, НБУ змушений здійснювати валютні інтервенції та стерилізувати ліквідність депозитними сертифікатами.Українським компаніям стане простіше залучати кредити: НБУ змінив вимоги до заставиЦе потребує від Нацбанку формувати відповідні загальні резерви, тож частина фінансового результату виправдано спрямовується на фінансову стійкість України та незалежність НБУ. Така математика не означає зменшення міжнародних резервів (вони залишаються потужними): просто структура балансу вимагає від центробанку виконувати головну функцію — зберігати цінову та фінансову стабільність.Так само й доходи комерційних банків — не надприбутки мирного часу, а подушка виживання: вона йде на резерви під знецінені активи зруйнованих війною підприємств і технологічну стійкість.Відсоткова політика НБУ — єдиний ринковий спосіб підтримати життєздатність банків. Якщо регулятор піддасться тиску й позбавить систему запасу міцності, одного чудового ранку громадяни побачать на дверях банків замки, а на банкоматах — нецензурні слова. Зрештою, незалежність політики НБУ — не абстрактний привілей, а безумовне благо для всіх учасників фінансово-економічної діяльності, яке захищає державу від фатальних популістських рішень.Пастка «дзеркальної кімнати» та слово як інструмент регулятора
В умовах таких руйнувань класична монетарна трансмісія працює не так, як у підручниках: облікова ставка чи інтервенції не збудують нової ТЕЦ і не відновлять логістики. Найбільша небезпека для центробанку — те, що на нещодавньому симпозіумі в Джексон-Гоул описав Кевін Ворш: пастка «дзеркальної кімнати», коли регулятор втрачає стратегічні орієнтири й рефлекторно реагує на ринковий шум замість керувати очікуваннями.Для України така рефлексія була б фатальною. Тому Рада НБУ виконує роль незмінного довгострокового інституційного якоря (що вкотре підтвердилося вересневим рішенням зберегти Основні засади грошово-кредитної політики), тоді як Правління гнучко оперує інструментами в моменті.Коли фізичний вплив на економіку обмежений, комунікація стає визначальним інструментом монетарної політики: суть інфляційного таргетування сьогодні — в управлінні очікуваннями, а не в механічному утриманні цифри.У Раді пропонують знову підвищити податки для банківДовіра не виникає через красиві пресрелізи. Її будують прозорість і жорстка дисципліна: оголошення монетарних орієнтирів (fоrwаrd guіdаnсе) і суворе дотримання «тижня мовчання» (quіеt реrіоd) перед рішеннями щодо ставки. Цей стандарт убезпечує рішення від медійного шуму та політичних маніпуляцій і є маркером зрілості НБУ.Публічність робить регулятора мішенню, тож важливо розрізняти експертну дискусію (як на щорічних спільних конференціях НБУ та Національного банку Польщі) і політичні замовлення, мета яких — натиснути на незалежність центробанку заради тимчасового популізму.Від «архітекторів» до «ремісників»
Критика НБУ, що вимагає роздати економіці дешеві гроші й повернутися до директивного управління, оголює концептуальний розрив: її автори мислять як «архітектори» старого світу й намагаються реанімувати мертвих індустріальних гігантів. Але ми вступили в епоху глобального хаосу. Виживають ті, хто мислить як нові «ремісники»: вибудовує децентралізовані адаптивні високотехнологічні мережі просто на руїнах старого порядку. Щоб інтегруватися в Європу, бізнесу доведеться пройти сито ЕSG-вимог, а це потребує зелених ринків капіталу.Профінансувати цю трансформацію здатні лише капіталізовані стійкі банки. Режим прозорого розподілу прибутку регулятора, закладений законодавчо, створювали саме для того, щоб убезпечити фінансову стабільність від миттєвих політичних імпульсів.Попереду не буде легких рішень. Але лише кристально чесна оптика, помножена на інституційну довіру до послідовної політики регулятора, дає змогу вистояти на довгій дистанції та зберегти економіку країни.Go to zn.uaСтавки вгору до 2027-го, вниз лише з 2028-го: що ФРС готує світовій економіці Go to zn.ua
Отже, Кевіну Воршу знадобилося лише кілька місяців перебування на посаді керівника Федеральної резервної системи (ФРС), аби сформувати ієрархію пріоритетів. І цим пріоритетом стало не економічне зростання чи зниження вартості іпотеки для пересічних американців, а боротьба з інфляцією.
Зазвичай Федрезерв — це такий собі «пентеконтор Одіссея», який має пройти між Сциллою боротьби з інфляцією та Харибдою економічного зростання і зайнятості.
«Крейсерська швидкість» американської економіки, яка наразі залишається лише у мріях ФРС, — це споживча інфляція на рівні 2% і зростання ВВП на рівні 3%.
Зараз ці параметри перемішалися, як деталі пазла після землетрусу: зростання на рівні 2% та інфляція понад 3%.
Після пандемії 2020 року США ніяк не можуть повернути джина інфляції у «пляшку» монетарного таргетування.
Навіть виник термін — «липка інфляція», яка буквально прилипла до всіх базових сегментів економіки: сектора послуг, ринку житла, вартості енергоресурсів, зв’язку тощо.
Трамп критикував колишнього керівника ФРС Джерома Пауелла за нездатність знизити відсоткові ставки.
ФРС уперше з 2023 року підвищила ставку всупереч вимогам Трампа
Зниження ставок критично потрібне американській адміністрації для здешевлення кредитів для населення та бізнесу, особливо іпотечних позик.
А також для зменшення вартості обслуговування американського державного боргу, який уже досягнув астрономічної позначки у 40 трлн дол. (понад 130% ВВП). Сума обслуговування боргу зросла до 1 трлн дол. на рік (що вже перевищує річні витрати на сектор оборони).
Саме тому Трамп висунув кандидатуру Ворша на посаду керівника ФРС із «батьківським наказом»: «Іди і знижуй ставки».
Утім, такий самий наказ Трамп ще за часів своєї першої каденції давав… Джерому Пауеллу, який пішов і ставки… підвищив.
Так само зараз вчинив і Ворш, що ще раз підтверджує здогад: посада керівника ФРС — це умовна «квота» не президента, а лобі Волл-стріт, якому потрібна не дешева іпотека, а низька інфляція і висока дохідність фінансових інструментів.
Отже, Ворш розпочав новий трек жорсткої монетарної політики: медіанний прогноз щодо ставки на 2026–2027 роки збільшили до 4,1%, що передбачає ще один раунд підвищення ключової ставки на 25 базисних пунктів до кінця поточного року.
ФРС і цикли зради. Чому кожен «свій» голова Федрезерву врешті стає ворогом Трампа
На засіданні ФРС у вересні діапазон базових ставок підвищили до інтервалу 3,6–4,1%.
Прогноз щодо базової інфляції (Соrе РСЕ) на цей рік підвищили до 3,4%.
Щодо повернення до цільового рівня інфляції (таргетний показник) у розмірі 2,0%, то ФРС прогнозує вихід на таргет не раніше 2029 року, тобто вже після президентських виборів 2028-го.
Ба більше, ФРС підвищила розмір нейтральної ставки з 3 до 3,25%, що означає навіть певну часткову поступку монетарної влади в боротьбі з інфляцією.
Прогнозування Федерального комітету з відкритого ринку США, вересень 2026 р., %
Воаrd оf Gоvеrnоrs оf thе Fеdеrаl Rеsеrvе Systеm
У таблиці наведено згруповані прогнози ФРС, оновлені на засіданні у вересні 2026 року.
Жорстка монетарна політика стримуватиме економіку: за медіанним прогнозом, ВВП США зросте на 2,3% цього року і на 2,4% наступного, водночас рівень безробіття залишатиметься на мінімальних значеннях — 4,1–4,2%.
Ставка ФРС почне знижуватися лише з 2028 року, але, враховуючи кілька раундів підвищення наприкінці 2026-го та протягом 2027 року, до рівня ставок станом на літо поточного року відсотковий механізм Федрезерву повернеться лише 2028-го.
Утім, «загасити» інфляцію ФРС сподівається саме 2027 року. Наскільки реалістична ця мета? Без розв’язання комплексної проблеми глобальних цін на енергоресурси та похідних від енергії цін на продовольство і промислові товари досягти дезінфляції, очевидно, не вдасться.
Стратегічний нафтовий резерв США впав до мінімуму з 1983 року — ЗМІ
Що сказав Ворш щодо ставок за підсумками вересневого засідання ФРС?
Ключові тези:
«…Невизначеність залишається підвищеною, зокрема через геополітичну ситуацію, внутрішні витрати є стабільними, зростання продуктивності — значним, а капітальні інвестиції активні. Зростання зайнятості відповідає зростанню робочої сили, а рівень безробіття не змінився.
Однак інфляція все ще занадто висока. Сьогоднішнє рішення сприятиме своєчаснішому поверненню інфляції до цілі комітету у 2%. Цей комітет обов’язково забезпечить стабільність цін».
Ворш упевнений, що Федрезерв ухвалив рішення щодо ставок тоді, «…коли американська економіка, здається, зміцнюється. Набір персоналу, доходи приватного сектора, капітальні інвестиції підприємств — останніми місяцями всі ці показники покращилися та вказують на сприятливий розвиток подій. Потік кредитування залишається сильним, особливо кредитування підприємств».
За таких умов підвищення ставки за кредитами не стає обмежувальним чинником для економічного зростання.
Утім, «…досить подивитися на нинішню геополітичну ситуацію, повну потрясінь і невизначеності, оцінити стійкість американської економіки…».
Світова економіка зростатиме швидше, ніж очікувалося — прогноз Fіtсh
«Однією з головних ознак сильної економіки є стан ринку праці США. Рівень безробіття залишається низьким — близько 4,1%. Зростає кількість вакансій і тривалість робочого тижня. Чотиритижневе ковзне середнє кількості заявок на допомогу з безробіття перебуває на рівні, який підходить для повної зайнятості. Ситуація з працевлаштуванням, що належить до мандата ФРС, є сприятливою».
ФРС каже, що економіка США міцна, а рівень зайнятості на історичному максимумі. І є лише одна проблема: «…вже понад п’ять років інфляція перевищувала цільовий рівень. Тому наш пріоритет — цінова стабільність, другий бік нашого мандата. Річ у тім, що інфляція занадто висока і триває занадто довго» (як відомо, два мандати ФРС : — зайнятість і рівень інфляції).
Прогнози інфляції на шість і дванадцять місяців вказують на позначку у понад 3%.
ФРС звертає увагу на постійне зростання вартості сировинних товарів, що формує ключові фактори підвищеної інфляції.
Цей фактор може проілюструвати й драматичне скорочення стратегічного нафтового резерву США.
Стратегічні запаси нафти в Америці станом на кінець вересня 2026 року скоротилися до 283 млн бар. Ще в лютому, до початку війни з Іраном, стратрезерв США становив 415 млн бар. Водночас середній рівень стратрезерву за період 1977–2026 років становив 573 млн бар.
Максимуму досягли 2010 року — 727 млн бар., мінімуму — на тлі близькосхідної кризи 1977 року — 2,6 млн.
Капіталізм зламався? Чому світова економіка стала залежною від кількох компаній і країн
Цього року США використали третину нафтового стратрезерву. Так, гарячий паливний сезон позаду: у вересні запаси нафти знизилися лише на 3 млн бар. Але якщо навесні 2027 року війна в Перській затоці не завершиться, світ може увійти в смугу серйозної енергетичної кризи. До весни 2027 року нафтові стратрезерви в Китаї, США та Європі значною мірою вичерпаються.
Прогнози ФРС:
«За медіанним прогнозом, реальний ВВП зросте на 2,3% цього року і на 2,4% надалі.
Загальна інфляція РСЕ становитиме 3,7% цього року і впаде до 3,2% наступного.
Безробіття залишиться на рівні 4,1%.
Медіанний прогноз учасників передбачає, що до кінця цього року ставка федеральних коштів становитиме 4,1% і не зміниться наступного.
Ризики для інфляції зміщуються вгору, а ризики для ринку праці загалом збалансовані».
Зазвичай ФРС оцінює поточну інфляцію за рівнем максимального завантаження економіки (на основі параметрів, розрахованих в умовах повної зайнятості). Якщо поточний сукупний випуск перевищує максимальний тренд (економіка «вище тренду»), його слід охолодити та мінімізувати інфляційні ризики.
НБУ теж підвищив свою облікову ставку. Але чим відрізняється монетарна стратегія ФРС від дій НБУ?
Світова економіка вистояла попри кризу Ормузької протоки
Крім зрозумілих розбіжностей у масштабі та рівні створюваних смислів, відмінність полягає в умінні формувати тенденції, а не сліпо йти за ними.
В Україні можуть відбуватися структурні кризові явища, але Нацбанк продовжує йти за монетарною «методичкою», написаною для геть інших умов (хоча зараз сам НБУ мав би писати методички зі стимулювання економіки під час війни).
Та, мабуть, на Інститутській вважають нашу економіку резистентною до впливу надвисоких ставок в умовах немонетарної інфляції (не пов’язаної зі зростанням внутрішнього попиту), що лише посилює економічну кризу й консервує тип сировинної, рентної, корупційної економіки, яка максимально залежить від зовнішніх, екзогенних чинників впливу, серед яких головний — навіть не сировинні ціни, а динаміка зовнішнього кредитування.
Однак повернімося до ФРС. Отже, цикл зниження ставок завершено. Нейтральної ставки у 2% так і не досягли. Дезінфляційне очищення в США зазнало невдачі.
Це перше підвищення ставки з липня 2023 року.
Що характерно, рішення щодо ставки ухвалили одноголосно всі 12 членів Комітету з відкритих ринків (FОМС).
Банк міжнародних розрахунків попередив про глобальні ризики через борги, інфляцію та ШІ-бум — Rеutеrs
Посилення інфляційного тиску в США відбулося внаслідок зростання цін на енергоносії через геополітичну нестабільність і війну з Іраном.
Поганий сигнал для Трампа та республіканців напередодні осінніх виборів до Конгресу.
Серед практичних наслідків: долар зміцниться щодо євро.
Республіканці, найімовірніше, програють восени Палату представників, але ще зберігають примарний шанс утримати Сенат.
Інфляція в США залишається «великим руйнівником» політичних еліт, не даючи їм закріпитися на бажані дві каденції поспіль.
Колись Байден називав зростання цін «інфляцією Путіна». Зараз Трамп каже про «інфляцію Зеленського». Втім, це інфляція не вартості пального, а геополітичного статусу США.
Зазвичай Федрезерв — це такий собі «пентеконтор Одіссея», який має пройти між Сциллою боротьби з інфляцією та Харибдою економічного зростання і зайнятості.
«Крейсерська швидкість» американської економіки, яка наразі залишається лише у мріях ФРС, — це споживча інфляція на рівні 2% і зростання ВВП на рівні 3%.
Зараз ці параметри перемішалися, як деталі пазла після землетрусу: зростання на рівні 2% та інфляція понад 3%.
Після пандемії 2020 року США ніяк не можуть повернути джина інфляції у «пляшку» монетарного таргетування.
Навіть виник термін — «липка інфляція», яка буквально прилипла до всіх базових сегментів економіки: сектора послуг, ринку житла, вартості енергоресурсів, зв’язку тощо.
Трамп критикував колишнього керівника ФРС Джерома Пауелла за нездатність знизити відсоткові ставки.
ФРС уперше з 2023 року підвищила ставку всупереч вимогам Трампа
Зниження ставок критично потрібне американській адміністрації для здешевлення кредитів для населення та бізнесу, особливо іпотечних позик.
А також для зменшення вартості обслуговування американського державного боргу, який уже досягнув астрономічної позначки у 40 трлн дол. (понад 130% ВВП). Сума обслуговування боргу зросла до 1 трлн дол. на рік (що вже перевищує річні витрати на сектор оборони).
Саме тому Трамп висунув кандидатуру Ворша на посаду керівника ФРС із «батьківським наказом»: «Іди і знижуй ставки».
Утім, такий самий наказ Трамп ще за часів своєї першої каденції давав… Джерому Пауеллу, який пішов і ставки… підвищив.
Так само зараз вчинив і Ворш, що ще раз підтверджує здогад: посада керівника ФРС — це умовна «квота» не президента, а лобі Волл-стріт, якому потрібна не дешева іпотека, а низька інфляція і висока дохідність фінансових інструментів.
Отже, Ворш розпочав новий трек жорсткої монетарної політики: медіанний прогноз щодо ставки на 2026–2027 роки збільшили до 4,1%, що передбачає ще один раунд підвищення ключової ставки на 25 базисних пунктів до кінця поточного року.
ФРС і цикли зради. Чому кожен «свій» голова Федрезерву врешті стає ворогом Трампа
На засіданні ФРС у вересні діапазон базових ставок підвищили до інтервалу 3,6–4,1%.
Прогноз щодо базової інфляції (Соrе РСЕ) на цей рік підвищили до 3,4%.
Щодо повернення до цільового рівня інфляції (таргетний показник) у розмірі 2,0%, то ФРС прогнозує вихід на таргет не раніше 2029 року, тобто вже після президентських виборів 2028-го.
Ба більше, ФРС підвищила розмір нейтральної ставки з 3 до 3,25%, що означає навіть певну часткову поступку монетарної влади в боротьбі з інфляцією.
Прогнозування Федерального комітету з відкритого ринку США, вересень 2026 р., %
Воаrd оf Gоvеrnоrs оf thе Fеdеrаl Rеsеrvе Systеm
У таблиці наведено згруповані прогнози ФРС, оновлені на засіданні у вересні 2026 року.
Жорстка монетарна політика стримуватиме економіку: за медіанним прогнозом, ВВП США зросте на 2,3% цього року і на 2,4% наступного, водночас рівень безробіття залишатиметься на мінімальних значеннях — 4,1–4,2%.
Ставка ФРС почне знижуватися лише з 2028 року, але, враховуючи кілька раундів підвищення наприкінці 2026-го та протягом 2027 року, до рівня ставок станом на літо поточного року відсотковий механізм Федрезерву повернеться лише 2028-го.
Утім, «загасити» інфляцію ФРС сподівається саме 2027 року. Наскільки реалістична ця мета? Без розв’язання комплексної проблеми глобальних цін на енергоресурси та похідних від енергії цін на продовольство і промислові товари досягти дезінфляції, очевидно, не вдасться.
Стратегічний нафтовий резерв США впав до мінімуму з 1983 року — ЗМІ
Що сказав Ворш щодо ставок за підсумками вересневого засідання ФРС?
Ключові тези:
«…Невизначеність залишається підвищеною, зокрема через геополітичну ситуацію, внутрішні витрати є стабільними, зростання продуктивності — значним, а капітальні інвестиції активні. Зростання зайнятості відповідає зростанню робочої сили, а рівень безробіття не змінився.
Однак інфляція все ще занадто висока. Сьогоднішнє рішення сприятиме своєчаснішому поверненню інфляції до цілі комітету у 2%. Цей комітет обов’язково забезпечить стабільність цін».
Ворш упевнений, що Федрезерв ухвалив рішення щодо ставок тоді, «…коли американська економіка, здається, зміцнюється. Набір персоналу, доходи приватного сектора, капітальні інвестиції підприємств — останніми місяцями всі ці показники покращилися та вказують на сприятливий розвиток подій. Потік кредитування залишається сильним, особливо кредитування підприємств».
За таких умов підвищення ставки за кредитами не стає обмежувальним чинником для економічного зростання.
Утім, «…досить подивитися на нинішню геополітичну ситуацію, повну потрясінь і невизначеності, оцінити стійкість американської економіки…».
Світова економіка зростатиме швидше, ніж очікувалося — прогноз Fіtсh
«Однією з головних ознак сильної економіки є стан ринку праці США. Рівень безробіття залишається низьким — близько 4,1%. Зростає кількість вакансій і тривалість робочого тижня. Чотиритижневе ковзне середнє кількості заявок на допомогу з безробіття перебуває на рівні, який підходить для повної зайнятості. Ситуація з працевлаштуванням, що належить до мандата ФРС, є сприятливою».
ФРС каже, що економіка США міцна, а рівень зайнятості на історичному максимумі. І є лише одна проблема: «…вже понад п’ять років інфляція перевищувала цільовий рівень. Тому наш пріоритет — цінова стабільність, другий бік нашого мандата. Річ у тім, що інфляція занадто висока і триває занадто довго» (як відомо, два мандати ФРС : — зайнятість і рівень інфляції).
Прогнози інфляції на шість і дванадцять місяців вказують на позначку у понад 3%.
ФРС звертає увагу на постійне зростання вартості сировинних товарів, що формує ключові фактори підвищеної інфляції.
Цей фактор може проілюструвати й драматичне скорочення стратегічного нафтового резерву США.
Стратегічні запаси нафти в Америці станом на кінець вересня 2026 року скоротилися до 283 млн бар. Ще в лютому, до початку війни з Іраном, стратрезерв США становив 415 млн бар. Водночас середній рівень стратрезерву за період 1977–2026 років становив 573 млн бар.
Максимуму досягли 2010 року — 727 млн бар., мінімуму — на тлі близькосхідної кризи 1977 року — 2,6 млн.
Капіталізм зламався? Чому світова економіка стала залежною від кількох компаній і країн
Цього року США використали третину нафтового стратрезерву. Так, гарячий паливний сезон позаду: у вересні запаси нафти знизилися лише на 3 млн бар. Але якщо навесні 2027 року війна в Перській затоці не завершиться, світ може увійти в смугу серйозної енергетичної кризи. До весни 2027 року нафтові стратрезерви в Китаї, США та Європі значною мірою вичерпаються.
Прогнози ФРС:
«За медіанним прогнозом, реальний ВВП зросте на 2,3% цього року і на 2,4% надалі.
Загальна інфляція РСЕ становитиме 3,7% цього року і впаде до 3,2% наступного.
Безробіття залишиться на рівні 4,1%.
Медіанний прогноз учасників передбачає, що до кінця цього року ставка федеральних коштів становитиме 4,1% і не зміниться наступного.
Ризики для інфляції зміщуються вгору, а ризики для ринку праці загалом збалансовані».
Зазвичай ФРС оцінює поточну інфляцію за рівнем максимального завантаження економіки (на основі параметрів, розрахованих в умовах повної зайнятості). Якщо поточний сукупний випуск перевищує максимальний тренд (економіка «вище тренду»), його слід охолодити та мінімізувати інфляційні ризики.
НБУ теж підвищив свою облікову ставку. Але чим відрізняється монетарна стратегія ФРС від дій НБУ?
Світова економіка вистояла попри кризу Ормузької протоки
Крім зрозумілих розбіжностей у масштабі та рівні створюваних смислів, відмінність полягає в умінні формувати тенденції, а не сліпо йти за ними.
В Україні можуть відбуватися структурні кризові явища, але Нацбанк продовжує йти за монетарною «методичкою», написаною для геть інших умов (хоча зараз сам НБУ мав би писати методички зі стимулювання економіки під час війни).
Та, мабуть, на Інститутській вважають нашу економіку резистентною до впливу надвисоких ставок в умовах немонетарної інфляції (не пов’язаної зі зростанням внутрішнього попиту), що лише посилює економічну кризу й консервує тип сировинної, рентної, корупційної економіки, яка максимально залежить від зовнішніх, екзогенних чинників впливу, серед яких головний — навіть не сировинні ціни, а динаміка зовнішнього кредитування.
Однак повернімося до ФРС. Отже, цикл зниження ставок завершено. Нейтральної ставки у 2% так і не досягли. Дезінфляційне очищення в США зазнало невдачі.
Це перше підвищення ставки з липня 2023 року.
Що характерно, рішення щодо ставки ухвалили одноголосно всі 12 членів Комітету з відкритих ринків (FОМС).
Банк міжнародних розрахунків попередив про глобальні ризики через борги, інфляцію та ШІ-бум — Rеutеrs
Посилення інфляційного тиску в США відбулося внаслідок зростання цін на енергоносії через геополітичну нестабільність і війну з Іраном.
Поганий сигнал для Трампа та республіканців напередодні осінніх виборів до Конгресу.
Серед практичних наслідків: долар зміцниться щодо євро.
Республіканці, найімовірніше, програють восени Палату представників, але ще зберігають примарний шанс утримати Сенат.
Інфляція в США залишається «великим руйнівником» політичних еліт, не даючи їм закріпитися на бажані дві каденції поспіль.
Колись Байден називав зростання цін «інфляцією Путіна». Зараз Трамп каже про «інфляцію Зеленського». Втім, це інфляція не вартості пального, а геополітичного статусу США.
Go to zn.uaЯк перетворити російські заморожені активи з мертвого капіталу на довгостроковий інструмент Go to zn.ua
Питання використання 300 млрд дол. знерухомлених російських активів, які заморозили 2022 року у відповідь на російську агресію, дедалі більше нагадує американські гірки. Дискусія щодо них вщухає, а потім розгортається з новою силою.Новий момент набирає обертів саме зараз. Ще на початку вересня Швеція, Нідерланди, Польща та Іспанія закликали Єврокомісію активізувати обговорення щодо використання активів. Згодом зі зверненням про передачу російських заморожених активів Україні виступили 122 євродепутати.Водночас у листопаді минулого року під час обговорення репараційного кредиту прем’єр-міністр Бельгії Барт де Вевер закликав ЄС не поспішати з використанням активів, наголосивши, що «активи не можна використати двічі: або зараз на війну, або потім на відбудову».Останні кілька місяців ми з колегами спробували підготуватися до нового вікна, коли європейці повернуться до цього питання, подивившись на ці 300 млрд дол. заморожених активів саме під цим кутом — як мультиплікувати їхній ефект? Як таки зробити, аби вони працювали і на перемогу, і на повоєнну стійкість?Досі дискусію щодо використання тіла активів було зосереджено переважно на двох опціях: продовжувати знерухомлення або конфіскувати їх, але на останній крок апетиту не було.Гроші для України: заморожені активи РФ можуть перевести з Еurосlеаr та інших депозитаріїв під управління ЄСДо того ж є нюанс: обидва варіанти залежні, зокрема, від політичної динаміки в ЄС і консенсусу, який може змінитися вже 2027 року після президентських виборів у Франції. Політична динаміка в Німеччині зараз також тривожна. В обох країнах наростає підтримка ультраправих — «Альтернативи для Німеччини», лідеркою якої є Аліс Вайдель, та французького «Національного об'єднання» на чолі з Марін Ле Пен.Обидві лідерки виступають проти надання допомоги Україні та використання російських заморожених активів на користь нашої країни. Аліс Вайдель пішла ще далі та у вересні цього року заявила, що в разі її приходу до влади вимагатиме в України повернення наданих нам коштів.Така риторика ультраправої опозиції може підживлювати сподівання Кремля повернути ці кошти для нового переозброєння. Ми ж не маємо права дозволити йому це зробити. Це питання базової справедливості: частина коштів допомогла б покрити щонайменше третину збитків, завданих Україні, загальна сума яких, за різними оцінками, становить 588–800 млрд дол.Наступні кілька місяців, поки ключові уряди в європейських країнах очолюють проєвропейські та проукраїнські лідери, у нас є вікно можливостейзацементувати ці активи для України. Для цього ми запропонували нову архітектуру — гібридний Фонд (Ukrаіnе Fund), який має отримати російські активи для активного управління, і це можливо навіть без конфіскації.Бельгія не хоче віддавати ЄС заморожені активи РФ із Еurосlеаr
Норвезький досвід на українські реалії: за яким принципом може працювати Фонд
Коли ми переконуємо партнерів передати активи, дискусія впирається у звичні страхи: «це занадто ризиковано», «зруйнує стабільність євро» або «Росія подасть позови». Та сьогоднішнє консервативне управління саме по собі також містить економічні ризики: інфляцію, залежність від монетарної політики окремих держав (як-от нещодавні від’ємні ставки в Японії), ризик реінвестування та втрату ефекту складного відсотка.За основу майбутнього фонду варто взяти досвід найуспішніших суверенних фондів світу, насамперед норвезького нафтового фонду. Завдяки професійному управлінню його інвестиційний дохід уже сягнув 1,5 трлн дол. (станом на кінець першого півріччя 2026-го), а накопичений інвестиційний дохід у 2,7 разу перевищив сукупні надходження держави до фонду від нафтогазових доходів.Водночас Фонд з управління російськими активами не може механічно копіювати Норвегію. Україні потрібна гібридна модель під керівництвом ЄС, країн G7, Норвегії та України, що поєднуватиме як довгострокове управління коштами, так і покриття негайних витрат.Завдяки фінансовим інструментам на кшталт ЕRА Lоаn 2.0 частина спроможності фонду може закривати поточні потреби: оборону, відбудову, компенсації та страхування від воєнних ризиків уже зараз.Заморожені активи Росії опинилися під новим юридичним ризиком: що вирішив суд у БельгіїВодночас значна частина капіталу має професійно інвестуватися та генерувати дохід десятиліттями, зокрема для поступового покриття наших боргів, прив’язаних до російських активів. Саме тому ці кошти слід розглядати не як одноразовий кошик, а як продуктивну фінансову базу, здатну забезпечувати стійкість для нас і наших наступних поколінь.Моделювання, проведене в межах нашого дослідження, показує: за базового розміру активів 300 млрд дол. і річної дохідності 6,5% різні моделі балансування між довгостроковим інвестуванням і покриттям негайних витрат можуть створити приблизно 585–677 млрд дол. сукупної економічної вартості протягом 30 років, залишивши наприкінці періоду 36–112 млрд дол. капіталу. Це не прогноз дохідності, але демонстрація принципу, що професійне довгострокове управління може суттєво збільшити ресурс, доступний для безпеки України та Європи.Чому це вигідно самій Європі
Щоб європейські лідери мали аргументи порушити це питання знову, Фонд обов'язково має бути вигідним і для самої Європи.Частину портфеля довгострокового інвестування коштів можна вигідно вкласти в саму ж Європу: державні облігації країн-членів, енергетику, критичну інфраструктуру й оборонні заводи, зокрема у спільні українсько-європейські підприємства. Тому страх «не чіпати активів, бо так безпечніше» є хибним. Він порівнює активну інвестицію з міфічним безризиковим станом.Репараційний кредит: ЄС перетворює заморожені активи РФ на зброю для УкраїниБа більше, відбудова України — це водночас і підготовка до нашого членства в ЄС: нові дороги, енергосистеми, прикордонні переходи та екологічна модернізація. Якщо профінансувати ці витрати коштом російських активів, Фонд візьме на себе велику частину рахунку за нашу євроінтеграцію. Це не закриє всіх потреб, але зніме певний тиск на бюджет ЄС і країни-члени, які побоюються, що розширення ЄС вдарить по їхніх бюджетах.Водночас зовнішню критику може допомогти нейтралізувати залучення країн Перської затоки. Якщо запропонувати Саудівській Аравії, ОАЕ, Катару чи Кувейту участь у конкретних проєктах відбудови, інвестиційні можливості та потенційне представництво в ширшій інституційній архітектурі Фонду, вони можуть перетворитися з опонентів підходів G7 на зацікавлених стейкхолдерів процесу.Однак найбільша саме внутрішньоєвропейська опозиція — Бельгія. Зараз більшість російських заморожених активів лежить у бельгійському депозитарії Еurосlеаr, що створює політичні та безпекові ризики для однієї інституції та уряду країни. Заснування окремого фонду дало б можливість перерозподілити ризик і зарезервовані там кошти для страхування Бельгії та Еurосlеаr. До того ж новий багаторічний бюджет ЄС на 2028–2034 роки, який саме зараз обговорюють, дає ідеальну змогу домовитися про цей інструмент заздалегідь замість того, щоб латати прогалини безпосередньо під час кризи.Війна за репараційний кредитВікно можливостей не вічне. Змінюються уряди, бюджетні пріоритети, а зростання політичних сил, які виступають за скорочення підтримки чи за «дружні» відносини з Росією, збільшує ризик перегляду рішень. З 2024 року частину європейської допомоги Україна отримує з відсотків від заморожених активів РФ. Але цього критично недостатньо.І поки ці гроші не прив'язані до чіткого механізму для України, ми залежимо від турбулентності й щорічних політичних суперечок у Європі. Тож важливо закріпити активи в надійній структурі, поки політичний консенсус ще живий.Наприкінці своєї каденції команда Байдена встигла запустити з партнерами з G7 механізм ЕRА Lоаns і перерахувати для України 20 млрд дол., і це рішення критично допомогло нам вижити 2025 року. Сьогодні проукраїнські уряди в Європі мають схожий шанс закласти фундамент довгострокової підтримки.Головне завдання зараз полягає в тому, щоб переконати Європу перетворити ці активи на довгостроковий фінансовий інструмент і гарантувати, що ані політичні кризи, ані майбутні вибори в ЄС не позбавлятимуть України ресурсів.Go to zn.uaСкільки ще Росія може фінансувати війну: аналіз резервів і больових точок
Зважена оцінка поточного стану економіки Росії, її рушійних сил і структурних обмежень, стійкості до зовнішньоекономічних шоків і «далекобійних» санкцій ЗСУ дає змогу об’єктивно оцінити спроможність Кремля вести війну високої інтенсивності з Україною та її можливі часові рамки.Після початку повномасштабного вторгнення в Україну і запровадження західних санкцій більшість експертів і міжнародних організацій передбачали для Росії глибоку економічну кризу. Однак такі очікування не справдилися внаслідок неповноти санкційного режиму (неприєднання країн Глобального Півдня), збереження високих світових цін на нафту, використання російською владою накопичених фінансових резервів, реалізації імпортозаміщення та переходу до політики воєнного кейнсіанства.Навпаки, у 2023–2024 роках спостерігалося активне зростання реального ВВП (на 4,1 і 4,9% відповідно), зумовлене безпрецедентним вливанням державних коштів у розширення військово-промислового комплексу (ВПК) і фінансування поточних витрат на ведення війни.Російська економіка входить у системну кризу. Чи далеко Кощієва голкаПоточного року економіка агресора увійшла в стадію стагнації, засвідчивши вичерпання ефектів воєнного кейнсіанства. У І кварталі 2026-го реальний ВВП зменшився на 0,2%, а в ІІ кварталі зріс на 1,3% порівняно з попереднім роком. Крім цього, у 2025–2026 роках сповільнюється промислове виробництво, скорочуються інвестиції в основний капітал, поглиблюються дефіцит робочої сили та технологічна деградація економіки, зростає бюджетний дефіцит і вичерпуються фінансові резерви держави (детальніше ці тенденції розкрито у дослідженні «Поточний стан і майбутні перспективи воєнної економіки Росії»).Промисловість досі має позитивні темпи приросту, але пояснюються вони переважно виконанням державних замовлень. Драйверами зростання залишаються виробництво зброї та військової техніки, будівництво за держзамовленням, логістика війни. При цьому темпи приросту промвиробництва впали з 4,6% 2024 року до 2,1% 2025-го і менш як 1% 2026 року.ВПК є ядром економіки Росії, але й тут темпи зростання знижуються — з близько 20% 2024 року до 3–6% 2026-го. Причини цього — вичерпання вільних виробничих потужностей, дефіцит кадрів, ускладнення доступу до високотехнологічних компонентів. Економіка Росії впритул підійшла до межі своїх виробничих можливостей і стикається зі зменшенням віддачі від вкладень. Ці обмеження накладаються на радикальне скорочення інвестицій в основний капітал, які знижуються шість кварталів поспіль.Падіння інвестиційної активності — індикатор серйозних проблем в економіці, який сигналізує про погіршення очікувань бізнесу та високу ймовірність переходу до рецесії. У І півріччі 2026 року спад інвестицій в основний капітал становив 7,3%.Енергетичний і паливний дефіцит: експерт пояснив, як можна посилити тиск на економіку РФПроте економіка Росії досі має певний ступінь міцності завдяки мікроекономічній гнучкості ринків, значним доходам від експорту енергоносіїв, високій централізації ресурсів для досягнення військових цілей, активній співпраці з Китаєм, Індією, країнами Близького Сходу і Центральної Азії.Обсяги накопичених золотовалютних резервів (понад 700 млрд дол.) і наявний профіцит поточного рахунку не дають змоги розраховувати на вичерпання можливостей агресора фінансувати війну в найближчому майбутньому. Профіцит поточного рахунку платіжного балансу Росії у І півріччі 2026-го становив 34,1 млрд дол. і був у 1,5 разу більшим, ніж у І півріччі 2023 і 2025 років.Станом на вересень 2026 року немає ознак неминучої економічної кризи в Росії, хоча макроекономічні дисбаланси там поглиблюються, посилюючи вразливість до впливу несприятливих зовнішніх і внутрішніх соціально-політичних шоків. Ступінь стійкості економіки зменшується і під впливом структурних обмежень — дефіциту робочої сили, поглиблення технологічної відсталості, браку приватних інвестицій, сильної залежності економіки від державних стимулів.Перерозподіл фінансових і трудових ресурсів на користь ВПК стримує розвиток цивільних галузей промисловості. Сучасна російська економіка дедалі більше набуває ознак «двошвидкісної». Перший її сегмент — ВПК і пов'язані галузі — продовжує зростати завдяки великому державному фінансуванню й іншим формам підтримки. Тоді як другий сегмент — цивільні виробництва — скорочується під впливом підвищення податків, звуження внутрішнього попиту, дефіциту робочої сили, проблем з імпортом та експортом.Енергосистема РФ має вразливе місце: експерт пояснив можливі наслідки для економікиУ галузях, орієнтованих на приватний попит і залежних від приватних інвестицій, виникла найскладніша ситуація. Найвищі темпи падіння промвиробництва у І півріччі 2026 року зафіксовано у металургії (9,4% порівняно з І півріччям 2025-го), виробництві коксу і нафтопродуктів (7,5%), поліграфії (7,3%), виробництві будматеріалів (6,8%), добуванні інших корисних копалин (крім вугілля і металічних руд, 5,7%), виробництві одягу (5,6%), виробництві машин і обладнання (4,9%).Оцінки близького до уряду РФ Центру макроекономічного аналізу і короткострокового прогнозування свідчать про те, що у червні 2026 року темпи падіння промислового виробництва в цивільних галузях становили 2,1% порівняно з червнем 2025-го. У липні зафіксували мінімальний позитивний приріст, однак липневий обсяг виробництва був на 3,2% нижчим за середньомісячний рівень 2024 року.Модель двошвидкісної економіки забезпечує нарощування і підтримання військових зусиль держави, проте погіршує її структуру, стримує підвищення продуктивності праці та знижує потенціал довгострокового економічного зростання.Різні сектори економіки РФ стикаються з гострою нестачею робочої сили. Рівень безробіття за методологією Міжнародної організації праці у липні 2026 року становив лише 2,3%. Ще до повномасштабного вторгнення в Україну від'ємний приріст населення Росії становив близько 600 тисяч осіб на рік. З осені 2022-го кілька сотень тисяч росіян виїхали за кордон, уникаючи мобілізації та політичних переслідувань. Оцінки воєнних втрат агресора упродовж 2022–2026 років наближаються до 1,5 мільйона осіб убитими, пораненими і зниклими безвісти.Додатково відбувається постійний перехід людей із цивільної економіки до ВПК та армії РФ. Крім того, обсяги зовнішньої імміграції в Росію останніми роками суттєво зменшилися. Усі ці чинники формують значний дефіцит трудових ресурсів в економіці, який тисне на зростання заробітних плат і витрат бізнесу.У січні—травні 2026 року щомісячні темпи зростання реальної заробітної плати порівняно з відповідним місяцем 2025-го коливалися від 4,5 до 8,6%. А 2024 року такі темпи були ще вищими — 12,9% у березні та 10,8% у лютому. Брак робочої сили, вочевидь, стримуватиме темпи зростання російської економіки у тривалій перспективі.Українські удари підривають економіку РФ: у Путіна проблеми не лише з пальним — РоlіtісоПомітний негативний вплив на економіку агресора справляють і «далекобійні» санкції Сил оборони України. Атаки на нафтопереробну промисловість та енергетичну інфраструктуру створили в Росії паливну кризу, яка з червня 2026 року почергово проходить стадії загострення і пом'якшення. Станом на кінець вересня 2026-го близько 50% потужностей російських НПЗ виведено з ладу. Паливна криза супроводжується гальмуванням промисловості, збільшенням логістичних витрат, погіршенням стану федерального бюджету. Сільське господарство виявилося особливо вразливим, оскільки паливна криза збіглася із сезоном збирання врожаю, коли стрімко зростає попит фермерів на пальне.Синхронізація ударів по НПЗ, портах, нафтобазах, тіньовому флоту й товарній логістиці Росії засвідчила реалізацію Силами оборони України комплексної стратегії, націленої на руйнування вразливих ланок економіки агресора.Найімовірнішим на майбутнє є сценарій поступового виснаження російської економіки, за якого держава ще зможе кілька років підтримувати високі військові видатки, але матиме наслідки: економічний спад чи стагнацію, накопичення внутрішніх дисбалансів, зниження толерантності населення до загарбницької війни.Воєнна економіка Росії продовжуватиме функціонувати, але ціною зниження ефективності використання ресурсів. Дефіцит робочої сили, деградація цивільних секторів, скорочення приватних інвестицій, труднощі з фінансуванням військових видатків бюджету поступово скорочуватимуть можливості держави-агресорки підтримувати війну високої інтенсивності.Руйнація російської економіки — передумова для переговорівРосійська економіка дедалі більше демонструє ознаки слабкості, і в такому стані вона не зможе забезпечувати значні військові витрати безкінечно довго. Час не є нейтральним фактором для РФ — кожен наступний період війни збільшуватиме її ціну для агресора. Для підтримки економічного двигуна війни російській владі доведеться посилювати командно-адміністративні заходи з примусової мобілізації людських і матеріальних ресурсів на військові цілі. Такі заходи через свою непопулярність зменшуватимуть масову підтримку війни серед російського населення.Найуразливішим елементом економіки РФ є зростання вартості ведення війни та ізоляції від Заходу, які звужують ресурсну базу для військових апетитів Кремля і підривають соціальну стійкість режиму. Макроекономічний і соціальний простір Росії для продовження агресивної війни з Україною поступово звужуватиметься. Наскільки швидко він зникне, залежить від дієвості та перманентності ударів ЗСУ по ключових вузлах економіки агресора, рівня експортних цін на нафту, ефективності міжнародних санкцій і перебігу соціальних процесів у Росії.Водночас не слід недооцінювати здатності Росії підтримувати нинішню інтенсивність війни у короткостроковій перспективі. Ймовірно, що за умови збереження жорсткості санкційного режиму на нинішньому рівні, цін на нафту в діапазоні 70–80 дол. за барель і стабільної політики Китаю агресор зможе підтримувати нинішній темп фінансування війни принаймні ще два роки.У політичній площині отримані висновки означають необхідність відмови від очікувань швидкої економічної кризи в Росії під час застосування стратегії економічного виснаження агресора та його «підштовхування» до соціальної турбулентності. Зупинити військову машину Кремля можна як через послаблення військово-економічної спроможності агресора, так і через каскадне наростання труднощів серед широких мас населення, що підриватимуть соціальну стабільність режиму.Росія змінила тактику: війна вступає у нову смертоносну фазу — Тhе GuаrdіаnУ цьому контексті пріоритетними є заходи, які зменшують дохідність експорту, ускладнюють функціонування логістичних ланцюгів і вражають больові точки агресора в економічному та соціальному плані. Удари Сил оборони мають зосереджуватися на соціально найчутливіших напрямах і об'єктах (з найбільшим соціальним мультиплікатором).Поряд з постійними ударами по НПЗ, військових виробництвах, інфраструктурі морського експорту та системах е-соmmеrсе варто було б розглянути і такі напрями «далекобійних санкцій» проти Росії:
- скоординовані удари по енергетичній інфраструктурі Московської агломерації та досяжних міст — обласних центрів для переривання постійної подачі електроенергії;щоденний запуск відповідних моделей БпЛА для перекриття основних аеропортів і зупинки авіасполучення в європейській частині Росії;здійснення кібератак на інфраструктуру цифрового рубля для нарощування попиту на готівку і посилення дестабілізаційних тенденцій у банківському секторі.
Україна не готова до нової кризи, а вона вже тут
Економічна система України вдруге за час війни опинилася перед системним викликом структурної перебудови.
Перший такий виклик виник на початку війни 2022 року. Тоді це коштувало нам падіння ВВП на рівні 29% і промислового виробництва — більш як на 30%. Додалися ще девальвація гривні та інфляція на рівні 26%.
Після 2022 року на нас чекало перезавантаження економічної моделі. Що ж, маю дві новини: погану та відносно позитивну.
Відносно позитивна — економіка знайшла точку опори в зовнішній допомозі, секторі послуг і сировинному експорті. Цей процес вироблення резистентності до шоків війни дав змогу 2023 року відштовхнутися від дна (зростання ВВП на 5% на низькій статистичній базі порівняння) та зростати на рівні 2–3% у подальші два роки (2024–2025).
Погана новина — економіка так і не перейшла в стан структурної перебудови й вироблення резистентності до токсичних викликів війни. Для цього просто забракло внутрішніх кредитних ресурсів через наджорстку політику НБУ, спрямовану на створення тепличних умов для групи банківського лобі.
Економіка, яка не адаптувалася до умов війни і просто «купила» собі кілька років умовно сталого розвитку за рахунок зовнішньої допомоги, приречена на постійне занурення в крижану купіль структурної кризи щоразу, як змінюються базові умови зовнішнього фінансування чи режим фізичних руйнувань під час війни.
Простими словами, нинішня криза — це невиконане «домашнє завдання» всіх попередніх урядів Дениса Шмигаля та Юлії Свириденко.
ВАС ЗАЦІКАВИТЬ
ВВП України впав уперше з 2022 року. Ми на порозі рецесії?
Фактично це і не були уряди структурних змін економіки та пристосування її до умов війни, а лише «ложа чиновників», які виконували функції фінансового дирижизму.
Ступінь підготовки економіки до нових викликів ілюструє законопроєкт про державний бюджет на 2027 рік.
У пояснювальній записці до законопроєкту уряд уже усвідомлює загрозу рецесії, наголошуючи, що економічна динаміка на початку 2026 року вперше з І кварталу 2023 року стала від’ємною. Зокрема, «у липні-серпні 2026 року умови роботи підприємств учергове ускладнилися. Посилення ударів по виробничій, складській, поштовій і транспортній інфраструктурі порушило окремі ланцюги постачання, а суттєве обмеження роботи чорноморських портів звузило можливості реалізації продукції на зовнішніх ринках на невизначений термін».
Найбільша криза на тлі засилля імпорту спостерігається в промисловому секторі: у січні—липні 2026 року обсяг виробництва промислової продукції скоротився на 0,3% порівняно з відповідним періодом попереднього року.
При цьому в проєкті держбюджету на 2027 рік для обслуговування державного матеріального резерву передбачено видатки в сумі 69,4 млн грн, у тому числі 26,6 млн грн за загальним фондом і 42,8 млн грн за спеціальним фондом для «проведення розрахунків із суб’єктами господарювання за обслуговування запасів державного матеріального резерву за рахунок реалізації матеріальних цінностей у порядку освіження».
А видатки на заходи з мобілізаційної підготовки галузей національної економіки передбачено за загальним фондом у сумі 144,4 млн грн.
Тhе Есоnоmіst: економіка України наближається до межі
Для порівняння, за бюджетною програмою «Реалізація Угоди між Урядом України та Урядом Сполучених Штатів Америки про створення Американо-Українського інвестиційного фонду відбудови» передбачені видатки в обсязі 960,3 млн грн. Ця сума вдвічі більша, ніж витрати держави на формування матеріального резерву та на мобілізаційну підготовку галузей національної економіки.
Тобто в умовах, коли необхідно максимально накопичувати державні резерви напередодні надважкої зими (запаси палива, продовольства, ліків тощо), уряд планує витратити на поповнення стратегічного резерву лише… 69 млн грн, тобто до 1,5 млн дол. Такого поповнення резерву не вистачить навіть на середній обласний центр. А на мобілізаційні заходи в економіці на п’ятому році війни буде витрачено лише 144 млн грн, що є суто символічною сумою.
Додає штрихів і НБУ у своєму Макроекономічному та монетарному огляді за вересень 2026 року.
Щодо інфляції: «У липні промислова інфляція пришвидшилася до 42,5% рік до року (р/р). Визначальним чинником залишалося подальше зростання цін у галузі постачання електроенергії, газу та пари (до 83,7% р/р) через вищу, ніж торік, оптову ціну на е/е, зокрема на тлі підвищення прайс-кепів та імпорту з ЄС».
Окремо НБУ зазначає, що зростання цін у переробній промисловості пришвидшилося до 14,2% р/р на тлі високих виробничих витрат бізнесу на енергоресурси, логістику та оплату праці. На додачу негативним чинником у липні стали масовані російські атаки на складську, логістичну та виробничу інфраструктуру бізнесу.
Щодо ділових очікувань НБУ зазначає, що ділові очікування підприємств погіршилися в більшості видів діяльності на тлі масштабних руйнувань об'єктів логістики й бізнесу та блокування морського коридору. Ділові настрої послабилися в промисловості, торгівлі й будівництві. Скоротилися й реєстрації компаній і ФОП, що додатково свідчило про послаблення економічної активності.
ВАС ЗАЦІКАВИТЬ
FТ: Як російські атаки підривають українську економіку
Щодо експорту: «…експорт с/г продукції в серпні скоротився до 1,5 млн т (на 60% р/р і на 49% м/м)». Це зумовлено насамперед скороченням на 95% р/р морського експорту через порти Великої Одеси, тоді як «експортні перевезення через порти Дунаю зросли в 6,5 разу, залізницею — у 2,9 разу, автомобільним транспортом — на 10%».
Щодо промислового виробництва зазначається, що загалом воно скоротилося на 1,7% р/р. При цьому зростання добувної промисловості сповільнилося до 0,3% р/р, переробна промисловість скоротилася на 0,2% р/р через відновлення падіння в харчовій промисловості та металургії на тлі блокування портів. І тільки машинобудування прискорилося завдяки оборонним замовленням.
Хоча НБУ спостерігає зростання в роздрібній торгівлі в липні на 8,7% р/р за даними Держстату, «проте в серпні оперативні індикатори свідчили про сповільнення її зростання ( 10,8% р/р у серпні проти 17,7% р/р у липні за даними ДПС щодо розрахунків через РРО) на тлі руйнувань об'єктів торговельної логістики та обстрілів ТРЦ».
Втрати української економіки через обмеження ЄС можуть перевищити 6% ВВП — ЗМІ
Щодо вакансій варте уваги те, що кількість нових вакансій уперше з початку року була нижчою за торішню. За даними Wоrk.uа, кількість резюме в серпні зросла на 24% р/р, тоді як кількість вакансій дещо знизилася (-0,3% р/р). Однак за останній тиждень серпня нових вакансій р/р уже було на 6% менше. «Причинами зниження попиту на працю були масовані атаки на інфраструктуру в серпні та зростання невизначеності щодо економічної активності. Від атак значно постраждали торговельні мережі, тому найбільше скоротилася кількість вакансій у роздрібній торгівлі (-17% р/р у серпні) та сфері обслуговування (-4%)».
Дані Опендатабот надають аналітику щодо інших аспектів кризи, що насувається на горизонті подій.
Опендатабот
З липня 2024 року податкова заборгованість українських підприємств збільшилася із 132 млрд до 263 млрд грн. При цьому 92% боржників — малі та середні компанії.
Епіцентр кризи сформувався в гірничо-металургійному комплексі. За даними Опендатабот, лише 1,7 млрд дол. приніс експорт чорних металів з України за січень—травень 2026 року — «це майже стільки ж, скільки Україна отримала за піковий місяць експорту металу 2021 року». Для розуміння: 2021 року експорт чорних металів приніс 15,7 млрд дол., а 2025-го — 4,7 млрд. Причини падіння: удари по меткомбінатах, портова криза та запровадження ЄС механізму СВАМ — спеціального мита на «вуглецевий слід».
ВАС ЗАЦІКАВИТЬ
Інфляція прискориться, зростання економіки сповільниться: НБУ оприлюднив новий макропрогноз
Зараз криза поширюється на сектор послуг унаслідок ударів РФ по логістичних складах і ТРЦ. Для розуміння значущості знову звернемося до даних Опендатабот: «697,27 млрд грн сягнув сукупний дохід десятки компаній-лідерів у сфері оптової торгівлі за даними Індексу Опендатабот-2026. Це на 23% більше, ніж сукупний дохід лідерів Індексу-2025. За рік дохід удалося збільшити всім компаніям, а ось прибуток — ні. До топу потрапили 3 компанії, що торгують паливом, по 2 компанії з тютюнового бізнесу, фармацевтики й металургії та 1 продовольча компанія. «Вхідний квиток» до переліку найкращих цьогоріч склав 43 млрд грн доходу».
Опендатабот
Підсумовуючи, можна сказати, що економіка входить у смугу системного охолодження. Рецесія найближчим часом більш ніж реальна. Епіцентр кризи: логістика, транспорт, експорт аграрної сировини, ГМК, сектор торгівлі та послуг. Криза супроводжуватиметься скороченням вакансій, податкових надходжень до бюджету та бізнес-активності загалом. Економіка має або структурно змінитися, тобто розконцентруватися та перейти до інших форм ведення бізнесу. Або сподіватися на закінчення війни 2027 року. Інакше — криза.
Перший такий виклик виник на початку війни 2022 року. Тоді це коштувало нам падіння ВВП на рівні 29% і промислового виробництва — більш як на 30%. Додалися ще девальвація гривні та інфляція на рівні 26%.
Після 2022 року на нас чекало перезавантаження економічної моделі. Що ж, маю дві новини: погану та відносно позитивну.
Відносно позитивна — економіка знайшла точку опори в зовнішній допомозі, секторі послуг і сировинному експорті. Цей процес вироблення резистентності до шоків війни дав змогу 2023 року відштовхнутися від дна (зростання ВВП на 5% на низькій статистичній базі порівняння) та зростати на рівні 2–3% у подальші два роки (2024–2025).
Погана новина — економіка так і не перейшла в стан структурної перебудови й вироблення резистентності до токсичних викликів війни. Для цього просто забракло внутрішніх кредитних ресурсів через наджорстку політику НБУ, спрямовану на створення тепличних умов для групи банківського лобі.
Економіка, яка не адаптувалася до умов війни і просто «купила» собі кілька років умовно сталого розвитку за рахунок зовнішньої допомоги, приречена на постійне занурення в крижану купіль структурної кризи щоразу, як змінюються базові умови зовнішнього фінансування чи режим фізичних руйнувань під час війни.
Простими словами, нинішня криза — це невиконане «домашнє завдання» всіх попередніх урядів Дениса Шмигаля та Юлії Свириденко.
ВАС ЗАЦІКАВИТЬ
ВВП України впав уперше з 2022 року. Ми на порозі рецесії?
Фактично це і не були уряди структурних змін економіки та пристосування її до умов війни, а лише «ложа чиновників», які виконували функції фінансового дирижизму.
Ступінь підготовки економіки до нових викликів ілюструє законопроєкт про державний бюджет на 2027 рік.
У пояснювальній записці до законопроєкту уряд уже усвідомлює загрозу рецесії, наголошуючи, що економічна динаміка на початку 2026 року вперше з І кварталу 2023 року стала від’ємною. Зокрема, «у липні-серпні 2026 року умови роботи підприємств учергове ускладнилися. Посилення ударів по виробничій, складській, поштовій і транспортній інфраструктурі порушило окремі ланцюги постачання, а суттєве обмеження роботи чорноморських портів звузило можливості реалізації продукції на зовнішніх ринках на невизначений термін».
Найбільша криза на тлі засилля імпорту спостерігається в промисловому секторі: у січні—липні 2026 року обсяг виробництва промислової продукції скоротився на 0,3% порівняно з відповідним періодом попереднього року.
При цьому в проєкті держбюджету на 2027 рік для обслуговування державного матеріального резерву передбачено видатки в сумі 69,4 млн грн, у тому числі 26,6 млн грн за загальним фондом і 42,8 млн грн за спеціальним фондом для «проведення розрахунків із суб’єктами господарювання за обслуговування запасів державного матеріального резерву за рахунок реалізації матеріальних цінностей у порядку освіження».
А видатки на заходи з мобілізаційної підготовки галузей національної економіки передбачено за загальним фондом у сумі 144,4 млн грн.
Тhе Есоnоmіst: економіка України наближається до межі
Для порівняння, за бюджетною програмою «Реалізація Угоди між Урядом України та Урядом Сполучених Штатів Америки про створення Американо-Українського інвестиційного фонду відбудови» передбачені видатки в обсязі 960,3 млн грн. Ця сума вдвічі більша, ніж витрати держави на формування матеріального резерву та на мобілізаційну підготовку галузей національної економіки.
Тобто в умовах, коли необхідно максимально накопичувати державні резерви напередодні надважкої зими (запаси палива, продовольства, ліків тощо), уряд планує витратити на поповнення стратегічного резерву лише… 69 млн грн, тобто до 1,5 млн дол. Такого поповнення резерву не вистачить навіть на середній обласний центр. А на мобілізаційні заходи в економіці на п’ятому році війни буде витрачено лише 144 млн грн, що є суто символічною сумою.
Додає штрихів і НБУ у своєму Макроекономічному та монетарному огляді за вересень 2026 року.
Щодо інфляції: «У липні промислова інфляція пришвидшилася до 42,5% рік до року (р/р). Визначальним чинником залишалося подальше зростання цін у галузі постачання електроенергії, газу та пари (до 83,7% р/р) через вищу, ніж торік, оптову ціну на е/е, зокрема на тлі підвищення прайс-кепів та імпорту з ЄС».
Окремо НБУ зазначає, що зростання цін у переробній промисловості пришвидшилося до 14,2% р/р на тлі високих виробничих витрат бізнесу на енергоресурси, логістику та оплату праці. На додачу негативним чинником у липні стали масовані російські атаки на складську, логістичну та виробничу інфраструктуру бізнесу.
Щодо ділових очікувань НБУ зазначає, що ділові очікування підприємств погіршилися в більшості видів діяльності на тлі масштабних руйнувань об'єктів логістики й бізнесу та блокування морського коридору. Ділові настрої послабилися в промисловості, торгівлі й будівництві. Скоротилися й реєстрації компаній і ФОП, що додатково свідчило про послаблення економічної активності.
ВАС ЗАЦІКАВИТЬ
FТ: Як російські атаки підривають українську економіку
Щодо експорту: «…експорт с/г продукції в серпні скоротився до 1,5 млн т (на 60% р/р і на 49% м/м)». Це зумовлено насамперед скороченням на 95% р/р морського експорту через порти Великої Одеси, тоді як «експортні перевезення через порти Дунаю зросли в 6,5 разу, залізницею — у 2,9 разу, автомобільним транспортом — на 10%».
Щодо промислового виробництва зазначається, що загалом воно скоротилося на 1,7% р/р. При цьому зростання добувної промисловості сповільнилося до 0,3% р/р, переробна промисловість скоротилася на 0,2% р/р через відновлення падіння в харчовій промисловості та металургії на тлі блокування портів. І тільки машинобудування прискорилося завдяки оборонним замовленням.
Хоча НБУ спостерігає зростання в роздрібній торгівлі в липні на 8,7% р/р за даними Держстату, «проте в серпні оперативні індикатори свідчили про сповільнення її зростання ( 10,8% р/р у серпні проти 17,7% р/р у липні за даними ДПС щодо розрахунків через РРО) на тлі руйнувань об'єктів торговельної логістики та обстрілів ТРЦ».
Втрати української економіки через обмеження ЄС можуть перевищити 6% ВВП — ЗМІ
Щодо вакансій варте уваги те, що кількість нових вакансій уперше з початку року була нижчою за торішню. За даними Wоrk.uа, кількість резюме в серпні зросла на 24% р/р, тоді як кількість вакансій дещо знизилася (-0,3% р/р). Однак за останній тиждень серпня нових вакансій р/р уже було на 6% менше. «Причинами зниження попиту на працю були масовані атаки на інфраструктуру в серпні та зростання невизначеності щодо економічної активності. Від атак значно постраждали торговельні мережі, тому найбільше скоротилася кількість вакансій у роздрібній торгівлі (-17% р/р у серпні) та сфері обслуговування (-4%)».
Дані Опендатабот надають аналітику щодо інших аспектів кризи, що насувається на горизонті подій.
Опендатабот
З липня 2024 року податкова заборгованість українських підприємств збільшилася із 132 млрд до 263 млрд грн. При цьому 92% боржників — малі та середні компанії.
Епіцентр кризи сформувався в гірничо-металургійному комплексі. За даними Опендатабот, лише 1,7 млрд дол. приніс експорт чорних металів з України за січень—травень 2026 року — «це майже стільки ж, скільки Україна отримала за піковий місяць експорту металу 2021 року». Для розуміння: 2021 року експорт чорних металів приніс 15,7 млрд дол., а 2025-го — 4,7 млрд. Причини падіння: удари по меткомбінатах, портова криза та запровадження ЄС механізму СВАМ — спеціального мита на «вуглецевий слід».
ВАС ЗАЦІКАВИТЬ
Інфляція прискориться, зростання економіки сповільниться: НБУ оприлюднив новий макропрогноз
Зараз криза поширюється на сектор послуг унаслідок ударів РФ по логістичних складах і ТРЦ. Для розуміння значущості знову звернемося до даних Опендатабот: «697,27 млрд грн сягнув сукупний дохід десятки компаній-лідерів у сфері оптової торгівлі за даними Індексу Опендатабот-2026. Це на 23% більше, ніж сукупний дохід лідерів Індексу-2025. За рік дохід удалося збільшити всім компаніям, а ось прибуток — ні. До топу потрапили 3 компанії, що торгують паливом, по 2 компанії з тютюнового бізнесу, фармацевтики й металургії та 1 продовольча компанія. «Вхідний квиток» до переліку найкращих цьогоріч склав 43 млрд грн доходу».
Опендатабот
Підсумовуючи, можна сказати, що економіка входить у смугу системного охолодження. Рецесія найближчим часом більш ніж реальна. Епіцентр кризи: логістика, транспорт, експорт аграрної сировини, ГМК, сектор торгівлі та послуг. Криза супроводжуватиметься скороченням вакансій, податкових надходжень до бюджету та бізнес-активності загалом. Економіка має або структурно змінитися, тобто розконцентруватися та перейти до інших форм ведення бізнесу. Або сподіватися на закінчення війни 2027 року. Інакше — криза.
Бюджет-2027 — колос на неіснуючих грошах
Українська економіка помирає, вона підключена до ШВЛ міжнародної фінансової підтримки, але без нього вже точно не протягне.Цьогоріч, уперше з 2023-го, наш реальний ВВП пішов у мінус у першому кварталі й, відігравши 0,4%, наразі тримається нульової позначки. Руйнування виробництв, складів, енергетичної та транспортної інфраструктури, що тривають зараз, швидко перетворюють біду на катастрофу. Умовно непогано почуваються виробники, які орієнтовані на внутрішній ринок і працюють на забезпечення безпеки і оборони України. Решта, за делікатним формулюванням Мінфіну, демонструють «слабку динаміку».Отже, в українського уряду на наступний рік два рівноважливі завдання: забезпечити повною мірою фінансування оборони та дати фінансовий імпульс економіці, яка зменшується, як та шагренева шкіра. Зробити це в умовах, коли власним ресурсом ми навіть оборонних видатків не здатні покрити, — важче важкого, але не неможливо. Власне, найкращим показником адекватності поточного уряду та його політики буде наявність у проєкті держбюджету-2027, днями представленому урядом, хоча б натяків на спробу вирішити обидва завдання в найближчій перспективі. ВАС ЗАЦІКАВИТЬ ВВП України впав уперше з 2022 року. Ми на порозі рецесії?
Оборона та безпека
У проєкті держбюджету загальний ресурс на національну безпеку і оборону становить 4,8 трлн грн, або 43,8% ВВП. Це на 517,9 млрд грн більше за вже відкоригований бюджет цього року.Найбільші статті традиційні:- створення, закупівля та ремонт озброєння — 2,4 трлн грн;заробітна плата військових — 1,8 трлн грн;речове забезпечення та пально-мастильні матеріали — 122,2 млрд грн;продукти харчування — 56 млрд грн;медикаменти — 3 млрд грн.
Економічний розвиток
Безпосередньо на підтримку виробництва та підприємництва уряд заклав у проєкті 9,4 млрд грн. За які планує забезпечити:- держдопомогу на створення, розвиток або оновлення виробництв переробної промисловості;часткову компенсацію вартості агротехніки та обладнання вітчизняного виробництва;державне стимулювання створення індустріальних парків;надання державної грошової компенсації покупцям товарів і послуг українського виробництва (читай — «Національний кешбек»);держпідтримку проєктів зі значними інвестиціями.
Ситуація у держфінансах близька до критичної. Що робити
Прем’єр-міністр Сергій Корецький заявив, що ситуація з державними фінансами України наближається до критичної, та закликав Верховну Раду якнайшвидше ухвалити законопроєкти, від яких залежить отримання міжнародної фінансової допомоги.Звучить тривожно. Попри те, що офіційний дефіцит держбюджету скоротився, це поліпшення забезпечене насамперед міжнародною допомогою, на яку так сподівається уряд; внутрішні доходи покривають лише близько двох третин видатків, чистий ресурс від ОВДП залишається незначним, а ритмічність фінансування залежить від політичних рішень партнерів.Отже, державні фінанси ще керовані, проте запас їхньої стійкості став небезпечно вузьким.
Головні показники виконання держбюджету ц.р.
Офіційний дефіцит не показує глибини проблеми
За січень—липень 2026 року доходи державного бюджету становили 3 249,2 млрд грн, а видатки — 3 437,4 млрд грн (див. табл.). Офіційний дефіцит дорівнював 187,3 млрд грн, і порівняно з 677,9 млрд грн за аналогічний період 2025 року результат виглядає переконливим: дефіцит скоротився у 3,6 разу. Однак така динаміка не означає, що держава відновила власну дохідну спроможність. ВАС ЗАЦІКАВИТЬ Корецький анонсував жорстку економію бюджету Міжнародні трансферти у доходах бюджету сягнули 1 000,7 млрд грн. Це у 4,6 разу більше, ніж торік, і 30,8% усіх бюджетних доходів. Без цього ресурсу внутрішні доходи становили б 2 248,5 млрд грн і покривали б лише 65,4% видатків. Розрив між видатками та внутрішніми доходами дорівнював би близько 1 187,9 млрд грн, або 52,8% внутрішніх доходів.Особливо показовим є порівняння з минулим роком. У січні—липні 2025 року розрив без міжнародних трансфертів становив приблизно 897,6 млрд грн. 2026 року він збільшився орієнтовно на третину, водночас офіційний дефіцит скоротився на 490,6 млрд грн, тоді як міжнародні трансферти зросли на 785,4 млрд грн. Отже, статистичне поліпшення сальдо повністю пояснюється зовнішньою підтримкою, а внутрішня бюджетна нерівновага стала глибшою.Це не заперечує коректності бюджетного обліку: отримані трансферти є законним джерелом доходів, проте для оцінки фінансової стійкості важливо бачити обидва показники — офіційний дефіцит і розрив, який залишається після вилучення зовнішньої допомоги. Перший показує поточний касовий результат, а другий — наскільки держава здатна виконувати свої зобов’язання власним ресурсом.Воєнні видатки вичерпують внутрішній ресурс
Видатки бюджету за сім місяців зросли на 23,8%, тоді як доходи без міжнародної допомоги — на 19,6%, а податкові надходження — на 19,1%. Це означає, що навіть за помітного номінального зростання доходів потреби держави збільшуються швидше, і для країни, яка воює, така тенденція зрозуміла, але вона поступово звужує простір для маневру. В уряді підрахували втрати від російських атак на бізнес На оборону у січні—липні спрямовано 1 963,3 млрд грн, ще 506,5 млрд грн — на громадський порядок, безпеку та судову владу. Разом це 2 469,8 млрд грн, або 71,9% усіх видатків державного бюджету. Сума перевищує весь обсяг внутрішніх доходів приблизно на 221 млрд грн. Отже, власного бюджетного ресурсу вже недостатньо навіть для повного фінансування оборони та безпеки, якщо розглядати ці витрати окремо від інших функцій держави.На соціальний захист і соціальне забезпечення витрачено 269,6 млрд грн, водночас міжнародні трансферти були у 3,7 разу більшими. Зовнішнє фінансування давно перестало бути резервною підтримкою на випадок тимчасового дефіциту і стало складовою щоденного функціонування держави, оскільки дає змогу одночасно фінансувати оборону, соціальні зобов’язання, освіту, медицину та інші цивільні видатки.Через високу жорсткість воєнних і соціальних витрат уряд не може швидко скоротити дефіцит без тяжких наслідків для обороноздатності або добробуту населення. Саме це робить нинішню нерівновагу небезпечною: більшість ключових видатків не можна відкласти, а джерело покриття значної частини потреб перебуває поза межами національної фіскальної політики.Внутрішні запозичення не створюють достатнього запасу
Ринок облігацій внутрішньої державної позики виконує важливу стабілізаційну функцію, але поки не може замінити міжнародну допомогу. За січень—серпень 2026 року розміщення ОВДП дало 343,5 млрд грн, а погашення становили 296,5 млрд грн. Чистий ресурс дорівнював лише 46,9 млрд грн, тобто 86,3% нових залучень фактично пішло на погашення попередніх випусків. Чисте залучення від ОВДП у десятки разів менше за бюджетний розрив без міжнародних трансфертів. ВАС ЗАЦІКАВИТЬ Втрати української економіки через обмеження ЄС можуть перевищити 6% ВВП — ЗМІ Висока дохідність державних паперів також має побічний ефект. Банкам простіше вкладати ліквідність у державний борг, ніж кредитувати виробничі проєкти з воєнними ризиками. Тому надмірна опора на внутрішні запозичення може послаблювати приватні інвестиції, не усуваючи головної бюджетної диспропорції.Міжнародна допомога утримує стабільність, але надходить нерівномірно
За даними Мінфіну, від початку повномасштабного вторгнення до 1 вересня 2026 року Україна залучила близько 199 млрд дол. міжнародної фінансової допомоги. Лише за січень—серпень 2026 року надходження становили приблизно 31,34 млрд дол.: 5,51 млрд у першому кварталі, 18,01 млрд у другому, 5,71 млрд у липні та 2,11 млрд у серпні.Ці цифри показують не тільки масштаб підтримки, а й значну нерівномірність. У другому кварталі Україна отримала понад три чверті допомоги першого півріччя. 2025 року 21,71 млрд дол., або понад 41% річного обсягу, надійшло лише у четвертому кварталі. Коли бюджет залежить від зовнішнього ресурсу, така концентрація виплат перетворюється на ризик ліквідності.Тому найбільша загроза полягає не лише у можливому скороченні допомоги, а й в асиметрії надходжень, що створює постійну невизначеність.Що необхідно зробити
По-перше, потрібен гарантований середньостроковий контур зовнішнього фінансування. Уряд повинен узгодити з ЄС, країнами Групи семи та міжнародними фінансовими організаціями поквартальний графік підтримки щонайменше на 12–18 місяців. Поряд із ним потрібен механізм проміжного фінансування на випадок процедурної затримки траншу, щоб політичний календар партнерів не перетворювався на касову проблему України. Капіталізм зламався? Чому світова економіка стала залежною від кількох компаній і країн По-друге, бюджет слід планувати за трьома окремими контурами. Поточні цивільні видатки, оборонні потреби та відбудова мають отримати різні джерела, правила контролю й горизонти фінансування. Такий поділ покаже партнерам і суспільству, які кошти підтримують щоденне функціонування держави, які забезпечують оборону, а які створюють майбутню податкову базу.По-третє, необхідно збільшувати внутрішні доходи без руйнування легального бізнесу. Резерв слід шукати у скороченні тіньового обороту, реформі митниці, кращому адмініструванні акцизів і рентних платежів, перегляді неефективних податкових пільг і підвищенні віддачі державних активів. Загальне підвищення ставок для сумлінних платників дало б короткий фіскальний ефект, але могло б послабити інвестиції та зайнятість.По-четверте, треба підвищити результативність видатків. Захищені оборонні та базові соціальні програми мають фінансуватися ритмічно. Водночас кожна цивільна програма повинна пройти перевірку на доцільність, дублювання та фактичний результат. Секвестр бюджету і консолідація бюджетів усіх рівнів для першочергових потреб оборони давно назріли. Економія має виникати через якісніше управління і закупівлі, а не через механічне недофінансування всіх розпорядників.По-п’яте, внутрішній борговий ринок потребує довших і дешевших ресурсів. Політика ОВДП має поступово збільшувати строки обігу, зменшувати частку короткого рефінансування та розширювати коло небанківських інвесторів. Важливо не витісняти кредитування підприємств і не перетворювати високих ставок за державними паперами на постійну норму для всієї економіки.По-шосте, Україні потрібна чітка стратегія структури допомоги. Для незворотних воєнних збитків і критичної соціальної підтримки пріоритет мають гранти. Кредитні ресурси доцільно спрямовувати переважно на проєкти, які відновлюють виробництво, експорт і доходи бюджету та здатні обслуговувати створений борг у майбутньому. ВАС ЗАЦІКАВИТЬ Підвищення ПДВ та акцизів: які податкові зміни заклали в бюджет-2027Межа стійкості
Стан державних фінансів ще не є кризовим, бюджет зі скрипом, але виконується, міжнародна підтримка надходить, уряд обслуговує внутрішні зобов’язання. Однак показники січня—липня свідчать, що ця стабільність має дуже високу зовнішню залежність.Якщо зовнішнє фінансування затримається, внутрішній ринок не зможе швидко й безболісно замістити його в потрібному обсязі. Якщо більша частина допомоги стане борговою, витрати сьогодні перетворяться на додатковий тиск завтра.Тому Україні потрібна чесна оцінка бюджетної стійкості. Міжнародна допомога не може замінити розширення внутрішньої податкової бази, ефективне управління видатками та відновлення економіки.Якщо король голий, хто захищає американські активи за кордоном?
Росія прицільно нищить американські активи в Україні, а Вашингтон мовчить. Міф про те, що наявність у країні активів великих американських корпорацій стримує агресора, зруйновано. Ні, Білий дім не захищає інтересів американського бізнесу за кордоном. Ні, Білий дім не реагує жорсткіше, якщо загрози стосуються американських юросіб. Білий дім узагалі не реагує, і Кремль це лише підбурює.
Уперше питання про дивну реакцію Білого дому на атаки росіян на активи американських компаній в Україні постало у травні цього року. Як писали тоді колеги з Тhе Nеw Yоrk Тіmеs: «Стримана реакція адміністрації Трампа викликала занепокоєння». Дуже дипломатичне формулювання. Тоді за чотири тижні було атаковано об'єкти, що належать Вungе, Рhіlір Моrrіs та Моndеlеz. У відповідь Вашингтон «закликав обидві сторони утриматися від нападів на бізнес-інтереси США». Обидві сторони, ага…
ВАС ЗАЦІКАВИТЬ
ЗМІ: РФ вперше атакувала американську dеfеnsе-tесh компанію в Україні
З огляду на доволі скромну присутність американського бізнесу в Україні неважко прослідкувати тренди в атаках росіян на американський бізнес. Картина така: у травні-червні 2022 року РФ пошкодила лише два активи, вдаривши по адмінбудівлі фабрики Рhіlір Моrrіs під Харковом і знищивши зерновий термінал Вungе у Миколаївському порту. Обидва випадки не були схожі на цілеспрямовані атаки, адже порт тоді нищили масштабно, обстрілюючи буквально все, а фабрика Рhіlір Моrrіs, навпаки, по-перше, зазнала лише разового удару по невиробничій будівлі, а головне — не працювала з 24 лютого 2022 року. Потім була тривала пауза — не рахуючи падіння уламків збитої ракети на завод РерsіСо у Вишневому, американські активи не зазнавали жодних пошкоджень аж до літа 2025 року. Просто нагадаємо, що президент у США змінився у січні 2025 року.
Після не означає внаслідок, але… у червні 2025-го під час ракетно-дронової атаки на Київ було пошкоджено офіс та інженерний центр компанії Воеіng, яка на той момент уже підписала з ДП «Антонов» меморандум про співпрацю у сфері БпЛА. Чи говорили про це Трамп із Путіним в Анкориджі 15 серпня? Навряд чи, адже вже 21 серпня два «Калібри» влучили у завод електроніки Flехtrоnісs у Мукачевому, фактично знищивши підприємство. Тоді президент Американської торговельної палати в Україні Енді Гундер закликав Трампа: «…підтримати американський бізнес в Україні. Підтримати цінності, на яких побудована Америка. Показати Путіну, що Сполучені Штати захищають своїх». Трамп лаконічно відповів, що він nоt hаррy. Що ж, якщо не готовий показати зуби — зализуй рани.
Завод Моndеlеz Іntеrnаtіоnаl у Тростянці з лютого 2026-го пережив три атаки ракетами та БпЛА і працює зараз частково. Рhіlір Моrrіs — ще дві атаки із січня 2026-го, знищено як виробництво, так і склад готової продукції.
Хоча у лютому 2026-го пану Гундеру вдалося мобілізувати на захист американського бізнесу двопартійну групу сенаторів і витрусити з них резолюцію, де прямо згадувалися «цілеспрямовані атаки на американські компанії, що працюють в Україні», це ні на що не вплинуло.
ВАС ЗАЦІКАВИТЬ
Росія знищує американський бізнес в Україні — президент Американської торговельної палати
У травні 2026 року росіяни атакували зерновий термінал «Нептун» американської компанії Саrgіll — сім безпілотників завдали значних руйнувань портовій логістичній інфраструктурі. Завод «Олейна», що належить тому ж таки Вungе Ltd, цьогоріч також атакували двічі, на жаль, були загиблі, а роботу підприємства зупинено. У серпні вже не уламки, а цілеспрямовані «шахеди» нищили завод РерsіСо на Миколаївщині, пошкодивши і виробництво, і склади. У завод Соса-Соlа на Київщині росіяни поцілили лише з третьої спроби, у вересні 2026 року, до цього безпілотники або влучали десь зовсім поруч, або їх збивала ППО. Випадковості тут також виключені — завод стоїть серед поля, віддалений від будь-яких інших об'єктів. Зараз підприємство поступово відновлює роботу, адже внаслідок атаки пошкоджено лише складські приміщення.
Наразі єдиний американський актив в Україні, який не зазнав атаки РФ, — це завод електроніки Jаbіl Іnс. на Закарпатті. Це саме їхні деталі для супутникових систем через треті країни потрапляли до РФ та їх використовували російські військові. Звісно, після оприлюдненого розслідування «Слідства.Інфо» компанія запевнила, що всі постачання сумнівним замовникам припинила. Але збіг цікавий, погодьтеся.
Увесь цей час Білий дім навіть сухого nоt hаррy не видав. Не їхній інтерес. За бізнес особисто Дональда Фредовича, його численної рідні чи друзів-рієлторів нинішня адміністрація В-52 у небо підняла б. Але якісь там американські корпорації й доброго слова не варті.
Мені це не сподобалося, – Трамп відреагував на ракетний удар РФ по американському заводу
Показово, що самі постраждалі «американці» зазвичай не квапляться сповіщати громадськість про «прильоти». Так, у відповідь на запит медіа, звісно, підтверджують, що пожежа спалахнула на їхній території, що пошкоджено саме їхню інфраструктуру, але якщо не спитають — мовчать. Першими обурення не висловлюють, про завдані збитки не оголошують, масштабів і строків ремонтних робіт не озвучують. Вочевидь, усвідомлюють, що Дядечко Сем не кинеться їх рятувати або хоча б морально підтримувати. То нащо лякати інвесторів, прискорювати здешевлення акцій і додавати клопоту центральному офісу? Своїм не вірять. Такий собі сигнал.
Насамперед для нас, бо ми тут, ніде правди діти, роками носилися із переконанням, що наявність американських активів — це гарантія, буквально бронежилет від російської агресії. Віддаймо США надра, активи, право першочергового контрактування та все, що попросять, хоч тридцять незайманок, аби тільки присутність Штатів гарантувала нам безпечне майбутнє! Дзуськи. Це взагалі не гарантія.
Де там наш спільний інвестиційний фонд? Як там просування? Ніяк. Час від часу нам сповіщають про плани запуску трьох інвестиційних проєктів 2026 року. За вікном вересень, у портфелі один-єдиний проєкт, підписаний ще в березні. Де результати роботи комітету із пошуку проєктів, який буцімто проводить засідання щомісяця? Де поділися вісім проєктів із заявленим «високим ступенем готовності» на 1,2 млрд дол. інвестицій? Та де хоча б новини на сайті фонду після 10 березня 2026-го? Здається, поважні інвестори нарешті правильно оцінили ризики. Жодного імунітету від нападів РФ у них немає, ні з духом Анкориджа, ні без. Адміністрація Трампа пальцем не поворухне, щоб захистити їхні вкладення, навіть щоб показати Путіну «ну-ну-ну». Тож і вкладень ніяких, вочевидь, не буде.
Однак не лише у нас відкрилися очі на реальну спроможність США захищати активи своїх підприємців. Певні, Китай теж це помітив.
ВАС ЗАЦІКАВИТЬ
Росія атакує американські заводи в Україні. Вашингтон мовчить — NYТ
На відміну від України, на Тайвані присутність американського бізнесу значно ширша, й усі — зірки. Тут тобі і Gооglе із масштабним дата-центром і великими науково-дослідними установами. Центр інновацій інтернету речей Місrоsоft. Інженерні офіси та лабораторії Аррlе. Інженерні підрозділи NVІDІА та АМD. Кілька передових фабрик Місrоn Тесhnоlоgy. Найбільші американські банки, логістичні хаби FеdЕх та UРS, та й представництва оборонних гігантів Lосkhееd Маrtіn, Nоrthrор Grummаn та Rаythеоn. Усі вони донині були впевнені у безпековій парасолі материнської країни. Усі вони відтепер втратили цю впевненість. Як і їхні колеги, що працюють на виробництвах та у представництвах на Близькому Сході.
Єдина правдива книжка з-під пера Дональда Трампа мала б називатися «Мистецтво девальвації». Він упевнено знецінює все, чим славилися старі добрі США, — геополітичну вагу, дипломатію, демократичні цінності та показову доброчесність, зовнішньоторговельний вплив, військову міць, зрештою, і гарантований захист американських інтересів. Їхня біда — не наша. Наша (і наших партнерів) у тому, що нинішню багатовекторну слабкість США досі повсякчас ігнорують.
Король голий, але процесія йде, натовп захоплюється вишуканим вбранням, а камергери тримають уявний шлейф.
Уперше питання про дивну реакцію Білого дому на атаки росіян на активи американських компаній в Україні постало у травні цього року. Як писали тоді колеги з Тhе Nеw Yоrk Тіmеs: «Стримана реакція адміністрації Трампа викликала занепокоєння». Дуже дипломатичне формулювання. Тоді за чотири тижні було атаковано об'єкти, що належать Вungе, Рhіlір Моrrіs та Моndеlеz. У відповідь Вашингтон «закликав обидві сторони утриматися від нападів на бізнес-інтереси США». Обидві сторони, ага…
ВАС ЗАЦІКАВИТЬ
ЗМІ: РФ вперше атакувала американську dеfеnsе-tесh компанію в Україні
З огляду на доволі скромну присутність американського бізнесу в Україні неважко прослідкувати тренди в атаках росіян на американський бізнес. Картина така: у травні-червні 2022 року РФ пошкодила лише два активи, вдаривши по адмінбудівлі фабрики Рhіlір Моrrіs під Харковом і знищивши зерновий термінал Вungе у Миколаївському порту. Обидва випадки не були схожі на цілеспрямовані атаки, адже порт тоді нищили масштабно, обстрілюючи буквально все, а фабрика Рhіlір Моrrіs, навпаки, по-перше, зазнала лише разового удару по невиробничій будівлі, а головне — не працювала з 24 лютого 2022 року. Потім була тривала пауза — не рахуючи падіння уламків збитої ракети на завод РерsіСо у Вишневому, американські активи не зазнавали жодних пошкоджень аж до літа 2025 року. Просто нагадаємо, що президент у США змінився у січні 2025 року.
Після не означає внаслідок, але… у червні 2025-го під час ракетно-дронової атаки на Київ було пошкоджено офіс та інженерний центр компанії Воеіng, яка на той момент уже підписала з ДП «Антонов» меморандум про співпрацю у сфері БпЛА. Чи говорили про це Трамп із Путіним в Анкориджі 15 серпня? Навряд чи, адже вже 21 серпня два «Калібри» влучили у завод електроніки Flехtrоnісs у Мукачевому, фактично знищивши підприємство. Тоді президент Американської торговельної палати в Україні Енді Гундер закликав Трампа: «…підтримати американський бізнес в Україні. Підтримати цінності, на яких побудована Америка. Показати Путіну, що Сполучені Штати захищають своїх». Трамп лаконічно відповів, що він nоt hаррy. Що ж, якщо не готовий показати зуби — зализуй рани.
Завод Моndеlеz Іntеrnаtіоnаl у Тростянці з лютого 2026-го пережив три атаки ракетами та БпЛА і працює зараз частково. Рhіlір Моrrіs — ще дві атаки із січня 2026-го, знищено як виробництво, так і склад готової продукції.
Хоча у лютому 2026-го пану Гундеру вдалося мобілізувати на захист американського бізнесу двопартійну групу сенаторів і витрусити з них резолюцію, де прямо згадувалися «цілеспрямовані атаки на американські компанії, що працюють в Україні», це ні на що не вплинуло.
ВАС ЗАЦІКАВИТЬ
Росія знищує американський бізнес в Україні — президент Американської торговельної палати
У травні 2026 року росіяни атакували зерновий термінал «Нептун» американської компанії Саrgіll — сім безпілотників завдали значних руйнувань портовій логістичній інфраструктурі. Завод «Олейна», що належить тому ж таки Вungе Ltd, цьогоріч також атакували двічі, на жаль, були загиблі, а роботу підприємства зупинено. У серпні вже не уламки, а цілеспрямовані «шахеди» нищили завод РерsіСо на Миколаївщині, пошкодивши і виробництво, і склади. У завод Соса-Соlа на Київщині росіяни поцілили лише з третьої спроби, у вересні 2026 року, до цього безпілотники або влучали десь зовсім поруч, або їх збивала ППО. Випадковості тут також виключені — завод стоїть серед поля, віддалений від будь-яких інших об'єктів. Зараз підприємство поступово відновлює роботу, адже внаслідок атаки пошкоджено лише складські приміщення.
Наразі єдиний американський актив в Україні, який не зазнав атаки РФ, — це завод електроніки Jаbіl Іnс. на Закарпатті. Це саме їхні деталі для супутникових систем через треті країни потрапляли до РФ та їх використовували російські військові. Звісно, після оприлюдненого розслідування «Слідства.Інфо» компанія запевнила, що всі постачання сумнівним замовникам припинила. Але збіг цікавий, погодьтеся.
Увесь цей час Білий дім навіть сухого nоt hаррy не видав. Не їхній інтерес. За бізнес особисто Дональда Фредовича, його численної рідні чи друзів-рієлторів нинішня адміністрація В-52 у небо підняла б. Але якісь там американські корпорації й доброго слова не варті.
Мені це не сподобалося, – Трамп відреагував на ракетний удар РФ по американському заводу
Показово, що самі постраждалі «американці» зазвичай не квапляться сповіщати громадськість про «прильоти». Так, у відповідь на запит медіа, звісно, підтверджують, що пожежа спалахнула на їхній території, що пошкоджено саме їхню інфраструктуру, але якщо не спитають — мовчать. Першими обурення не висловлюють, про завдані збитки не оголошують, масштабів і строків ремонтних робіт не озвучують. Вочевидь, усвідомлюють, що Дядечко Сем не кинеться їх рятувати або хоча б морально підтримувати. То нащо лякати інвесторів, прискорювати здешевлення акцій і додавати клопоту центральному офісу? Своїм не вірять. Такий собі сигнал.
Насамперед для нас, бо ми тут, ніде правди діти, роками носилися із переконанням, що наявність американських активів — це гарантія, буквально бронежилет від російської агресії. Віддаймо США надра, активи, право першочергового контрактування та все, що попросять, хоч тридцять незайманок, аби тільки присутність Штатів гарантувала нам безпечне майбутнє! Дзуськи. Це взагалі не гарантія.
Де там наш спільний інвестиційний фонд? Як там просування? Ніяк. Час від часу нам сповіщають про плани запуску трьох інвестиційних проєктів 2026 року. За вікном вересень, у портфелі один-єдиний проєкт, підписаний ще в березні. Де результати роботи комітету із пошуку проєктів, який буцімто проводить засідання щомісяця? Де поділися вісім проєктів із заявленим «високим ступенем готовності» на 1,2 млрд дол. інвестицій? Та де хоча б новини на сайті фонду після 10 березня 2026-го? Здається, поважні інвестори нарешті правильно оцінили ризики. Жодного імунітету від нападів РФ у них немає, ні з духом Анкориджа, ні без. Адміністрація Трампа пальцем не поворухне, щоб захистити їхні вкладення, навіть щоб показати Путіну «ну-ну-ну». Тож і вкладень ніяких, вочевидь, не буде.
Однак не лише у нас відкрилися очі на реальну спроможність США захищати активи своїх підприємців. Певні, Китай теж це помітив.
ВАС ЗАЦІКАВИТЬ
Росія атакує американські заводи в Україні. Вашингтон мовчить — NYТ
На відміну від України, на Тайвані присутність американського бізнесу значно ширша, й усі — зірки. Тут тобі і Gооglе із масштабним дата-центром і великими науково-дослідними установами. Центр інновацій інтернету речей Місrоsоft. Інженерні офіси та лабораторії Аррlе. Інженерні підрозділи NVІDІА та АМD. Кілька передових фабрик Місrоn Тесhnоlоgy. Найбільші американські банки, логістичні хаби FеdЕх та UРS, та й представництва оборонних гігантів Lосkhееd Маrtіn, Nоrthrор Grummаn та Rаythеоn. Усі вони донині були впевнені у безпековій парасолі материнської країни. Усі вони відтепер втратили цю впевненість. Як і їхні колеги, що працюють на виробництвах та у представництвах на Близькому Сході.
Єдина правдива книжка з-під пера Дональда Трампа мала б називатися «Мистецтво девальвації». Він упевнено знецінює все, чим славилися старі добрі США, — геополітичну вагу, дипломатію, демократичні цінності та показову доброчесність, зовнішньоторговельний вплив, військову міць, зрештою, і гарантований захист американських інтересів. Їхня біда — не наша. Наша (і наших партнерів) у тому, що нинішню багатовекторну слабкість США досі повсякчас ігнорують.
Король голий, але процесія йде, натовп захоплюється вишуканим вбранням, а камергери тримають уявний шлейф.
Закордонне зберігання пального для України приречене на провал. Чому закон не працює Go to zn.ua
В Україні тривають дискусії навколо створення мінімальних запасів нафти і нафтопродуктів. Проєкт є частиною наших зобов’язань перед Євросоюзом, а також логічним кроком напередодні зими. Проте у нас з європейськими країнами є певна відмінність — війна. Ворог нищить паливну інфраструктуру з перших днів повномасштабного вторгнення, тому атака на будь-який резервуар — це лише питання часу. Отже, паливні компанії проти і наполягають на створенні запасу виключно у підземних сховищах, яких наразі немає. Одним із контраргументів уряду щодо очевидних безпекових ризиків є передбачена у відповідному законі можливість зберігати половину нормативного обсягу за кордоном. Законом визначено право як фізично зберігати пальне, так і купувати гарантії постачання у закордонного оператора (так звана тікетс-угода). Втім, як свідчить дослідження цього питання, можливість зберігатися в сусідніх країнах лишається суто теоретичною, і справа не стільки в недосконалості законодавства, скільки в ринкових реаліях, що швидко змінюються.Закон «Про мінімальні запаси нафти та нафтопродуктів» набрав чинності у грудні 2024 року. Він передбачає поступове створення протягом восьми років запасів на 90 днів споживання, як це є в ЄС. Цього року норматив становить 6%, з наступного — 9%. Це приблизно 600 та 900 тис. тонн світлих нафтопродуктів. Величезні обсяги, що їх елементарно немає де зберігати, адже в Україні майже не лишилося нафтобаз, яких жодного разу не атакували б росіяни. На Лівобережжі, згідно зі спостереженнями експертів та учасників ринку, взагалі не лишилося робочих нафтобаз.Розуміючи ризикованість створення мінімальних запасів нафти та нафтопродуктів (далі — МЗНН), уряд фактично одразу заблокував закон на рівні підзаконних актів: формально він діє, але відповідальності за його невиконання немає. І це розумно. Нафта за крок від $100: удари США по танкерах Ірану штовхають ціни вгору Усе змінилося з початком війни в Ірані, коли навесні цього року майже всі наші європейські сусіди у певний момент припинили нам постачання пального. Уряд швидко розрядив ситуацію, але осад залишився. За наявною інформацією, на необхідності створення запасів наполягав сам президент. Уряд Сергія Корецького взяв питання під контроль.Завдання поклали на Міненерго. Здавалося б, добре, що поточний склад профільного департаменту є безпосереднім автором чинного закону про МЗНН. Але про якість документа говорить один факт: наразі пакет поправок до закону вже налічує понад три сотні.Сьогодні ми поговоримо лише про один аспект — закордонне зберігання, яке було передбачено з погляду безпеки. Проте, як виявилося, з реальністю це має мало спільного.Прем’єр-міністр Сергій Корецький опинився в непростій ситуації: як колишній «нафтотрейдер» він чудово розуміє ризики створення запасів пального, а як прем’єр прагне ці запаси створити для підвищення стійкості країниКабінет міністрів України
Квитки на останній ряд
Почнемо з того, що наразі абсолютно незрозумілий протокол комунікації з потенційними зберігачами пального або продавцями тікетс-угод у сусідніх країнах. Як довести спроможність іноземного контрагента взагалі щось зберігати? Як підтвердити реальну кількість і якість балансового залишку? В якому форматі подавати звітність? Останнім пакетом поправок до закону навіть передбачено фізичну перевірку українською стороною, однак, крім комісії українського Міненерго з метроштоками, нічого не спадає на думку. Росія посилила атаки на «Нафтогаз»: є серйозні руйнування та втрати видобутку Головне ж нормативне обмеження роботи за тікетс-угодами — це термін зберігання. У сьогоднішній конфігурації єдиний режим, у якому закордонна компанія могла б зберігати сторонній ресурс без розмитнення, — це транзит, тривалість якого в ЄС обмежено 60 днями. За словами керівника великої польської компанії, оператор теоретично може забезпечити ротацію обсягів, але там майже напевно вилізуть нові нюанси. Надійніший варіант — зміни в законодавстві країни, де зберігається пальне. Мабуть, тому його можна вважати й найбезнадійнішим…Про важливість виведення комунікації саме на міжурядовий рівень свідчить і досвід перших тижнів Ормузької кризи (власне, на її тлі і реанімували МЗНН). Тоді низка країн запровадила мораторій на вивезення нафтопродуктів. Наприклад, залишилися заблокованими придбані українськими компаніями обсяги пального, що йшли через молдовський порт Джурджулешти. Делікатна ситуація виникла на кілька днів і з Польщею.Зберігання пального в європейських країнах абсолютно не гарантує його оперативної доставки в Україну: строки постачання надто великі, а у разі глобальної кризи пальне можуть просто не випустити, як це вже було навесні 2026 року (на фото порт Мууга в Таллінні)Роrt оf ТаllіnnТакож важливе питання — вартість таких послуг. Згадана криза внесла величезну невизначеність у роботу енергетичних ринків. За останні тижні ціна дизелю на лондонській біржі сягала 1450 дол., а вартість ф’ючерса з постачанням через пів року — 900 дол. Тобто ринок вважає, що нинішня ціна ажіотажна й неадекватна, й очікує її зниження. Виходить, що є абсолютно реальний ризик спродатися через пів року зі збитком 400 дол./тонна.«Скільки має коштувати послуга із закупівлі та зберігання пального з відвантаженням через рік?!» — підвішує питання власник польської нафтотрейдингової компанії. Скласти адекватну на сьогодні вартість послуг за тікетс-угодою він не взявся.Реальний обсяг — давайте після 2030-го
Якщо ж говорити про зберігання фізичних обсягів, то до переліку вище додаються нові, складніші, питання. Головне з них — обмежений резервуарний парк у сусідніх країнах. Ще на конференції Реtrоlеum Ukrаіnе. Wаrsаw’24 топменеджери польського РЕRN і румунського «Національного управління з державного резерву», що опікуються у своїх країнах резервом пального, зазначили абсолютно чітко: у нас немає вільних ємностей для зберігання. Від слова «взагалі».Пізніше РЕRN розіслав українським компаніям пропозицію щодо розгортання додаткових резервуарів на своїх базах. Удар по логістиці: росіяни знищили нафтобазу КLО, склади VАRUS, Yvеs Rосhеr та інших компаній «Будівництво — від трьох років. Про вартість я взагалі мовчу. Вони також пропонували побудувати їхнім коштом, але тоді треба підписатися на рush оr раy (обов’язок завантажувати потужності. — А.К.) на десять років. Це утопія!» — коротко резюмує «привабливу» польську пропозицію представник української гуртово-роздрібної компанії.У власне будівництво за кордоном українські трейдери не вірять.Наявність вільних резервуарів у сусідніх країнах сьогодні не дає змоги українським компаніям ними користуватисяunіmоt.рl«Спочатку це довжелезний процес, славетна європейська бюрократія. А потім починаються ліцензії, концесії там, заморожування купи валюти і валютний контроль тут… І це лише те, що на поверхні. На сьогодні це виглядає як космічний проєкт», — каже співрозмовник в одній із найбільших українських мереж АЗК.Він також розповів, що мав пропозицію від румунського оператора щодо оренди резервуарів, які могли б покрити більшість його потреб. Однак після загострення в Перській затоці румуни пропозицію відкликали й вирішили наростити запаси самі.Голова польського концерну UNІМОТ Адам Сікорський зазначає, що компанія готова розбудовувати термінали в Польщі як для зберігання фізичних обсягів для іноземних компаній, так і для роботи за тікетс-угодами.«Так, на сьогодні є купа питань, але серед них немає таких, які не можна було б вирішити. Треба пробувати, створювати реальний кейс, але через безліч неузгоджених моментів законодавства реальних запитів майже немає», — каже пан Сікорський.Більше варіантів є у віддалених країнах — Латвії, Естонії, Австрії, Німеччині. Згідно із законом про МЗНН там можна зберігати до 25% обсягів, однак довга і важка логістика вбиває основну ідею — швидкого наповнення ринку.«В Естонії резервуарів під нафтопродукти неміряно, в Німеччині також великі можливості, однак привезти продукт звідти — це не два і навіть не три тижні», — каже керівник великої мережі АЗК, що активно порушує питання закордонного зберігання.Загалом українські трейдери кажуть, що мобільність ресурсу, наявного й у сусідніх країнах, може бути незадовільною.«Західний кордон уже працює на межі можливостей. Буде там додаткове пальне чи не буде — більше його вже не приїде», — нагадує очевидне керівник великої трейдингової компанії.У питанні закордонного зберігання Україні, можливо, варто було б зосередитися не лише на створенні запасів, а й на удосконаленні транскордонної логістики. Адже якщо в сусідніх країнах будуть нафтопродукти, то й Україна буде з пальним, а в моменти ажіотажу варто розраховувати лише на власні ресурси.***В’язкий процес запровадження МЗНН у принципі очікуваний.По-перше, це наймасштабніша реформа ринку за всю історію, нереально велика робота до виконання. Ніде в Європі це не було просто. Не кажучи вже про те, що ніде МЗНН не створювали під час війни.По-друге, ситуація змінюється дуже стрімко, і адаптація потребує часу, але вона триває! Ми стартували 2024 року фактично з імплементації мирних європейських вимог, які були безнадійно відірвані від української воєнної реальності. Після низки ревізій закон виглядає вже інакше, однак до стану run аnd drіvе ще далеко, особливо в частині закордонного вектора. Величезна варіативність факторів, як-от наявність ресурсу за кордоном, зміна логістики ззовні та всередині країни, характер і географія загроз ресурсу й рівень військової протидії їм тощо, підказує, що нинішні поправки до закону будуть далеко не останніми, а постійна адаптація закону може стати формою стабільності. Тож що швидше всі стейкхолдери це усвідомлять, то стабільніше працюватиме ринок.Наведена купа питань показує, що уряду й учасникам ринку необхідно зосередитися на зберіганні всередині країни, хоч би яким складним здавалося це завдання. Головна проблема — створення підземних сховищ. З іншого боку, це інвестиції в нашу, а не в закордонну інфраструктуру, а також значно коротший шлях потрапляння пального на ринок.Go to zn.uaШість пенсів із фунта. Як Британія обклала багатих податком 97,5% і поставила країну на воєнні рейки Go to zn.ua
У неділю, 3 вересня 1939 року, об 11:15 ранку британці почули по радіо голос прем’єр-міністра Невілла Чемберлена: країна вступила у війну з Німеччиною. Того ж дня парламент запровадив військовий обов’язок для чоловіків віком від 18 до 41 року.Протягом наступних п’яти років держава жорстко контролюватиме не лише те, кому йти на фронт, а й те, кому залишатися біля верстата. Найвища гранична ставка податку на доходи сягне 97,5%, а надприбутки бізнесу вилучатимуть повністю — податок становитиме 100%. Базові товари, як-от бекон, масло, цукор і одяг, продаватимуть суворо за нормами.Вінстон Черчилль оглядає зруйновані райони лондонського Іст-Енду після бомбардувань, 8 вересня 1940 року. Фото з колекції Імперського воєнного музеюДо 1944 року до воєнної економіки залучать понад сім мільйонів жінок. Щоби підтримати цей тил, держава масово відкриватиме ясла, годуватиме людей у громадських їдальнях, безплатно або за пільгами видаватиме молоко матерям і дітям, а посеред війни ще й проведе реформу середньої освіти.87 років по тому фраза про переведення країни на «воєнні рейки» знову звучить напрочуд актуально. Проте британський досвід руйнує популярний міф: воєнна економіка — це не один вольовий наказ Вінстона Черчилля і не просто механічне збільшення видатків на армію. Насамперед це фундаментальна перебудова правил функціонування держави, економіки та повсякденного життя громадян.Їдальня й простір відпочинку у клубі жінок-робітниць у Вулвергемптоні, 1943 рік.Фото з колекції Імперського воєнного музеюДо 1942 року держава вже спрямовувала на свої потреби близько 54% національних ресурсів. Ринкова економіка не зникла, але її було підпорядковано жорсткій ієрархії: держава безапеляційно вирішувала, кому дістанеться дефіцитна сталь чи кредити, кого відправлять на передову, а кого примусово залишать працювати в шахті. ВАС ЗАЦІКАВИТЬ Воєнні рейки і локомотиви воєнної економіки
П’ятеро у воєнному кабінеті
10 травня 1940 року Вінстон Черчилль очолив уряд — саме тоді, коли німецькі війська вже розгортали наступ на Заході. Його перший воєнний кабінет був максимально компактним і складався лише з п’ятьох людей: самого прем’єра, його попередника Невілла Чемберлена, лорда Едуарда Галіфакса та двох представників лейбористів — Клемента Еттлі й Артура Грінвуда. Важливо розуміти, що це була не персональна диктатура, а справжній коаліційний уряд, створений на широкій політичній основі.Водночас левову частку практичної мобілізації здійснювали зовсім інші люди. Ернест Бевін у Міністерстві праці керував розподілом дефіцитної робочої сили, тоді як Кінґслі Вуд у Казначействі конструював нову систему воєнних податків. Лорд Фредерік Вултон відповідав за продовольство, а Річард Батлер курував освіту. Ця система спиралася на розгалужену мережу комітетів, місцеву владу, профспілки та роботодавців. Парламент також працював безперебійно: міністри регулярно звітували перед депутатами й відповідали на вкрай незручні запитання.Звідси випливає один із найнеочевидніших фактів тієї епохи. Якщо у квітні 1939 року британська державна служба налічувала близько 425 тисяч працівників, то в липні 1945-го їх було вже 763 тисячі. Тотальна війна не просто не скоротила бюрократію — вона майже подвоїла державний апарат, причому особливо різко зросла частка жінок-службовиць.Причина цього зростання цілком прагматична: хтось мав адмініструвати мільйони продовольчих карток, розподіляти кадри, контролювати ціни та імпорт, а також організовувати евакуацію, цивільну оборону й роботу лікарень.Працівник цивільної оборони у сталевій касці та службовому протигазі. Цивільна оборона стала однією з масових систем воєнної Британії.Фото з колекції Імперського воєнного музеюЗа даними Казначейства, 1942 року середній держслужбовець працював 51 годину на тиждень з урахуванням перерв на обід. Отже, воєнний державний апарат став значно більшим.Тижневий дорослий пайок у Британії 1942 року продовольча картка, цукор, чай, маргарин, «національне масло», сало, яйця, бекон і сир.Фото з колекції Імперського воєнного музеюЕкономіка конфіскації
Стосовно британських податків часто виникає плутанина. До війни стандартна ставка прибуткового податку становила 27,5% (5 шилінгів 6 пенсів із фунта), але в бюджеті 1941 року її підвищили до 50%. Для надвисоких доходів запровадили додатковий збір (Surtах), через що на найвищому щаблі податкова ставка становила 97,5% із кожного додатково заробленого фунта.Оскільки у старому фунті було 20 шилінгів, людина з найвищими доходами залишала собі тільки 2,5% (або 6 пенсів) із кожного наступного фунта. Проте важливо розуміти: ці 97,5% стягували не з усього доходу. Менші суми оподатковували за нижчими ставками, тому стверджувати, що «британці віддавали державі 97,5% заробітку», некоректно. Йдеться виключно про найвищу граничну ставку. Три помилки, які перетворять план порятунку української економіки на катастрофу Водночас війна значно розширила коло платників прибуткового податку. 1941 року уряд знизив неоподатковуваний мінімум зі 120 до 110 фунтів на рік, і прибутковий податок уперше довелося сплачувати ще понад двом мільйонам британців. Аби пом’якшити удар, частину цих грошей оформлювали як своєрідний «повоєнний кредит», який держава обіцяла повернути згодом. А коли 1944 року стара система збору остаточно захлинулася, податок почали вираховувати безпосередньо із зарплат — ця реформа охопила близько 12 мільйонів людей.Для бізнесу умови були ще суворішими. Навесні 1940 року податок на надприбутки, які перевищували довоєнні показники, підняли до 100%. Логіка була майже конфіскаційною: компанії не повинні збагачуватися лише завдяки тому, що отримали воєнне замовлення. Хоча з 1941 року бізнесу пообіцяли після перемоги повернути 20% цих коштів на повоєнне відновлення, політичний сигнал залишався чітким — тягар війни мусили відчути як найбагатші громадяни, так і великі корпорації.Заборона на звільнення і лотерея Бевіна
Мобілізація оголила складний парадокс: армії бракувало солдатів, але водночас заводам — інженерів, шахтам — гірників, а фермам — робітників. Якби держава забрала на фронт наймолодших і найкваліфікованіших, війська поповнилися б, проте тил залишився без боєприпасів, вугілля та їжі.Щоб уникнути колапсу, паралельно з призовом діяв перелік зарезервованих професій. Цей механізм лише віддалено нагадує сучасне бронювання, адже захищав не конкретну людину, а функцію, яку вона виконувала. Перелік професій та вікові цензи постійно переглядали, і навіть перехід на оборонний завод не гарантував бронювання.1941 року правила посилили через Еssеntіаl Wоrk Оrdеrs — наказ, який забороняв працівникам критичних підприємств звільнятися за власним бажанням, а роботодавцям — їх звільняти. Улітку того ж року під дію цих норм потрапили понад 10 тисяч підприємств. Як зазначав міністр праці Ернест Бевін, цей механізм контролю охопив «багато мільйонів» британців. Фактично бронювання було не привілеєм, а суворим обов’язком залишатися там, де ти потрібен найбільше.Наприкінці 1943 року нестача робочих рук у британській вугільній галузі стала критичною. Понад 36 тисяч гірників уже пішли на фронт, а запасів вугілля в країні залишалося менше ніж на три тижні. 2 грудня міністр праці Ернест Бевін оголосив у Палаті громад незвичне рішення: частину молодих призовників відправлятимуть не до війська, а під землю — видобувати вугілля. Хто саме потрапить у шахту, визначатиме жереб.Із 14 грудня 1943 року в Міністерстві праці буквально витягували з капелюха цифри. Якщо реєстраційний номер призовника віком від 18 до 25 років закінчувався на одну з них, замість військової частини він отримував направлення до шахти. Освіта, попередня професія чи власне бажання значення не мали.Так виникли так звані Веvіn Воys — «хлопці Бевіна». За час дії програми через шахти пройшли близько 48 тисяч чоловіків. Лише 41 із них був відмовником від військової служби з переконань; переважна більшість готувалася воювати, але держава вирішила, що в цей момент вони потрібніші у шахтах. ВАС ЗАЦІКАВИТЬ Новий прем’єр Британії робить ставку на порятунок економіки країни. Чи вистачить сил для України? Відмовитися від такого призначення було непросто: за непокору могли притягнути до суду. До квітня 1944 року галузева преса повідомляла вже про 135 таких справ. Але був і менш очевидний наслідок. Молодий здоровий чоловік без військової форми легко викликав підозру — і «хлопців Бевіна» нерідко сприймали як ухилянтів або боягузів, хоча не йти на фронт їм наказала сама держава. Останнє жеребкування відбулося у травні 1945-го, а останні учасники програми залишили шахти тільки у березні 1948 року — майже через три роки після завершення війни в Європі.Такий самий принцип — держава вирішує, де людина потрібна найбільше, — поступово поширився й на жінок.Жінки із Землеробської армії збирають буряки.Фото з колекції Імперського воєнного музеюДо осені 1943 року близько 90% неодружених британок віком від 18 до 40 років уже працювали або проходили службу. Загалом британська воєнна економіка залучила понад сім мільйонів жінок — на заводах, фермах, у транспорті, державних установах і допоміжних військових службах.Учасниця Wоmеn’s Lаnd Аrmy (Жіночої землеробської армії) оре поле на тракторі Fоrdsоn.Фото з колекції Імперського воєнного музеюНовий суспільний договір
Мобілізація ресурсів сягала далеко за межі заводських цехів. Робітника недостатньо просто закріпити за верстатом — його треба забезпечити їжею, транспортом, а його дітям потрібен нагляд. Тому повсякденний побут перетворився на стратегічну воєнну інфраструктуру. ВАС ЗАЦІКАВИТЬ Економіка як мішень: Залужний про нову стратегію воєн Карткову систему на харчі запровадили ще на початку 1940 року. Усі британці отримали продовольчі картки: спочатку нормували лише бекон, масло та цукор, але згодом список розширили. Це мало на меті зменшити імпорт і гарантувати, що дефіцитні товари не скуплять виключно багатії. Цікаво, що хліб залишався у вільному продажі протягом усієї війни — його почали видавати за талонами лише 1946 року.Крамар гасить купони в продовольчій картці британської домогосподарки — за тижневу норму.Фото з колекції Імперського воєнного музеюОдночасно держава розгортала мережу доступного харчування. Великі підприємства зобов’язали відкрити власні їдальні, а так звані Вrіtіsh Rеstаurаnts пропонували дешеві гарячі обіди всім охочим. На піку, в травні 1943 року, понад дві тисячі Вrіtіsh Rеstаurаnts щодня видавали більш як пів мільйона порцій.Відвідувачі Вrіtіsh Rеstаurаnt у Лондоні обідають у 1943 році.Фото з колекції Імперського воєнного музеюСхожий підхід застосували й до догляду за дітьми: держава почала компенсувати місцевим бюджетам витрати на воєнні ясла. Місць хронічно бракувало, але змінилася сама парадигма: якщо уряд вимагав від жінки працювати на заводі, її діти переставали бути виключно її приватною проблемою. Також діяла національна молочна програма, завдяки якій вагітні, матері та немовлята отримували молоко зі знижкою або безплатно.Немовлята сплять у підвальному бомбосховищі дитячого закладу в Гемпстеді, Лондон, 1941 рік.Фото з колекції Імперського воєнного музеюДержавний контроль поширився навіть на сільське господарство. Спеціальні комітети перевірили орні землі Англії та Вельсу, вказуючи фермерам, як ефективніше використовувати площі, а за певних умов — брали землю під своє управління.Лондонці стоять у черзі за картоплею біля крамниці у районі Вуд-Грін, 1945 рік. Навіть наприкінці війни дефіцит і черги залишалися частиною повсякденного життя.Фото з колекції Імперського воєнного музеюНевидима зброя: як радар, пеніцилін та шифрувальниці наближали перемогу
Коли ми говоримо про воєнні рейки, зазвичай уявляємо танковий завод, проте одним із найцінніших ресурсів Британії стали наукові лабораторії. Саме там учені перетворили пеніцилін з експериментальної знахідки на масовий препарат. Спершу технологія була настільки складною, що для одного пацієнта доводилося вирощувати близько двох тисяч літрів культуральної рідини.Через брак виробничих потужностей британці передали розробки американцям, що дало змогу запустити масове виробництво. До висадки в Нормандії антибіотик уже рятував життя в масштабах, які здавалися неможливими на початку війни.Схожа ситуація склалась і з радаром: британські фізики створили компактний магнетрон для літаків, але саме союзницька кооперація дала змогу виробляти ці прилади масово. Воєнна економіка виявилася не закритою системою, а вмінням об’єднувати науку та ресурси союзників.Окремим фронтом, засекреченим на десятиліття, став Блетчлі-парк — урядова школа кодів і шифрів, де працювало майже 9 тисяч фахівців, 75% із яких становили жінки. Вони були такою ж невіддільною частиною машини перемоги, як і робітники оборонних заводів. ВАС ЗАЦІКАВИТЬ Що чекає на українську економіку 2026 рокуПід бомбами — медицина, школа і план країни після війни
Підготовка до масових авіаударів змусила уряд об’єднати розрізнені муніципальні та благодійні лікарні в єдину централізовану мережу. Хоча Національна служба здоров’я (NНS) з’явилася пізніше, саме цей воєнний досвід заклав її міцний фундамент.Чоловіки й жінки разом наповнюють мішки піском для захисту лондонських лікарень.Фото з колекції Імперського воєнного музеюОсвітня система водночас зазнавала руйнувань і масштабних реформ. Кожна п’ята школа постраждала від бомбардувань, дітей масово евакуювали, але саме в цих умовах 1944 року парламент скасував плату за державну середню освіту і підвищив вік обов’язкового навчання до 15 років. Війна та спільний побут зробили бідність помітною для заможних верств, що посилило в суспільстві запит на соціальну рівність.Лондонські школярі прибувають на вокзал перед евакуацією до безпечніших районів країни.Фото з колекції Імперського воєнного музеюУ розпал війни, 1942 року, з’явився звіт Вільяма Беверіджа, який окреслив план повоєнної відбудови та подолання п’ятьох головних проблем: злиднів, хвороб, невігластва, поганих житлових умов і безробіття. Черчилль не поспішав обіцяти миттєве виконання плану, проте сам факт того, що держава проєктувала краще майбутнє, давав людям мотивацію терпіти поточні обмеження.Історичний тест для України
Перемога Британії — це не лише наслідок податків чи харизми Черчилля. Вона спиралася на ресурси величезної імперії, потужний флот, американський ленд-ліз і той факт, що основні сили Вермахту перемелювалися на Східному фронті. Жорстка воєнна економіка була необхідною умовою виживання, але не єдиною формулою успіху.Трафальгарська площа в Лондоні вночі, 1940 рік. Через режим світломаскування одна з найвідоміших площ міста майже повністю залишалася без освітлення.Фото з колекції Імперського воєнного музеюТил не варто романтизувати: виснажливі зміни на заводах, дефіцит, чорний ринок і суттєве обмеження свобод були щоденною реальністю. Держава постійно помилялася, змінювала правила й балансувала на межі своїх можливостей.Проте ця система мала чітку логіку: якщо держава вимагає від громадянина виснажливо працювати на стратегічному підприємстві, вона мусить його нагодувати, вилікувати й подбати про його дітей. Якщо податок сплачують мільйони, суспільство має бачити, що корпоративні надприбутки також жорстко обмежені.Для сучасної України цей досвід — радше історичний тест на логіку державного управління, ніж готова інструкція. Сліпе копіювання британських податків чи заборон у сучасній економіці може принести більше проблем, аніж користі.Однак ключовий принцип не застарів: справжні «воєнні рейки» — це не перетворення всієї країни на казарму. Це здатність держави якомога точніше визначати, де ресурс справді потрібен найбільше, і підтримувати людей, від яких вимагають надзусиль.Британський досвід доводить, що за міфом про «свого Черчилля» завжди стоїть титанічна праця міністрів, профспілок, науковців і фермерів — адже перемога є результатом злагодженої роботи всієї системи.Go to zn.uaПшениця дорожчає: світовий ринок побоюється скорочення поставок
Ціна на пшеницю на Чиказькій товарній біржі, головному світовому орієнтирі для зернового ринку, зросла до найвищого рівня з липня 2023 року. Ф'ючерси подорожчали на 2,6% після стрибка на 6,4% напередодні. За останній місяць зростання сягнуло 19%, повідомляє Вlооmbеrg.
Причиною стрімкого подорожчання стали дані про підготовку Росії до посилення ударів по інфраструктурі України. За інформацією джерел, наближених до Кремля, Москва ухвалила таке рішення після того, як переговори про мирну угоду зайшли у глухий кут.
Україна та Росія разом забезпечують понад 25% світового експорту пшениці. Тому будь-яке загострення в Чорноморському регіоні одразу впливає на світові ціни.
Українською пшеницею на Чиказькій біржі безпосередньо не торгують. Там формується ціна на американське зерно, яка слугує орієнтиром для всього світового ринку, зокрема для чорноморського.
«Ринок починає усвідомлювати, що експорт через Чорне море буде обмежений, і імпортерам доведеться адаптуватися», зазначив менеджер з товарних ризиків StоnеХ Метт Аммерманн.
Генеральний менеджер Аdvаntаgе Grаіn Кріс Ніколау додав, що Росія та Україна традиційно постачали пшеницю за низькими цінами. Але зараз значна частина їхньої продукції недоступна, тому споживачі опинилися у складній ситуації.
За його словами, якщо безпеку судноплавства в Чорному морі не вдасться відновити, ціни на пшеницю продовжать зростати.
За прогнозами, український аграрний експорт у сезоні 2026/2027 може впасти на 54%, до близько 29,6 млн тонн. Експорт пшениці окремо може скоротитися на 53%, до 8,3 млн тонн. Тому постає питання: чи зможе зростання світових цін компенсувати таке падіння обсягів для економіки України.
Розрахунок на основі динаміки світового цінового орієнтира дає відповідь. Щоб зберегти попередню експортну виручку після такого скорочення поставок, ціна має зрости більш ніж удвічі.
Для всього аграрного експорту, який може скоротитися на 54%, ціна має зрости приблизно на 117%. Для пшениці, де очікується падіння на 53%, необхідне зростання ціни становить близько 113%.
Тобто нинішнього подорожчання пшениці на 19% недостатньо. Навіть якщо ціни продовжать зростати, їм доведеться піднятися більш ніж удвічі від попереднього рівня, щоб повністю компенсувати втрату обсягів експорту.
Подорожчання зерна створює ризик нової хвилі глобальної продовольчої інфляції. Найбільше можуть постраждати країни Близького Сходу, Африки та Азії, які значною мірою залежать від дешевих поставок з України та Росії. Покупці вже шукають альтернативні джерела в Австралії та Аргентині, але доставка звідти значно дорожча.
ВАС ЗАЦІКАВИТЬ
Експорт російської пшениці обвалився до мінімуму за 16 років
Щоб підтримати аграрний сектор в умовах проблем із логістикою, Національний банк України збільшив граничний строк розрахунків за експорт окремих видів продукції зі 120 до 150 днів. Нові правила діятимуть до кінця серпня 2027 року. Вони поширюються на зернові, насіння олійних культур, олії та продукти їх переробки.
ВАС ЗАЦІКАВИТЬ
Підтримка аграріїв: чи допоможе вона пережити блокаду портів
Російські удари по чорноморській інфраструктурі вже призвели до різкого скорочення українського зернового експорту: у перші два тижні серпня поставки впали на 75% порівняно з попереднім роком. Через це альтернативні маршрути експорту не можуть повністю замінити морські порти, а проблеми виникають навіть на дунайському напрямку, де біля Сулінського каналу утворилася черга з десятків суден.
Причиною стрімкого подорожчання стали дані про підготовку Росії до посилення ударів по інфраструктурі України. За інформацією джерел, наближених до Кремля, Москва ухвалила таке рішення після того, як переговори про мирну угоду зайшли у глухий кут.
Україна та Росія разом забезпечують понад 25% світового експорту пшениці. Тому будь-яке загострення в Чорноморському регіоні одразу впливає на світові ціни.
Українською пшеницею на Чиказькій біржі безпосередньо не торгують. Там формується ціна на американське зерно, яка слугує орієнтиром для всього світового ринку, зокрема для чорноморського.
«Ринок починає усвідомлювати, що експорт через Чорне море буде обмежений, і імпортерам доведеться адаптуватися», зазначив менеджер з товарних ризиків StоnеХ Метт Аммерманн.
Генеральний менеджер Аdvаntаgе Grаіn Кріс Ніколау додав, що Росія та Україна традиційно постачали пшеницю за низькими цінами. Але зараз значна частина їхньої продукції недоступна, тому споживачі опинилися у складній ситуації.
За його словами, якщо безпеку судноплавства в Чорному морі не вдасться відновити, ціни на пшеницю продовжать зростати.
За прогнозами, український аграрний експорт у сезоні 2026/2027 може впасти на 54%, до близько 29,6 млн тонн. Експорт пшениці окремо може скоротитися на 53%, до 8,3 млн тонн. Тому постає питання: чи зможе зростання світових цін компенсувати таке падіння обсягів для економіки України.
Розрахунок на основі динаміки світового цінового орієнтира дає відповідь. Щоб зберегти попередню експортну виручку після такого скорочення поставок, ціна має зрости більш ніж удвічі.
Для всього аграрного експорту, який може скоротитися на 54%, ціна має зрости приблизно на 117%. Для пшениці, де очікується падіння на 53%, необхідне зростання ціни становить близько 113%.
Тобто нинішнього подорожчання пшениці на 19% недостатньо. Навіть якщо ціни продовжать зростати, їм доведеться піднятися більш ніж удвічі від попереднього рівня, щоб повністю компенсувати втрату обсягів експорту.
Подорожчання зерна створює ризик нової хвилі глобальної продовольчої інфляції. Найбільше можуть постраждати країни Близького Сходу, Африки та Азії, які значною мірою залежать від дешевих поставок з України та Росії. Покупці вже шукають альтернативні джерела в Австралії та Аргентині, але доставка звідти значно дорожча.
ВАС ЗАЦІКАВИТЬ
Експорт російської пшениці обвалився до мінімуму за 16 років
Щоб підтримати аграрний сектор в умовах проблем із логістикою, Національний банк України збільшив граничний строк розрахунків за експорт окремих видів продукції зі 120 до 150 днів. Нові правила діятимуть до кінця серпня 2027 року. Вони поширюються на зернові, насіння олійних культур, олії та продукти їх переробки.
ВАС ЗАЦІКАВИТЬ
Підтримка аграріїв: чи допоможе вона пережити блокаду портів
Російські удари по чорноморській інфраструктурі вже призвели до різкого скорочення українського зернового експорту: у перші два тижні серпня поставки впали на 75% порівняно з попереднім роком. Через це альтернативні маршрути експорту не можуть повністю замінити морські порти, а проблеми виникають навіть на дунайському напрямку, де біля Сулінського каналу утворилася черга з десятків суден.
Львів, Одеса, Дніпро, Харків, Київ — п’ять економік, які так і не стали однією країною Go to zn.ua
Програма діяльності нового уряду та річниця Дня Незалежності України — це певна історична можливість не лише підбити проміжні підсумки, а й спробувати сформувати візії нашого майбутнього (незважаючи на дим війни, який це майбутнє наразі застилає).Передусім варто проаналізувати характеристику регіонального розподілу продуктивних сил, адже ми живемо на економічній спадщині УРСР, економіку нового типу у нас так і не створили (крім посилення сировинної компоненти).Поділ на області та райони часів УРСР можна порівняти з корпусно-дивізійною структурою радянської армії, де область — це військовий корпус, район — дивізія, відносно великий населений пункт — полк тощо. Тоді все підкорялося мобілізаційним потребам і необхідності жорстко охопити периферійні території «намісниками» із центру у вигляді секретарів райкомів та обкомів комуністичної партії. ВАС ЗАЦІКАВИТЬ «Цариця полів» повертається. Мрія Хрущова здійснилася, але ми цьому не раді Звісно, цю територіальну сітку розробляли без урахування принципів побудови ринкової економіки, і вона не відповідала завданням децентралізації.До речі, польська економічна реформа почалася з масштабної реформи системи адміністративно-територіального поділу країни. З 1 січня 1999 року кількість польських воєводств зменшилася з 49 до 16, тобто більш як утричі. Водночас сама структура адміністративного поділу (воєводство—повят—гміна) збереглася.Це дало змогу посилити місцеве самоврядування та зробило регіони економічно сильнішими.В Україні цьому розподілу відповідають: область, район, ОТГ / місто / село.Саме новий адміністративний поділ став базою розвитку регіональної економіки Польщі та слугував платформою для залучення внутрішніх і зовнішніх інвестицій.Нині у Польщі найактивніше розвиваються саме регіональні технологічні та промислові кластери.
Що можна зробити в Україні?
Перша частина реформи в Україні вже відбулася: замість 490 старих районів створили 136 укрупнених районів і систему територіальних громад (ОТГ).Після війни, не змінюючи загальної системи адміністративного поділу, можна надати областям можливість створювати економічні кластери, які б примножували зусилля регіональних управлінських систем із залучення інвестицій та розвитку місцевої економіки в межах територіально-економічних районів.Така складна реформа має об’єднувати методологію розміщення продуктивних сил (територіально-економічних районів) і сучасного світ-системного аналізу.Нині в нашій країні виділяють низку територіально-економічних районів, які поступово формувалися на основі різних чинників розміщення продуктивних сил, але зараз об’єднуються в межах єдиного українського історичного проєкту.Система розміщення продуктивних сил в Україні зараз — це, з одного боку, «уламки» старих територіально-економічних районів часів УРСР, а з іншого — певною мірою хаотичне формування кількох економічних «протокластерів» зі своїм «надмістом».Якщо брати захід України — це Львів, на півдні — Одеса, на південному сході — Дніпро та Харків, у центрі — Київ. Уся країна пов’язує всі ці «регіональні системи» в єдиний простір розвитку. ВАС ЗАЦІКАВИТЬ Морські ворота на замку. Скільки Україна втратить через блокаду одеських портів Так проявляється на нашому мікрорівні теорія «світ-системного» аналізу Ф.Броделя. Якщо скористатися світ-системним аналізом іншого теоретика — І.Валлерстайна, то можна побачити, що найбільший ризик для нас у плані економічної стагнації полягає у трансформації молодої ринкової економіки у формат місцевої «квазіімперії» — коли території об’єднані лише через панівний центр, який відповідає за централізований збір податків та їхній «ручний» перерозподіл.Саме цю модель реалізовували за часів Кучми та Януковича, і саме вона спричинила тяжкі історичні наслідки.Політика децентралізації має призвести до зовсім іншого результату: наша наразі неефективна економічна модель має поступово трансформуватись у систему економічних кластерів розвитку, як це сталось у європейських країнах, США і навіть у Китаї. До речі, саме цього не відбулося, наприклад, у РФ, де цілісність системи досі тримається на нестабільному антагонізмі «центр—периферія».Для сталого розвитку розміщення в Україні продуктивних сил слід реформувати на основі ефективніших та адекватних ринковій економіці структур — таксонів, тобто територіально-економічних районів (у сучасному варіанті — кластерів), об’єднаних на підставі загальних властивостей та ознак.За часів УРСР продуктивні сили формувалися у нас відповідно до трьох базових територіально-економічних районів:- Донецько-Придніпровського з декількома великими промисловими центрами (Дніпро, Донецьк і Харків) та трьома базовими промисловими протокластерами (Приазов’я, Наддніпрянщина, Слобожанщина);Центрального (Київський та Львівський промислові кластери);Південного (Одеський промисловий кластер).
- Донецький (Донецька, Луганська області)Придніпровський (Дніпропетровська, Запорізька області)Північно-Східний (Харківська, Сумська, Полтавська області)Центральний (Черкаська, Кіровоградська області)Північно-Західний (Волинська, Рівненська області)Подільський (Вінницька, Тернопільська, Хмельницька області)Причорноморський (Миколаївська, Одеська, Херсонська області, Крим)Карпатський (Закарпатська, Львівська, Івано-Франківська, Чернівецька області)Столичний (Київська, Житомирська, Чернігівська області)
Go to zn.uaХто перший захопить масовий ринок штучного інтелекту — США чи Китай? Go to zn.ua
Протистояння Китаю та США у сфері ШІ кардинально посилюється. Світ уже кілька років чекає перезавантаження застарілої п'ятої технологічної парадигми на нову шосту, яка базуватиметься, зокрема, на інформаційних і когнітивних масових технологіях.Йдеться про «народження» нового глобального мас-маркету і про те, хто його вироблятиме і на базі чиїх технологій. Найближчі роки — це боротьба США та Китаю за цей мас-маркет і за лідерство у шостій технологічній парадигмі.Уже зараз на ринку бігтеху з'являються варіанти інвестування в акції китайських компаній, що спеціалізуються на проєктах LLМ — великих мовних моделей на «рушії» штучного інтелекту, створюваних за допомогою машинного навчання на глобальних масивах даних. ВАС ЗАЦІКАВИТЬ Глава Аnthrоріс заявив, що ШІ зможе вилікувати основні захворювання через 5–10 років: що кажуть інші експерти Китайські проєкти LLМ зараз найдоступніші за ціною та найбільш масові. Це DеерSееk V4 flаsh (спрощена) та DеерSееk V4 рrо (аналог західної GРТ-5.2), GLМ-5.2 від Zhірu АІ (Z.аі), а також Кіmі К3 як антипод американських Орus-5 та GРТ-5.6. Китай може захопити 70–80% ринку ШІ, насамперед за рахунок Азії, Африки та Латинської Америки.Серед лідерів лінійки — модель МіМо-V2.5 (Хіаоmі) та Нy3 (Теnсеnt), «модель експертів» на 295 млрд параметрів (21 млрд активних). Для порівняння, Nеmоtrоn 3 Ultrа від NVІDІА має 550 млрд параметрів (55 млрд активних) — показники зближуються, але вікно контексту у Нy3 (256 тис. токенів) удвічі більше, тож модель дає можливість завантажувати цілі книги та масивні коди.Тривалий час акції китайських техногігантів були менш цікавими порівняно з американськими аналогами. Але в липні 2026 року почалося стрімке зростання акцій китайського бігтеху. У китайських компаній продукти дешевші та капітальні витрати менші, а ще й з’явилася інформація, що Піднебесна починає масове виробництво літографів для створення мікрочипів.Останніми днями триває корекція вниз, хоча частина інвесторів скористалася цим тактичним «дном» для скуповування акцій «дешево». Поки не котируються Мооnshоt АІ (Кіmі) і Ніgh-Flyеr (DеерSееk): права на них належать приватним венчурним фондам, а вихід на біржу можливий лише за умови зростання капіталізації до 50 млрд дол.Акції Z.АІ Со. за весь період інвестування показали прибутковість 618%, за останні пів року — 278%. Хіаоmі Соrроrаtіоn — 87% за весь період і 17% за останній місяць. А Теnсеnt Ноldіngs Ltd, найбільший китайський техногігант у сфері відеоігор та ШІ, за весь час торгів дав 58 000%. Цілком можливо, грошові потоки інвесторів 2027 року розвернуться у бік китайського бігтеху. ВАС ЗАЦІКАВИТЬ Китайські ШІ-моделі завантажили понад 3 мільярда разів: Аlіbаbа випередила Меtа та Gооglе Щодо «криптоперспективи» США: однією з невдач у побудові нової глобальної фінансової моделі стало зняття Сенатом з голосування ключової ініціативи Трампа — СLАRІТY Асt, законопроєкту про регулювання крипторинку. Конгрес пішов на канікули до середини вересня, а там уже й вибори. Перенесення слухань ініціювали демократи.Законопроєкт розвивав механізм квазіприватних грошей у вигляді стейблкоїнів під заставу токенізованих трежеріс і приватних корпоративних активів — це створювало канал ліквідності для приватної економіки та страхувальний канал для рефінансування держборгу США зі своїм рівнем ставок, а не встановленим Федрезервом. ФРС заборонялося емітувати цифровий долар, тож USDТ як квазіприватні гроші ставали альтернативою фіатним валютам, що узгоджувалося з лібертаріанською теорією грошей Мізеса та Гаєка.Проти моделі виступили ФРС, Волл-стріт і демократи, а за — технологічні еліти США, сформовані на філософії Айн Ренд, і республіканці. Але їхніх сил поки недостатньо, щоб підірвати такий мейнстримний напрямок, як класичний банкінг.Гегемонія Америки ґрунтується на колосальних параметрах нагромадженого капіталу. По суті, США — це квінтесенція теорії Маркса, капітал як багатство, що постійно самозростає. Ключові потоки капіталу на фондовому ринку зараз скеровуються у сегмент ШІ. А гегемонія США тримається на доларі як інструменті глобального нееквівалентного обміну — і сама ця модель обміну спирається на технологічне та військове лідерство Америки. Ця модель має два акселератори зростання: фондовий ринок і ринок нерухомості.Майк Долан у статті «Масовий достаток Америки більший, ніж ви думаєте» описав модель економіки США як К-модель зростання добробуту багатих і падіння добробуту бідних. Як вона зберігає електоральну стабільність? Річ у тім, що багатих у США дуже багато — мільйонерів приблизно стільки ж, скільки й бідних, а власників будинків в іпотеці не менше, ніж мешканців трейлерів. У країні 145 млн домогосподарств, з яких 70 млн — середній клас, який спирається на іпотеку та зростання цін на нерухомість і фондові ринки. ВАС ЗАЦІКАВИТЬ Робота не зникає, а трансформується: чому прогнози про масове безробіття через ШІ не справдилися Фондовий ринок зростає в середньому на 30–40% на рік, і все, що йому потрібно, — м'яка політика ФРС і черговий «технологічний бум». Сьогодні це бум ШІ. Близько 73 мільйонів американських домогосподарств мають пенсійні рахунки, здебільшого у вигляді планів 401(k) (зростання на 6,7 трлн дол. з 2020 року), і в більшості з них переважають акції, зокрема проєктів ШІ.Що може похитнути К-модель:
- втрата військового та технологічного домінування США;регіоналізація США у Західній півкулі;внутрішній соціальний конфлікт;втрата доларом статусу провідного інструменту глобального нееквівалентного обміну або крах самої цієї системи;обвал ринку нерухомості та/або фондових ринків.
Go to zn.uaНайамбітніший урядовий план останніх років. І найзручніша лазівка його не виконати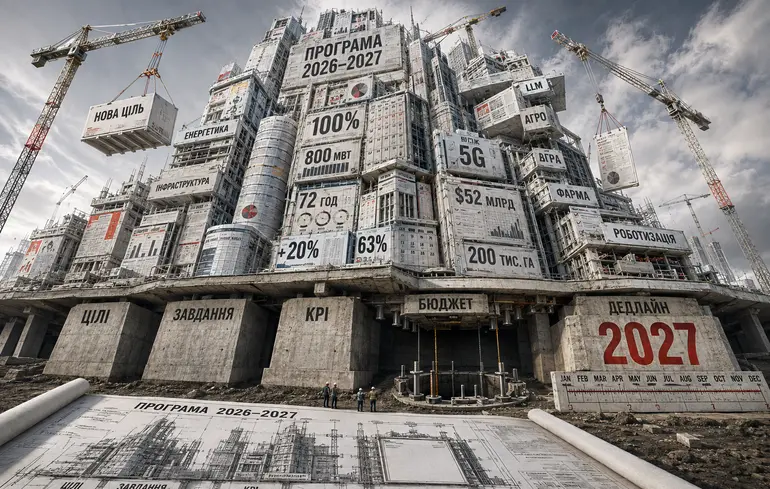 Go to zn.ua
Уряд Сергія Корецького схвалив і передав на розгляд парламенту Програму діяльності на 2026–2027 роки.За твердженням прем’єра, Програма (див. документ 1) містить конкретні завдання, чіткі критерії оцінки та персональну відповідальність за результат. Увесь цей мастхев — окрема гордість нового уряду. Ніде правди діти: наскрізна логіка, цілі, дедлайни та кількісні критерії оцінювання — рідкість і розкіш для українських урядових програм. Якщо все так, то новий уряд нас явно балує. Але не зачаровуємося. ВАС ЗАЦІКАВИТЬ Києву бракує фахівців, часу та грошей, але основні заходи з підготовки до зими виконані вже на 50% — Кличко
Напрями, цілі, завдання
Уряд визначив чотири програмні напрями роботи:- зміцнення стійкості та наближення справедливого миру;відновлення та розвиток людського капіталу;побудова спроможної європейської держави;прискорення відновлення та економічного розвитку.
- впровадження та масштабування пріоритетних оборонних технологій на землі та морі, у повітрі, інформаційному просторі;формування єдиної архітектури оборонних даних та інтеграція пріоритетних цифрових систем й інструментів штучного інтелекту для ситуаційної обізнаності;удосконалення процесу формування та забезпечення першочергових потреб ЗСУ в озброєнні, військовій і спецтехніці, ракетах і боєприпасах;підтримка створення, випробування, введення в експлуатацію та виробництва нових зразків озброєння;спрощення механізму реалізації дослідно-конструкторських робіт в ОПК і створення у системі Міноборони управління оборонними інноваціями.
- забезпечення першочергових потреб ЗСУ у зразках озброєння, військової та спецтехніки на 100% (2026–2027);зменшення втричі середнього часу від визначення пріоритетної технологічної потреби до впровадження відповідного рішення (2026);впровадження та масштабування не менш як десяти пріоритетних технологій, які мали позитивний вплив на ситуацію на полі бою (2026–2027).
Економічний розвиток
Натомість хочемо зупинитися детальніше на цілях напряму «Економічний розвиток». Втримати економіку на плаву під час війни — не другорядний пріоритет після оборони, а паралельний: без працездатного тилу оборону просто нічим буде фінансувати. Ризик, що тил розвалиться, навіть якщо фронт вистоїть, із кожним місяцем стає реальнішим. Цілей в уряду тут три: макростабільність, модернізація інфраструктури і, головне, перехід до продуктивнішої економічної моделі. Звучить як план.Починає уряд з держборгу та покращення управління ним. Справді екстремальне зростання наших боргів від початку повномасштабного вторгнення — проблема, навіть попри дуже лояльні умови позик. Велика кількість позичальників, різні умови та строки погашень уже потребують ретельного планування, а тут ще й поточна ситуація така, що спокуса позичити ще й ще лише зростатиме. Тож Мінфін має втримати середньозважену вартість державного боргу на рівні не вище 5%, а середньозважений термін до погашення — на рівні не менш як 12 років. Буквально позичати лише «дешеві й довгі» гроші, щоб не втрапити в халепу.Водночас той-таки Мінфін має цьогоріч залучити зовнішню підтримку у 49 млрд дол., а наступного року — 52 млрд дол. Не суперамбітно: за оцінками НБУ, загальний обсяг прямої бюджетної підтримки від партнерів 2026 року може сягнути близько 54 млрд дол. Так, план на 2027 рік виконати буде не так просто, на сьогодні ми можемо сподіватися лише на 42 млрд дол. бюджетної підтримки, ще 10 млрд треба буде знайти. Вангуємо, що «відшукаються» вони перенесенням невикористаних коштів з 2026 на 2027 рік, адже натепер із 54 млрд дол. ми отримали лише 30 млрд, і що ближче до кінця бюджетного року, то менше лишатиметься шансів витратити обіцяну решту.Щоб не фіксуватися виключно на зовнішній допомозі, Мінфіну доручено пошкребти й по вітчизняних засіках: збільшити податкові надходження на 15% за результатами цього року та збільшити доходи бюджету на 20% за результатами року наступного за рахунок детінізації. Що ж, за перше півріччя цього року податкові надходження збільшилися на 13,8%, переважно за рахунок імпортного ПДВ, ПДФО та військового збору. Тобто тут тобі і зростання імпорту через внутрішні дефіцити, і девальвація національної валюти, і зростання зарплат як наслідок інфляції та дефіциту кадрів. Тож досягти 15% за підсумками року можна, але радіти ми цьому точно не будемо. А збільшення доходів наступного року за рахунок детінізації ми проаналізуємо вже за результатами — на детінізаторах ми зуби з'їли, в обіцянки не віримо.У модернізації інфраструктури сім няньок, бо модернізуватимуть усе — від енергетики й транспорту до поштових послуг. Тож виокремимо найважливіше:- ремонти обладнання електростанцій загальною потужністю не менш як 8 ГВт;введення в експлуатацію не менш як 800 МВт розподіленої газової генерації, з них не менш як 200 МВт держкомпаніями;робота 70% базових станцій мобільного зв'язку не менш як 72 години за відсутності електропостачання;відкриття нового пункту пропуску на кордоні з Румунією та збільшення на 15% загальної пропускної здатності пунктів пропуску;залучення міжнародного фінансування на відновлення енергетики та інфраструктури — у сумі понад 2 млрд євро лише за лінією МФО.
- підвищити частку переробки в структурі аграрного експорту до 63% 2027 року, а сам обсяг агроекспорту до 2027 року збільшити не менш як на 4 млрд дол.;запровадити новий інструмент гарантування кредитування переробки у сільському господарстві;збільшити рівень переробки відходів та сировини рослинництва і тваринництва на біопаливо;розвивати гідротехнічну меліорацію земель і збільшити фактичні площі зрошення до 200 тис. га до 2027 року;запровадити системи простежуваності обігу агропродукції та геопросторової простежуваності походження деревини;збільшити виробництво деревообробної та меблевої галузей на 5%, а частку продукції з високою доданою вартістю в експорті — на 10% у 2027 році;забезпечити розвиток виробництва активних фармацевтичних інгредієнтів як основи для нарощування виробництва лікарських засобів в Україні;визначити державну політику розвитку інноваційних сфер, зокрема напівпровідникових технологій, роботизації та робототехніки;запровадити грантові програми для підтримки адаптації технологій подвійного використання до цивільного застосування та створення конкурентоспроможних продуктів, їхнього виходу на внутрішній і міжнародні ринки.
Програма без планування
Попри загальне непогане враження, у Програми є недоліки, на які не заплющити очей.По-перше, непокоїть відсутність вартісних оцінок і прив'язок до державного бюджету. Визначені суми фігурують лише у пунктах, де уряд планує залучити зовнішнє фінансування, а їх не так і багато в загальному переліку. Отже, традиційний ризик невиконання через брак фінансування більш ніж реальний.По-друге, строки реалізації дуже розмиті як для такого короткого періоду. Вказаний повсюди 2027 рік — це і 1 січня 2027-го, і середина літа, і грудень. Для реформи поштового зв'язку це непринципово, а от для таких завдань, як 100% забезпечення потреб ЗСУ чи повна укомплектованість Сил оборони особовим складом, — вкрай важливо. Якщо у липні 2027 року ЗСУ не вистачатиме засобів ППО, то навряд чи когось заспокоїть, що Міноборони має ще пів року на виконання цього завдання. А головне — дорікнути виконавцю теж буде важко: де-юре він ще цілком вкладається у визначені урядом строки. Про проміжний моніторинг виконання за таких строків узагалі можна забути.По-третє, програма діяльності зазвичай передбачає послідовність дій, натомість у цій пріоритезація відсутня взагалі. З дюжиною стратегічних цілей так не вийде. Однаково доведеться визначатися: ми хочемо збільшити на 20% підготовку громадян у центрах нацспротиву чи вдвічі збільшити кількість аспірантів? Нам важливіше розширити охоплення соцдопомогою чи збільшити кількість центрів життєстійкості? Ми хочемо, щоб Мінцифри кістками лягло на цифровізацію 50 публічних послуг і впровадження 5G у п'яти містах чи, може, хай спершу зосередиться на військових розробках і тренуванні національної LLМ? Вага і значущість цих завдань дуже різні, без деяких цілком можна обійтися і до кінця 2027 року, і до 2037-го. То навіщо взагалі витрачати на них обмежений час і ресурси?Показово, що під особисте керівництво прем'єр Корецький виокремив реформу державного управління. І це найслабший з усіх розділів. Майже всі його критерії — якісні («забезпечити», «оптимізувати», «модернізувати»), без жодного числового цільового значення чи бази порівняння. Буквально нульова операційна деталізація. Навіть попри недосконалість Програми загалом, цей розділ відчутно контрастує із рештою документа.Тож виходить, що загальне непогане враження від документа — це ефект низької порівняльної бази, бо на тлі попередніх урядових доробків будь-яка структурованість здається досягненням. Утім, чи це реальний план дій або ж список бажань до Різдва, стане достеменно зрозуміло лише тоді, коли з'явиться проєкт держбюджету на 2027 рік і покаже, чи стоять за цими цілями та дедлайнами реальні гроші.Go to zn.uaНульове зростання ВВП України. Чому стабільність не означає розвитку Go to zn.ua
Економіка України ввійшла у другу половину 2026 року з доволі суперечливими результатами. Так, макрофінансова стабільність, якщо дивитися на неї очима чиновника високого рангу, поки що зберігається: держава фінансує оборону та соціальні зобов'язання, валютний ринок залишається контрольованим, міжнародні резерви перевищують 50 млрд дол., інфляція, за даними статистики, сповільнилася. Зовнішнє фінансування надходить — і всі попередні зобов'язання виконуються. Чого ще треба?Однак за цими формальними ознаками стабільності дедалі виразніше проявляється фундаментальна проблема: чому економіка практично перестала зростати? За перше півріччя 2026-го реальний ВВП не зріс — 0,0% до відповідного періоду минулого року, у другому кварталі зростання становило лише 0,6%. Для порівняння: початковий прогноз, на якому будувався державний бюджет, передбачав зростання економіки на 2,4% за рік. Тепер оцінки значно скромніші: Міністерство економіки очікує 1,6%, Національний банк України — 1,8, а Міжнародний валютний фонд — лише 1,0–1,6%. Це вже сигнал вичерпання нинішньої моделі стабілізації. Тут є про що замислитися і новому уряду, і Нацбанку: дієвої Ради НБУ з незалежних професійних членів, якою вона була за часів А.Гальчинського, В.Геєця, В.Козюка та інших, сьогодні фактично немає. Разом із тим сам НБУ залишається незалежним усередині країни, але не від зовнішніх міжнародних фінансових організацій.
Економіка все ще на п'яту частину менша, ніж до великої війни
Після катастрофічного падіння 2022 року Україна так і не змогла перейти до стійкого відновлювального зростання: реальний ВВП зараз становить лише близько 79% рівня 2021-го. Структурний спад у більшості цивільних виробничих галузей триває фактично з кінця 2024 року. Зростають насамперед ВПК, торгівля, видобування нафти й газу та окремі сегменти будівельних матеріалів. ВАС ЗАЦІКАВИТЬ Прогнози можуть виявитися надто оптимістичними: Держстат оприлюднив дані щодо ВВП України Проблема вже не лише в недостатніх темпах зростання ВВП — спостерігаємо кардинальну зміну структури економіки, яка дедалі більше спирається на бюджетні видатки, оборонне замовлення, імпорт і зовнішнє фінансування, тоді як промисловість, інвестиції та експорт залишаються слабкими.Особливо тривожний сигнал — інвестиції: валове нагромадження основного капіталу в першому кварталі 2026 року скоротилося на 7,9%, промислове виробництво за січень—травень — на 0,2, сільське господарство — на 1,6%. Водночас роздрібний товарообіг збільшився на 9% — споживання зростає значно швидше, ніж виробнича база.Імпортна модель дедалі більше поглинає валютні ресурси
За перше півріччя 2026 року імпорт товарів зріс приблизно на 29%, тоді як експорт — лише на 5%; дефіцит торгівлі товарами вже сягнув близько 29 млрд дол. проти 19 млрд дол. за аналогічний період минулого року. Найбільше зростає імпорт енергоносіїв, електроенергії, енергетичного обладнання, електроніки та будівельних матеріалів — частина цього імпорту об'єктивно пов'язана з війною, однак проблема значно ширша. За останні 12 місяців дефіцит балансу товарів і послуг сягнув 69,2 млрд дол., структурний валютний дефіцит — близько 50,1 млрд дол. Перекриває його насамперед міжнародна допомога (близько 60 млрд дол.), тоді як прямі іноземні інвестиції забезпечили лише 1,7 млрд дол. валютного припливу. Фактично зовнішня допомога перетворюється на бюджетні видатки, які стимулюють внутрішній попит та імпорт, збільшують попит на валюту і призводять до зростання інтервенцій НБУ, — це підтримує економічну активність сьогодні, але не формує виробничої спроможності на завтра.Саме тому валютні інтервенції НБУ постійно зростають: за січень—липень 2026 року вони становили вже 28,1 млрд дол. ( 34% рік до року), у липні НБУ продавав у середньому 207 млн дол. щодня. Річний обсяг оцінюється у 43 млрд дол., причому 86% з них припадало на задоволення попиту бізнесу. Отже, стабільність гривні сьогодні забезпечується не збалансованістю зовнішньої торгівлі, а передусім масштабним зовнішнім фінансуванням і продажем валюти Національним банком. Це дуже різні речі.Бюджет став головним рушієм економіки
Інфляція прискориться, зростання економіки сповільниться: НБУ оприлюднив новий макропрогноз Друга фундаментальна диспропорція — державні фінанси: доходи бюджету без грантів становлять близько 39% ВВП, тоді як видатки — до 65%. Близько 42% видатків покриваються зовнішньою допомогою, 70% видатків — безпека та оборона, ще 7% — обслуговування державного боргу. В умовах війни величезний бюджетний дефіцит неминучий, однак масштаб проблеми вражає.За останні 12 місяців дефіцит бюджету без грантів досяг приблизно 26% ВВП, державний борг — уже майже 103% ВВП. Водночас внутрішній борг становить лише 22% загального боргу, але на нього припадає 73% усіх відсоткових платежів держави. Проблема вже не лише у величині боргу, а й у його вартості, до формування якої прямо причетне керівництво НБУ.Чи може країна з нульовим зростанням дозволити собі наджорсткі гроші?
Облікова ставка НБУ становить 15,5%, тоді як річна інфляція у липні — 7,7%. Реальна ставка сягає приблизно 7,8% за практично нульового приросту ВВП. Постає просте запитання: яку макроекономічну проблему сьогодні вирішує настільки висока реальна ставка? Якщо основні причини інфляції — це руйнування енергетики, зростання виробничих витрат, світові ціни на енергоносії, девальвація та підвищення акцизів, то можливості відсоткової ставки боротися з нею об'єктивно обмежені. Тим більше що ціни промислових виробників у червні зросли на 39,1% рік до року, а це створює потенціал перенесення витрат у споживчі ціни найближчими місяцями. Натомість висока ставка має цілком відчутні побічні наслідки.По-перше, вона підвищує вартість державних запозичень: якби з початку війни гривневі ОВДП розміщувалися за фіксованою ставкою близько 10%, то видатки бюджету на їхнє обслуговування у 2023–2026 роках могли бути приблизно на 260 млрд грн меншими.По-друге, вона стримує банківське кредитування: загальний рівень кредитування економіки становить лише близько 14% ВВП, а працюючих гривневих кредитів — майже 10% ВВП. Понад 240 млрд грн припадає на пільгові програми кредитування та іпотеки — близько чверті портфеля працюючих кредитів. Маємо парадокс: держава підтримує високу вартість грошей, а потім сама витрачає бюджетні кошти, щоб компенсувати бізнесу та населенню цю вартість через пільгові програми, — довгостроковою моделлю розвитку це бути не може. ВАС ЗАЦІКАВИТЬ Три помилки, які перетворять план порятунку української економіки на катастрофуІнфляція знижується, але ризики нікуди не зникли
На перший погляд, інфляційна ситуація покращується, проте водночас накопичуються проінфляційні фактори — ціни виробників, енергоносії, акцизи та курс. У липні гривня була приблизно на 7% слабшою до долара, ніж рік тому, а середній курс усе ще нижчий від закладеного в бюджеті рівня, що зменшує гривневий еквівалент зовнішньої допомоги та митних надходжень. Тому дилема другої половини року складна: жорсткі монетарні умови додатково пригнічують економіку, а швидке пом'якшення без зміни політики загалом загрожує посиленням валютного та інфляційного тиску. Самою лише обліковою ставкою цієї суперечності не вирішити.2027 рік не принесе автоматичного прискорення
На 2027 рік Міністерство економіки прогнозує лише 1,3% зростання ВВП, НБУ очікує 2,8, МВФ — 3,5%. Навіть найоптимістичніший прогноз не означає швидкого повернення до довоєнної траєкторії — Україна ризикує отримати кілька років слабкого відновлення. Для країни, яка втратила значну частину виробничого потенціалу, населення та капіталу, зростання на 1–3% — це фактично стагнація. Потрібне тривале випереджальне зростання, достатнє для модернізації економіки, повернення людей, фінансування оборони та скорочення залежності від зовнішньої допомоги.Від політики стабілізації до політики розвитку
Головний висновок середини 2026 року: політика збереження стабільності вже не може підміняти економічну політику розвитку. Протягом перших років війни пріоритет був очевидним: не допустити фінансового колапсу, забезпечити бюджет, втримати банківську систему та валютний ринок. Це завдання значною мірою виконано.Однак тепер потрібен наступний етап — перехід від економіки зовнішнього фінансування й імпортного споживання до економіки виробництва, інвестицій та експорту. Для цього необхідна низка взаємопов'язаних змін. Україна-2042. Стратегія за два мільйони, розчарувань на мільярди, перспективи нульові Монетарна політика має враховувати не лише інфляцію, а й стан економічної активності, кредитування та інвестицій: реальна відсоткова ставка не може роками залишатися однією з найвищих у регіоні в економіці, яка фактично не зростає.Кредит має повернутися в реальний сектор — потрібні механізми довгострокового фінансування промисловості, енергетики, оборонного виробництва та експорту, а не розширення компенсаційних бюджетних програм.Бюджетна політика повинна стати більш інвестиційною: кожна гривня цивільних державних видатків має максимально працювати на внутрішнє виробництво, зайнятість і розширення податкової бази.Критичний імпорт необхідно поєднати з політикою імпортозаміщення: частину цього попиту варто перетворювати на замовлення для української промисловості.Експорт має знову стати одним із головних двигунів зростання. Розрив між приростом імпорту на 29% та експорту лише на 5% — це не просто проблема торговельного балансу, це показник структурної слабкості економіки.Головне питання: що ми залишимо після припинення зовнішньої допомоги? Справжнім показником ефективності економічної політики має бути не те, скільки зовнішніх ресурсів Україна отримала, а який виробничий потенціал створено за їхньою допомогою.Що потрібно змінити вже зараз
По суті, йдеться про перехід від утримання макрофінансової стабільності до стабільності через економічне зростання: у першому випадку економічна активність — змінна, якою можна пожертвувати заради інфляції та курсу, у другому — стабільність забезпечується розширенням виробництва, зайнятості та інвестицій. Це не означає відмови від макрофінансової стабільності, навпаки, без відновлення виробничої бази вона з кожним роком коштуватиме дедалі дорожче. Від відповіді на це питання залежить не лише економічний результат 2027 року, а й те, якою Україна вийде з війни — економікою, що постійно потребує зовнішнього фінансування, чи державою, здатною самостійно генерувати ресурси для майбутнього.Go to zn.uaAbout news channel
Новини дня. Ексклюзивні коментарі, думки, аналітика та головні події України і світу на сайті Дзеркало тижня
All publications are taken from public RSS feeds in order to organize transitions for further reading of full news texts on the site.
Responsible: editorial office of the site zn.ua.